赛富时(CRM)股票5月1日开盘上涨5.02%:原因全解读



 收藏
 举报

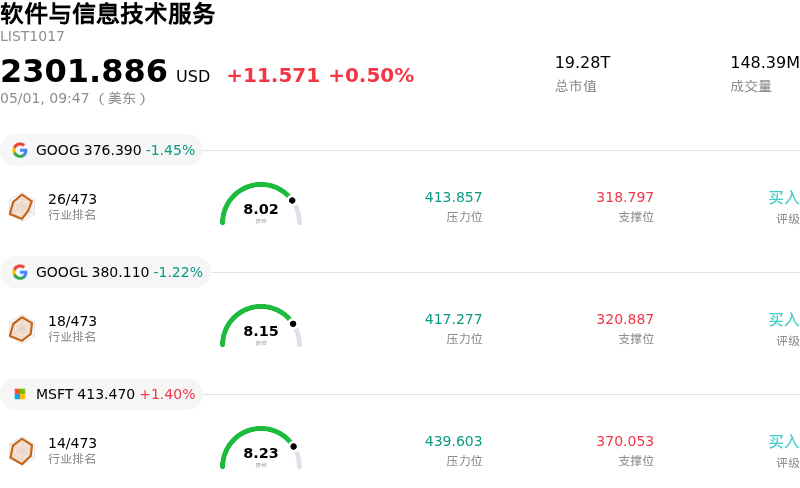
赛富时 (CRM) 开盘上涨5.02%, 所属行业软件与信息技术服务上涨0.50% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 谷歌-C (GOOG) 下跌 1.45%;谷歌-A (GOOGL) 下跌 1.22%;微软 (MSFT) 上涨 1.40%。
今日是什么导致了赛富时(CRM)股价上涨?
Salesforce (CRM) 股价今日走高,这主要归因于其在人工智能产品领域的战略进展以及财务报告结构的重大更新。该公司于 2026 年 4 月 29 日推出了 Agentforce Operations,扩展了其 AI 能力以实现后台流程自动化,这有望大幅提高客户效率并为 Salesforce 带来新的收入来源。这一新产品旨在显著缩短周期时间并大幅减少手动数据录入。
此外,于 2026 年 4 月 27 日闭幕的 TrailblazerDX (TDX '26) 大会发布的公告进一步激发了投资者的乐观情绪。其中的重点是推出了“Headless 360”,旨在通过 API 和现代工具将 Salesforce 的核心能力与其用户界面解耦,从而为开发者提供更大的灵活性。这一向“智能代理时代”的战略转型,即 AI 代理跨平台协作,使 Salesforce 成为企业客户创新 AI 解决方案的领跑者。
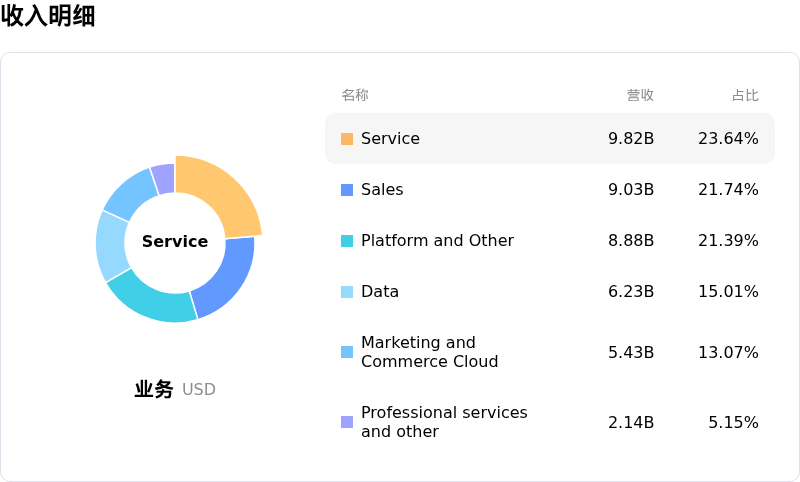
除了这些积极进展外,Salesforce 今日(2026 年 5 月 1 日)发布了一份投资者演示文稿,详细介绍了 2027 财年分部收入报告结构的更新。这一变化反映了其“智能代理企业”愿景的进一步深化,Agentforce 将嵌入其各项应用程序中,收入类别也将划分为“Agentforce Apps”以及“Data 360, Platform & Other”。其新兴 AI 产品业务透明度的提高,可能对投资者产生了积极影响。
近期的产品创新和财务透明度的优化,结合持续强劲的财务表现以及分析师普遍积极的评级,共同促成了该股的显著上涨和盘中波动。该公司此前公布了稳健的 2026 财年第四季度财报,并上调了 2027 财年的营收指引。目前,分析师对 CRM 的共识评级依然向好,通常维持“适度买入”或“买入”评级,并看好其巨大的上涨空间。
赛富时(CRM)技术分析
赛富时 (CRM) 技术面来看,MACD(12,26,9)数值[-2.70],处于中性状态,RSI数值44.10处于中性状态,Williams%R数值-61.28处于超卖状态,注意关注。
赛富时(CRM)基本面分析
赛富时 (CRM) 处于软件与信息技术服务行业,最新年度营业收入$41.52B,处于行业13,净利润$7.46B,处于行业15。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$269.24,最高价为$475.00,最低价为$190.00。
关于赛富时(CRM)的更多详情
公司特定风险:
- Salesforce 正面临市场对其核心软件即服务(SaaS)业务模式可能遭受 AI 颠覆的持续担忧,这导致了整个板块的下跌,并对 CRM 股价产生了负面影响。
- 2027 财年营收指引略低于市场预期,表明其增长率与公司历史表现相比可能出现放缓。
- 多位分析师近期下调了 Salesforce 的目标价,反映出尽管整体共识仍为“适度买入”,但对该股的前景持更为谨慎的态度。
- Salesforce 最近宣布调整其 2027 财年营收报告结构,将披露内容重新划分为新类别,这可能会为投资者评估未来业绩带来不确定性和复杂性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96