GameStop (GME) 与 eBay (EBAY) 合并:真的有那么疯狂吗?



 收藏
 举报
要约详情
继 Netflix-华纳兄弟-派拉蒙(NFLX-WBD-PSKY)并购案之后,我们现在迎来了一个新的并购传奇,这将在未来几周内成为人们谈论的焦点——GameStop (GME) 计划收购 eBay (EBAY)。
GME 计划以 560 亿美元或每股 125 美元的价格全资收购 EBAY,这显著高于消息公布前 460 亿美元的市值和每股 104 美元的股价。自 2 月初以来,GME 已通过股票和衍生品累计持有 EBAY 5% 的股份。
应当注意的是,这是一份未经请求的(敌意)收购提议——eBay 董事会此前并未就此事进行过讨论。GameStop 已表示愿意直接面对股东,这给最终结果带来了额外的不确定性。
该报价由 50% 的现金和 50% 的 GME 股票组成,这意味着所需现金约为 270 亿至 280 亿美元。截至 2026 年 1 月 31 日,GME 拥有 63 亿美元的现金及现金等价物和 27 亿美元的其他短期投资,流动性总额约为 90 亿美元。此外,他们还获得了由道明证券(TD Securities)支持的 200 亿美元债务融资。显然,为了支付报价的另一半,GME 必须发行大量股票,其规模将超过 GME 目前 109 亿美元的市值。
GME 承诺,如果成功收购这家电商巨头,将实现 20 亿美元的成本节约。考虑到 EBAY 在 2025 财年的营收为 111 亿美元,营业收入为 23 亿美元,这并不是一个小数目。这相当于可以节省总营收的约 18%,从而使营业收入翻倍。
即使从 EBAY 投资者的角度来看,2025 年的每股收益(EPS)为 4.26 美元,而 GME 的预测显示并购后具有近 100% 的潜力——达到 7.79 美元。
该交易有哪些战略影响?
在过去的几年里,GME一直被视为一家业务不断下滑的公司和终极“模因股”(meme stock),由于其投机性质和缺乏宏大的未来愿景,机构投资者对其嗤之以鼻。如果他们收购EBAY,GME将不再仅仅被视为一只模因股,而是成为美国电子商务领域的重要参与者,实现其急需的业务转型。
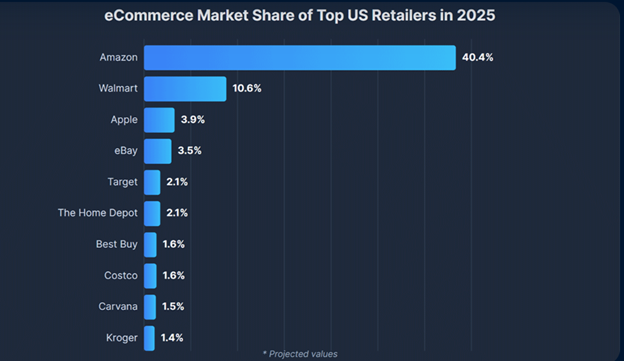
EBAY在美国电子商务市场占有3.5%的份额(3.5%看起来很小,但放在全球最大的电子商务市场之一的背景下,这个比例已经相当可观,仅次于AMZN、WMT和APPL)。
要理解这笔交易的战略本质,我们需要了解收藏品行业。收藏品行业基本上是销售人们出于怀旧、情感连接或投资潜力而收集的商品。
它包括艺术品与古董、玩具与动作人偶,以及像宝可梦(Pokémon)卡和球星卡(Sports cards)这样增长极快的产品线。球星卡正越来越多地被视为反映运动员表现的“股市”(如果你买了一名运动员的卡,而该运动员表现出色,该卡的价值就会上涨)。
2025年,全球收藏品的可寻址市场总量(TAM)约为3200亿至3220亿美元,但在未来10年内有望增长至三倍。这一巨大的增长是由几个因素共同推动的:1)收藏品从一种小众爱好转向另类投资资产类别;2)收藏品市场的数字化;3)千禧一代和Z世代对流行文化的怀旧情结。
2025年,GameStop的收藏品业务收入增长了48%,目前占总销售额的29%以上,而eBay是全球最大的交易卡和收藏品二级市场。Cohen的愿景是将eBay庞大的线上流量导入GameStop的实体基础设施中。
这笔交易本质上是一次垂直整合:球星卡卖家前往GME实体店,GME收取鉴定/评分费用(以确保真伪),随后GME要么买下该卡,要么协助卖家在eBay上挂牌。基本上,GME成了整个收藏品行业的“过路费收取者”。
为何风险被夸大了
投资界的初步反应非常怀疑,甚至认为这笔交易简直是个笑话,但尽管听起来很疯狂,其中仍有一定的逻辑。
批评1:市值差距
GameStop 拟收购一家规模大得多的公司,考虑到其目前市值仅为 109 亿美元,而 eBay 市值高达 467 亿美元——几乎是其市值的 4 倍。
然而,如果我们回顾 PSKY-WBD 的交易,就会发现规模较小且杠杆率较高的公司如何收购规模大得多的公司(WBD 市值为 676 亿美元,而 PSKY 仅为 123.7 亿美元),因此规模在此并非决定性因素。此外,GME 可以从许多潜在渠道获得支持或资金——如私募股权基金、中东投资者或与特朗普相关的投资者。
批评2:股权稀释
预计 GME 股东将面临巨额股权稀释——GME 需要发行更多股票。为 GME 辩解的一点是,截至目前,Ryan Cohen 持有 GME 约 9% 的股份。这让我们相信,Cohen 非常有信心这笔交易对 GME 来说是巨大的利好。否则,他为什么要稀释自己的股份呢?
批评3:反竞争
该交易可能被视为具有反竞争性质,但考虑到 AMZN 仍是行业内的绝对主导力量,这种可能性较低。
批评4:Cohen 无法改善 EBAY
拟议的 20 亿美元成本削减计划可能会令 $EBAY 目前的投资者和管理层感到不安,因为这种激进的举措可能削减过深,影响公司近期的稳定表现,或者被认为太不切实际。
然而,Cohen 确实扭转了 GME 的业务,使其盈利能力显著增强。在两年内,尽管 GME 的营收下降了 32%,但利润实现了大幅增长,从 2024 年 1 月的 670 万美元增至 2026 年 1 月的 4.184 亿美元。经营性现金流也呈现出类似的改善趋势,从 2024 年 1 月的负 2.037 亿美元转为 2026 年 1 月的正 6.148 亿美元。这为 Cohen 接管 EBAY 提供了一定的信誉基础。更不用说 Cohen 还是最大的宠物食品电商 Chewy (CHWY) 的联合创始人。
稀释
如果我们以 GME 股票当前的股价区间为参考,预计 GME 将增发超过 10 亿股,接近目前流通股数的 2.5 倍,这意味着巨大的稀释;但如果我们进行简单计算,每股收益 (EPS) 的增长将抵消稀释效应。
指标 |
GME 独立运营 |
合并后(含协同效应) |
净利润 |
4.184 亿美元 |
27.49 亿美元 |
总股本 |
4.48 亿股 |
15.58 亿股 |
每股收益 (EPS) |
0.93 美元 |
1.76 美元 |
净额:24.49 亿美元(GME 和 EBAY 2025 年合并净利润)+ 20 亿美元(成本节约)- 17 亿美元(利息支出)= 27.49 亿美元(协同效应后合并实体的净利润);
结论
如果交易失败,GME 和 EBAY 仍存在一定的上行空间。EBAY 管理层可能会寻求其他方参与潜在的竞购战,并报出更高的价格,从而为 EBAY 及其股东 GME 提供上行期权。
科恩(Cohen)可能在虚张声势,这确实是他最初的计划。GME 希望吸引 Shopify 等其他买家收购 EBAY,以便以溢价出售其持有的 5% 股份。
如果交易成功,GME 将以合理的价格收购一家业务强劲的企业。届时,GME 将不再是模因股,而是成为主导利润丰厚的收藏品行业的有力竞争者。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96