兆易创新涨近4%,存储、PCB、MLCC涨势不止!SK海力士警告:明年或现史上最严重内存短缺!消费电子ETF汇添富(159178)放量涨近1%,冲击两连阳


 收藏
 举报
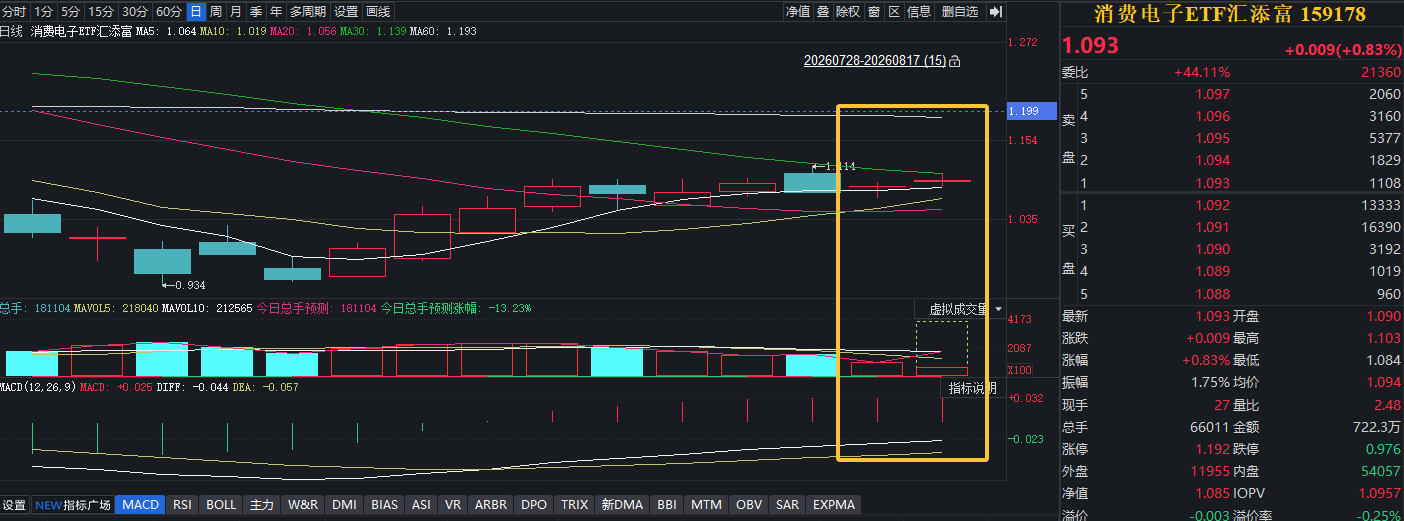
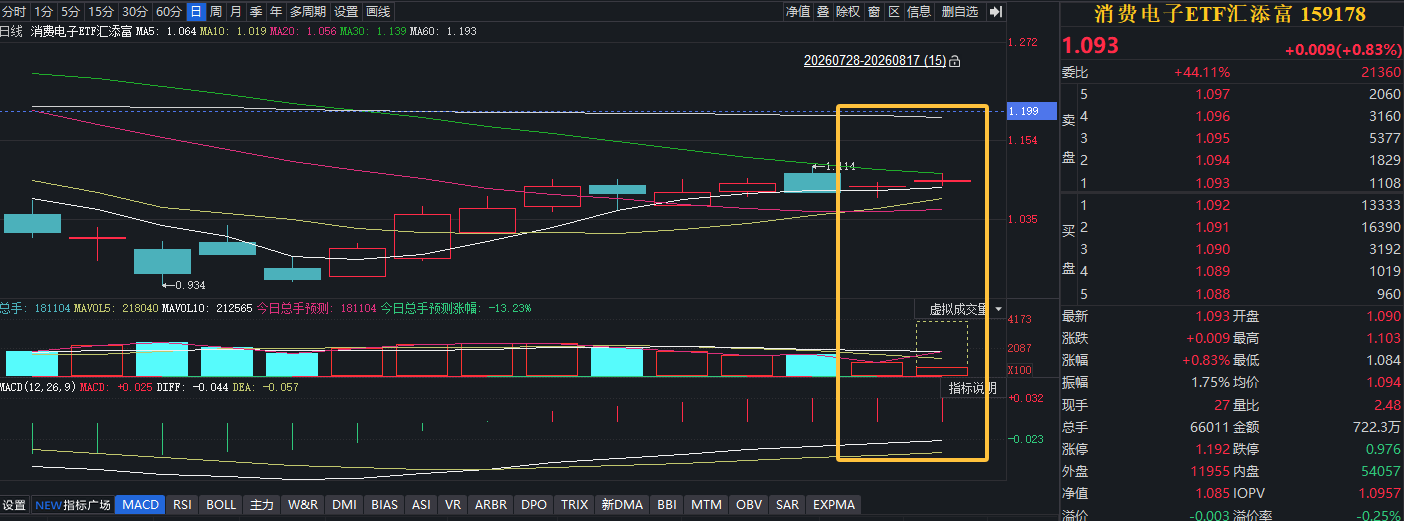
8月17日,A股市场三大指数高开,硬科技走强,存储、元器件、半导体板块冲高!截至10:08,“PCB+存储”含量高的消费电子ETF汇添富(159178)早盘冲高后小幅回落,放量涨近1%,冲击两连阳!
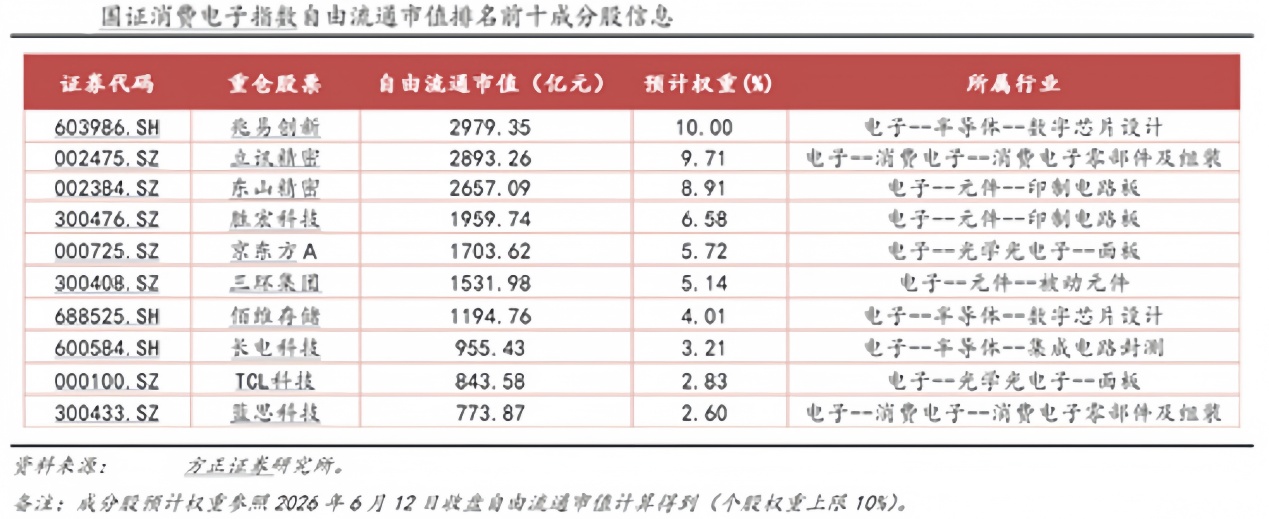
消费电子ETF汇添富(159178)标的指数成分股多数上涨:江丰电子涨超4%,兆易创新涨近4%,佰维存储涨超3%,东山精密、长电科技涨超2%,立讯精密、京东方、TCL科技小幅上涨;下跌方面,三环集团跌超2%,胜宏科技跌超1%。
【消费电子ETF汇添富(159178)标的指数前十大成分股】
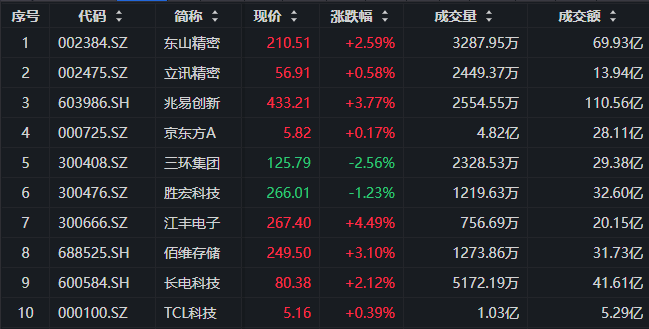
截至10:08,注:成分股仅做展示,不作为个股推介
消息面上,上周(8月10日至14日),电子行业指数微涨0.42%。
PCB板块,上游原材料端,南亚通知客户,自9月1日起CCL和Prepreg价格上调20%—25%,明确涨价主要由于原材料价格持续上涨,其中电子布短缺已经“异常严重”。
技术升级方面,根据SemiAnalysis报告,英伟达Rubin Ultra Oberon机架出现多项增量变化:Compute Tray PCB层数从26层增至30层,NVLink Switch托盘数量从9个增至18个,将直接拉动高端PCB需求。
存储板块,SK海力士董事长崔泰源表示,随着AI服务器需求持续爆发,HBM高带宽存储供不应求,不少科技巨头提前抢签长期协议。崔泰源还警告称,明年可能会出现有史以来最严重的内存短缺,并预测AI智能体的使用量五年内可能增长77倍。
MLCC方面, MLCC板块延续高景气。据中国粉体网报道,2025年全球MLCC有效产能约5.1万亿只,产能利用率达94.7%;2026年全球总产能预计提升至5.6万亿只,但全年需求量将突破6.1万亿只,供需缺口约5000亿只。新建产线从设备采购到产能爬坡需要18至24个月,设备交期动辄两年,短期无法快速增产。部分高规格型号(如应用于AI服务器的47μF、22μF等高容值产品)价格相比年初已上涨三至五倍。
三星电机8月1日起全线涨价30%,太阳诱电自9月1日起跟进调价,且强调即使调价后仍无法保证按原定交期交货。
高盛分析师指出,在当前的AI服务器物料清单成本构成中,MLCC已上升为第三大成本项,仅次于GPU和存储芯片。
终端方面,8月13日,联想集团披露的2026/27财年第一季度财报业绩显示,2026/27财年第一财季实现营收269.43亿美元(同比+43%),经调整净利润10.75亿美元(同比+176%)。AI服务器储备订单从上一财季的1400亿元提高至3600亿元,本季度AI相关业务收入达93亿美元(同比+60%)。
联想集团执行副总裁兼中国区总裁刘军表示,“一体多端”战略下,个人超级智能体加持终端,联想AI PC全球市场同比增86%,国内市场销量占笔记本电脑总销量比例已突破50%。他透露,在技术侧,联想正全面升级端侧和边缘侧的算力,把Token生产更多留在本地,兼顾隐私与成本;在生态侧则加速引入Skills,增强天禧AI的L3级任务执行能力。
AI需求正在从算力基础设施向消费电子终端渗透,带动存储容量升级、元器件规格升级以及终端形态变化,消费电子产业链迎来从“周期修复”到“结构升级”的阶段。
【AI从云端走向终端,消费电子进入“智能硬件”升级阶段】
AI应用正在推动终端设备从“被动响应”向“主动交互”演进,端侧AI的重要性持续提升。
东吴证券指出,随着AI基础设施投入规模持续扩大,CSP对ROI与推理效率的关注度提升,同时Agent应用使模型调用频次快速增加,端云协同的重要性进一步凸显。未来更多高频任务有望向本地迁移,端侧AI在整体算力体系中的重要性持续提升。
当前产业趋势已经开始验证。Meta发布的Muse Glimmer模型支持在单张消费级GPU上运行,定位于长期运行在个人设备上的本地Agent;Google Pixel 11系列也进一步提升端侧AI计算比例,本地处理实时翻译、语音及感知任务。
这意味着,消费电子竞争逻辑正在发生变化:过去终端升级更多依靠屏幕、摄像头等传统硬件创新,而未来AI能力将推动SoC性能、存储容量、电池效率以及散热方案全面升级。
(来源:东吴证券20260816《消费电子行业端侧AI周跟踪:Agent模型加速落地,端云协同提升端侧AI价值》)
【存储不只是涨价变量,AI正在重塑消费电子硬件配置】
存储市场近期供应趋紧,但从更长期看,AI带来的影响并非简单的价格上涨,而是推动消费电子存储容量和规格持续提升。
华创证券指出,AI产业需求快速爆发后,服务器和高性能计算对于内存容量、带宽要求持续提升,2025年下半年起DRAM供需格局持续优化,合约价格明显回暖。同时,海外原厂资本开支优先投向HBM,传统DRAM新增产能有限,供给结构持续向高端产品倾斜。
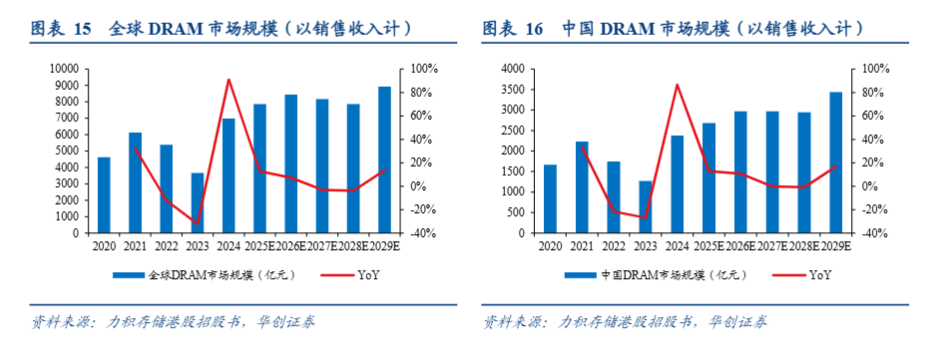
(来源:华创证券20260812《AI算力重塑存储需求,国产DRAM巨擘龙跃云津》)
对于消费电子而言,存储升级同样是AI终端发展的重要基础。中金公司认为,尽管存储价格上涨带来成本压力,但硬件系统架构持续优化、软件栈持续迭代,使单Token成本仍快速下降,存储通胀并未改变AI硬件需求增长趋势。
(来源:中金公司20260810《AI进化论:无惧存储通胀,下游盈利健康,多元降本重构AI硬件投资叙事》)
因此,存储正在从过去消费电子中的基础配置项,逐渐成为AI终端体验的重要支撑。更大容量、更高带宽的存储方案,有望成为下一轮手机、PC等终端升级的重要方向。
【元器件价值量提升,PCB与MLCC迎来AI规格升级周期】
除了存储,AI终端和AI基础设施升级也正在推动上游元器件进入新周期。
光大证券指出,AI基础设施景气正在由核心算力硬件向更广泛的上游元器件和材料环节扩散,MLCC、磷化铟材料等环节均释放较强景气信号。下一阶段AI产业链机会将更多体现为需求扩散与规格升级的共振。(来源:光大证券20260809《AI硬件修复延续,PCB材料与存储链催化密集》)
其中,PCB正在受益于AI服务器及终端设备升级带来的结构变化。招商证券指出,AI服务器、交换机持续向更高层数、更高传输速率演进,高端PCB及覆铜板、电子布等材料技术门槛和价值量持续提升;同时,高端产能偏紧、产品结构升级以及部分传统产能退出,共同改善行业供需格局。(来源:招商证券20260813《PCB行业跟踪报告:AIPCB进入拉货旺季,看好PCB板块的反弹及持续性》)
MLCC方面,华泰证券指出,AI高容需求已经成为行业共识,海外龙头数据也验证需求增长。村田将数据中心相关收入指引上调,并指出AI高容产品带来新增需求;同时,出口数据也显示高价值料号占比提升。(来源:华泰证券20260812《MLCC:高容是共识,涨价有分歧——日韩2Q26业绩及海关数据梳理》)
消费电子产业正在经历新的价值重构:AI终端带动存储容量提升,硬件升级推动PCB、MLCC等元件向高端化演进。未来消费电子行情的核心或成为AI赋能下单机价值量提升与产业链结构升级。
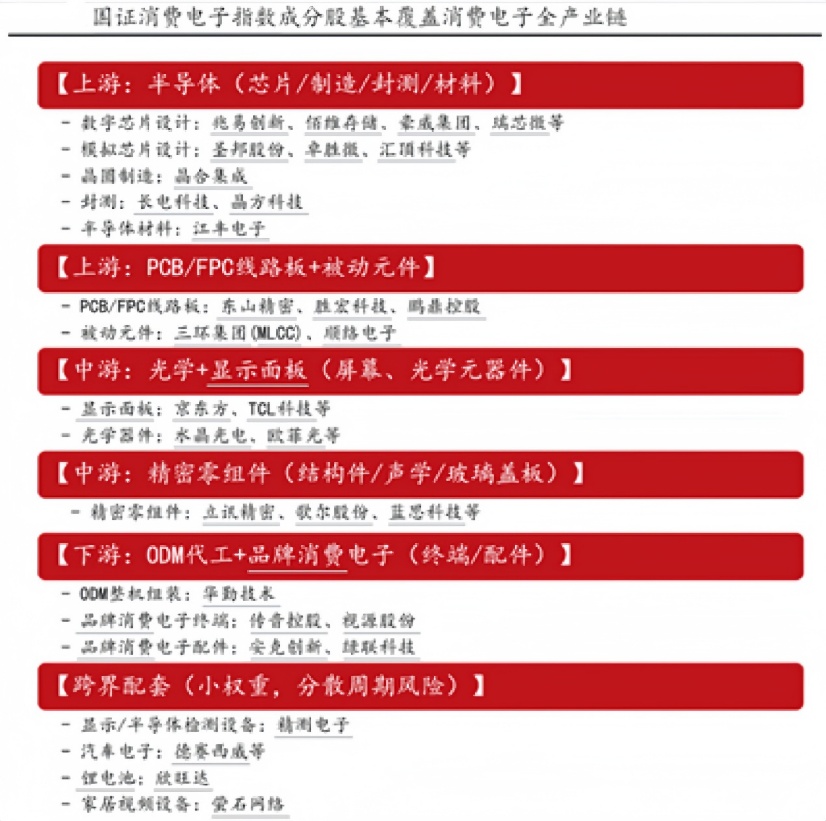
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先!一键覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,链接从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96