芯原股份新签151亿AI大单,指引下半年净利转正!科创芯片ETF汇添富(588750)低开上冲!英伟达缩减1300亿财担保规模回应“循环融资”!


 收藏
 举报
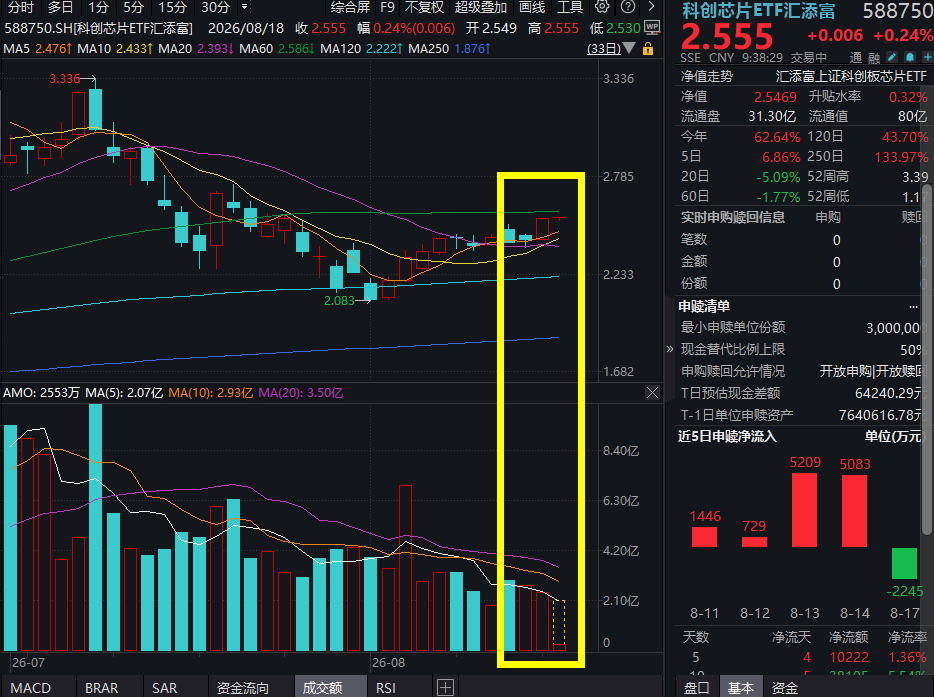
8月18日,A股三大股指小幅低开,昨日盘后公布半年报的芯原股份大幅下挫。昨日,A股迎来强劲反弹,硬科技板块冲高,“存储龙头”长鑫科技市值重回4万亿元,科创芯片ETF汇添富(588750)强劲收涨,此前资金已连续多日吸金!今日(8.18)科创芯片ETF汇添富(588750)低开上冲。
机构指出,硬科技市场正由超跌修复切换向趋势行情的条件正加速成熟。但近期市场“电风扇行情”特征突出,科技、医药、有色等板块快速轮动切换,市场尚未孕育出资金承接力度充足、具备持续性的核心主线。
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,芯原股份跌超5%,海光信息跌超1%,中微公司、中芯国际等翻红,拓荆科技等涨超3%,华虹宏力、佰维存储等涨超1%。
具体来看芯原股份业绩。上半年实现营业收入18.64亿元,同比增长91.37%;亏损6.12亿元,相比于去年同期亏损大幅增加,且超过去年全年5.28亿元的亏损额;不过,2026年上半年,芯原股份的经营性现金流大幅转正,其经营活动产生的现金流量净额为6.26亿元,而上年同期为-3.65亿元。这意味着公司客户的量产订单已进入稳定回款期。1月1日至8月17日,新签订单151.42亿元,AI算力相关订单占比为90%,数据处理领域订单占比为89%。预计2026年下半年实现经调整后EBITDA转正,2027年实现全年经调整后归属于上市公司股东的净利润转正。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
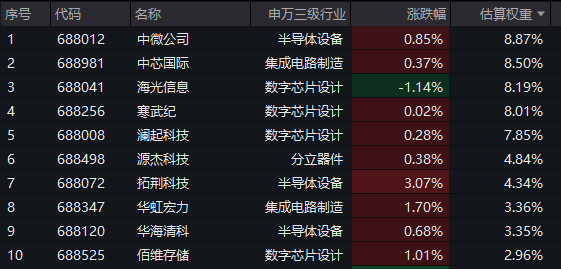
截至9:39,成分股仅做展示使用,不构成投资建议。
AI基础设施建设依旧如火如荼!消息面上,英伟达正与软银集团旗下数据中心开发商SB Energy洽谈,计划投资最高30亿美元。目前,SB Energy正在推动位于俄亥俄州南部的数据中心项目。该项目规划规模达10吉瓦,整体开发成本预计高达5000亿美元。OpenAI将成为该项目的重要使用方,而英伟达则有望为数据中心提供大量AI芯片。
值得注意的是,为回应投资者对“循环融资”和债务风险的担忧,英伟达在与OpenAI接近达成的融资协议中,缩减了对俄亥俄州数据中心项目的担保计划,英伟达提供的财务担保规模将从2500亿美元降至不超过1200亿美元,降幅超过50%。
主线行情的重启还差哪些拼图?东吴证券指出,三块拼图为筹码拥挤度下降、宏观流动性逆风的转舵、AI产业端“蛋糕做大”。(来源于东吴证券20260815《主线行情的重启还缺哪些拼图?》)
【筹码情况:筹码交换与持仓成本重置中】
东吴证券指出,指数行至年线附近,上方是前期套牢盘,下方是本轮修复积累的获利盘,多空筹码在这一带密集交织,拉锯在所难免。本周沪指多次触及年线便遭遇阻力,压制可见一斑。对于这个问题,时间就是最好的解药。年线附近的反复震荡,本身就是筹码交换与持仓成本重置的过程。而快速轮动亦是资金在缺乏主线共识下的“试错”行为——科技内部筹码冷热分化、短线与量化扎堆小微盘,都是主线缺位下的典型资金行为。这块拼图难靠外力,要靠时间。当前量能尚未修复,存量博弈的格局未变,增量资金缺位;融资余额也仅在低位小幅反弹,未见大规模加杠杆,仍需等待做多合力的凝聚。
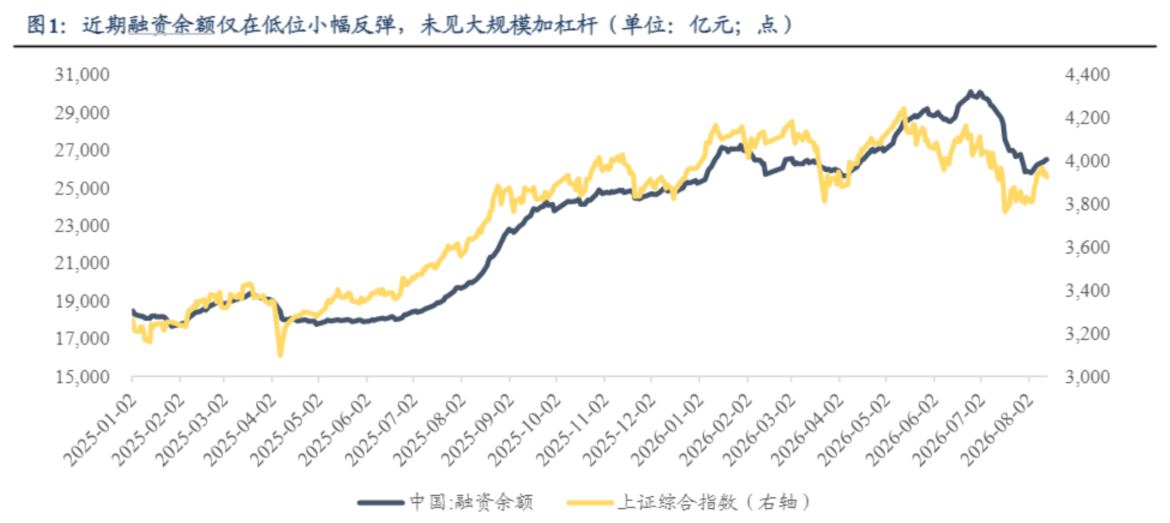
(来源于东吴证券20260815《主线行情的重启还缺哪些拼图?》)
【宏观流动性:科技定价权改变,流动性敏感度提升】
当前科技的定价逻辑已经发生了深刻变化:随着科技大厂自由现金流转弱、对外部融资的依赖度显著抬升,全球科技股定价的核心矛盾转变为“举债扩张的资本开支能否兑现ROI”,这意味着科技股对金融条件的敏感度提升:必须用真金白银的回报来还本付息。
而近期,随着美国多项宏观数据出炉,市场对于美联储加息预期回落。美国劳工部公布数据显示,美国7月未季调CPI同比增速放缓至3.4%,核心CPI同比增速放缓至2.5%,季调后CPI环比上涨0.1%,核心CPI环比上涨0.2%,均符合市场预期。当前CME美联储观察工具显示,市场预计9月美联储维持基准利率3.50%3.75%不变的概率约67.6%;加息概率32.4%,低于周三的40.6%以及一周前的55%,现在定价将加息推迟至12月。
东吴证券指出,26Q3传统需求将在财政&世界杯脉冲消退、金融条件收紧的共同抑制下走弱,给通胀降温。东吴证券维持美联储今年不加息的观点,当前隐含的全年26bps的加息预期料将回吐,对应2年美债利率&美元指数的走弱,黄金的走高。中长期看,今年8月到明年2月美国CPI同比均值料在3.2%左右保持震荡,但明年3-5月美国CPI同比增速料因油价脉冲结束导致的高基数效应显著回落;基准情形下,只要油价不出现显著上行风险,27Q2开始美联储将不再有加息的必要。(来源于东吴证券20260813《美国7月CPI:趋势温和,给加息预期再降温——2026年7月美国CPI数据点评》)
【产业端:AI产业链积累积极信号,“蛋糕做大”!】
正如昨天分析的,AI产业端当前正持续积累顺风,海内外技术迭代、企业财报、龙头企业IPO构成硬科技情绪的外部期权等三重因素形成共振:
1、海内外技术迭代:国内DeepSeekV4Pro、GeminiRobotics2、GLM-5.3等新一代模型密集发布,Agent能力与推理性价比提高;
2、企业财报:美股算力标的CoreWeave上调全年营收与资本开支指引,长周期算力订单饱满,存储巨头闪迪数据中心业务量价爆发;A股硬科技同样兑现强业绩,中芯国际Q2营收环比增20%、毛利率跳升至25.3%,半导体设备龙头中微公司上半年净利润预增逼近300%。中银证券指出,8月中下旬A股中报密集披露仍是变奏点,如果算力、存储、光模块等核心赛道能持续兑现景气,交出与估值匹配的收入与订单证据,并带动一致预期上修,硬科技行情即能顺利归位大主线。
3、Anthropic IPO前置阶段有望构成硬科技情绪的外部期权。据报道Anthropic计划于2026年10月上市,投资方对其IPO估值预期可达2万亿美元甚至更高,或将成为史上规模最大的IPO。预计到2026年底,Athropic年化营收运行率将达到1000亿至1200亿美元。目前,美股暂缺可对标的上市同类AI企业,给Anthropic的估值划定公允基准锚有一定困难。在正式定价之前,市场对前沿模型商业化与算力外溢的乐观叙事通常更易延续,这也构成硬科技情绪的外部期权。反之,IPO定价不及预期会成为对称风险。(来源于中银证券20260816《硬科技:从反弹向反转积蓄》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达72%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96