黄金收评:9月CPI全线爆表!黄金大跌56美元、白银暴跌超6%,美股迎来7月来最惨一日


 收藏
 举报

24K99讯 美国9月消费者价格指数(CPI)意外偏热后,贵金属市场在周三美盘时段遭遇猛烈抛售。现货黄金跌破4100美元关口,白银跌幅更是超过6%,美债收益率和美元同步走强,市场对美联储进一步加息的预期明显升温。
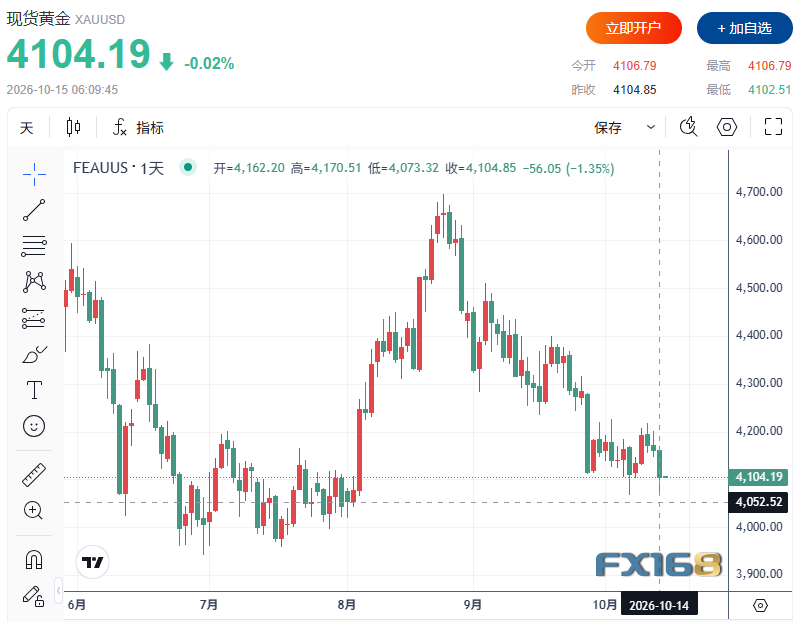
美市尾盘,现货黄金收报4104.85美元/盎司,下跌56.05美元,跌幅1.35%。
(图源:FX168)
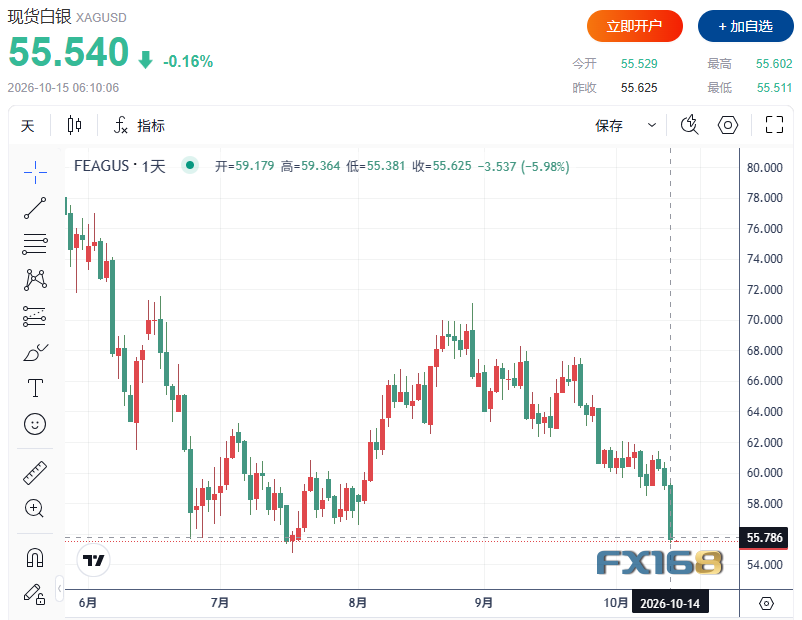
现货白银收报55.625美元/盎司,下跌3.537美元,跌幅5.98%。
(图源:FX168)
分析人士指出,在通胀数据超预期后,资金迅速从对利率敏感的资产中撤离,贵金属首当其冲。
通胀数据推高加息押注
美国9月CPI环比上涨0.6%,同比上涨3.7%,高于市场预期的3.6%;核心CPI环比上涨0.3%,同比上涨2.6%,同样高于预期。汽油价格单月飙升9.1%,贡献了当月总体CPI涨幅的一半以上。
数据公布后,10年期美债收益率一度升向5.3%,随后回落至5.27%附近,美元指数走强。市场对10月美联储加息的概率也从数据公布前的约20%升至接近40%,并继续押注年内还会有进一步收紧。
美联储周三发布的褐皮书也强化了通胀担忧。报告显示,四个辖区的价格上涨速度加快,燃料相关成本压力普遍存在,而就业变化不大。这意味着在通胀仍具粘性的背景下,货币政策短期内难以转向宽松。
通胀报告引发科技股和其他对利率敏感板块抛售,北美股市周三大幅收低。标普500指数下跌86.51点,跌幅1.1%,报7718.94点,创下自7月以来最差单日表现;道琼斯工业平均指数下跌48.62点,跌幅0.1%,报51621.48点;纳斯达克综合指数下跌511.51点,跌幅1.9%,报26692.87点;罗素2000指数下跌53.84点,跌幅1.9%,报2729.53点。
与华尔街相比,欧洲股市表现更强。欧洲斯托克600指数上涨0.43%,报637.75点,受医疗保健板块上涨2.3%以及半导体设备需求走强支撑。德国DAX指数上涨0.2%,报25298.61点;法国CAC 40指数上涨0.6%,报7873.11点;英国富时100指数上涨0.7%,报10724.86点。意大利富时MIB指数则逆势下跌0.61%,报49753.84点。
后续数据将决定金价方向
市场接下来将关注周四公布的美国9月生产者价格指数(PPI)、零售销售和每周初请失业金人数,以及周五的进口价格、出口价格和工业产出。若PPI和消费数据走弱,可能缓和收益率上行压力,并帮助黄金企稳;反之,若通胀再度超预期,市场对紧缩交易的押注或将进一步强化。
从技术面看,现货黄金多头下一目标是重新站上4134.62至4141.97美元/盎司阻力区间,若能持续突破,后续将指向4167.62美元和4217.40美元。空头方面,若跌破4066.54美元,进一步目标将看向4060.37美元和4004.68美元。首个阻力位在4114.00美元,其次是4134.62美元;首个支撑位在4072.70美元,其次是4066.54美元。
现货白银方面,多头需要重新站上56.550至57.640美元/盎司区域,若突破该区间,后续目标将指向58.343美元和59.541美元。空头若跌破55.270美元,进一步目标将看向55.000美元和52.000美元。首个阻力位在56.000美元,其次是56.550美元;首个支撑位在55.270美元,其次是55.000美元。
地缘风险与能源价格交织
除通胀因素外,中东局势仍是能源市场的重要扰动源。周三,伊朗支持的胡塞武装袭击了沙特阿美位于达兰的一处行政建筑,引发火灾,但未造成人员伤亡,也未报告对原油生产造成直接影响。与此同时,霍尔木兹海峡附近商船遭袭事件持续发酵,令油轮安全和海湾地区出口稳定性继续受到关注。
在供应风险溢价支撑下,布伦特原油升至每桶106.06美元,WTI原油升至每桶95.09美元。市场普遍认为,较高的油价一方面会强化通胀预期,另一方面也会增加美联储维持高利率的理由,这对黄金和白银短线都不利。黄金虽具避险属性,但在利率上行和美元走强的环境下,避险买盘暂时难以抵消估值压力;白银还面临能源和融资成本高企可能拖累工业需求的额外风险。
外部市场方面,基准10年期美债收益率徘徊在5.27%附近,美元指数在通胀数据后走强。Nymex WTI原油价格接近每桶95.09美元,布伦特原油接近每桶106.06美元。Kitco Global Index显示,今日金价波动中美元因素占据了更大比重。
相关文章


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96