一场新的美联储风暴正在酝酿:沃什如何破解特朗普与通胀的夹击?


 收藏
 举报
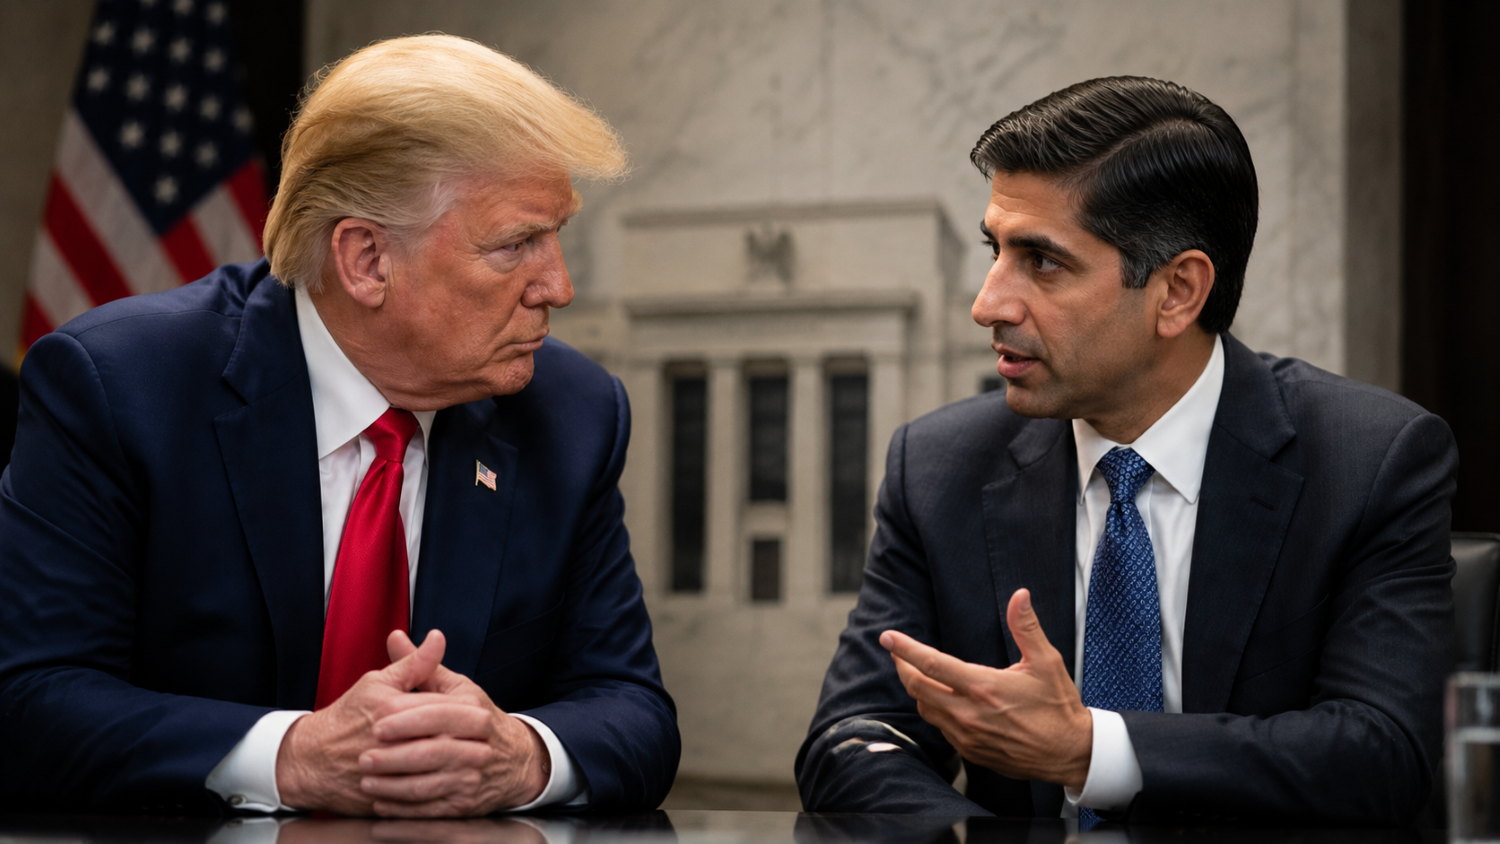
FX168财经报社讯 美联储新任主席凯文·沃什(Kevin Warsh)上任近三个月后,正迅速遭遇与前任杰罗姆·鲍威尔(Jerome Powell)相似的政治与政策困境:一边是持续高于目标的通胀压力,另一边则是美国总统特朗普对降息的公开施压。尽管美股三大指数——道琼斯工业平均指数、标普500指数和纳斯达克综合指数——自沃什接掌美联储以来均已创出新高,但这并不意味着新任主席的处境轻松。
在鲍威尔任内的最后一年,特朗普几乎持续不断地批评联邦公开市场委员会(FOMC)不愿大幅降息。如今,针对沃什的批评在其任期初期尚未像当初针对鲍威尔那样尖锐,但市场越来越清楚地看到,这位新任美联储主席实际上已经继承了前任的“特朗普难题”。
通胀与股市形成双重掣肘
沃什面临的是一个几乎无法同时取悦所有人的局面。一方面,通胀数据显然要求政策作出反应。美国7月整体消费者价格同比上涨3.4%,过去12个月的通胀率已连续第65个月高于美联储2%的长期目标。
但另一方面,当前美股估值已处于历史高位附近,若美联储选择加息,融资成本上升可能拖慢人工智能数据中心建设,并压缩本已偏高的估值倍数。换言之,任何偏紧的政策都可能给风险资产带来压力。
而如果沃什和FOMC在通胀明显抬升的情况下不采取行动,又可能被市场解读为向特朗普的要求低头,从而削弱美联储在投资者眼中的独立性与公信力。特朗普此前曾公开表示,利率应降至1%或更低。
关税推升的“特朗普通胀”延续
除了利率决策本身,沃什还继承了前任任内不断演变的“特朗普通胀”(Trumpflation)问题。鲍威尔在任期间多次指出,特朗普的关税政策是商品价格维持高位的重要推手之一。近期,特朗普政府又对80多个国家实施了范围广泛的全球关税,税率介于10%至12.5%之间。
这意味着,沃什不仅要面对通胀仍高于目标的现实,还要应对关税政策可能继续向物价端传导的风险。对于美联储而言,这种环境进一步加大了货币政策操作难度:过早放松可能助长通胀,过度收紧则可能冲击股市和经济活动。
从市场角度看,若未来美联储在通胀与政治压力之间摇摆,美元、美债收益率以及美股估值都可能随政策预期变化而波动。投资者接下来将重点关注FOMC是否会在通胀数据与白宫压力之间寻找新的平衡点。
相关文章



交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96