美股收评:9月“开门黑”!油价暴涨5%、美债收益率飙升,9月加息概率升至68%


 收藏
 举报
FX168财经报社(北美)讯 9月首个交易日,美股三大指数集体收跌。美军再度打击伊朗目标推动国际油价大涨,全球债券收益率同步攀升,市场担忧能源价格持续高企将重新推升通胀,并迫使美联储在本月重启加息。
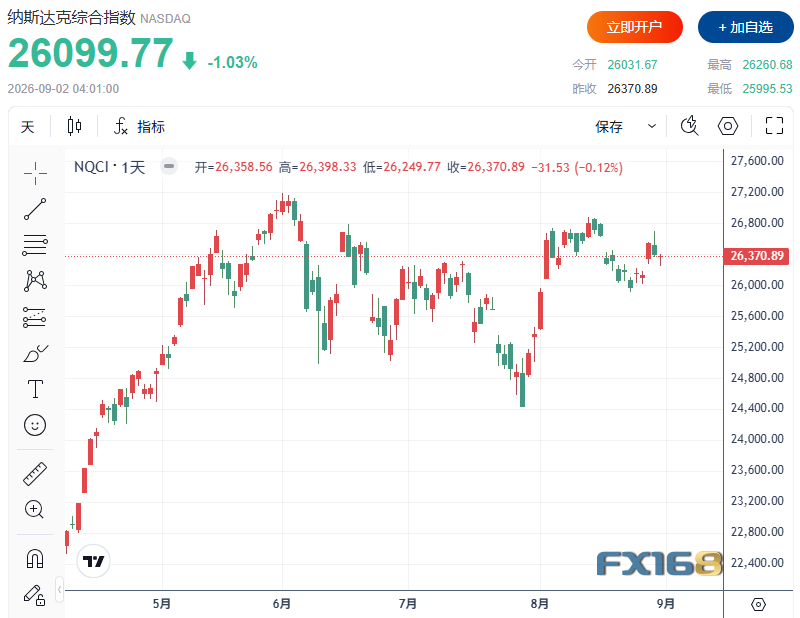
截至周二收盘,道琼斯工业平均指数下跌419.02点,跌幅0.79%,报52,766.88点;标普500指数下跌0.71%,报7,631.47点;纳斯达克综合指数跌1.03%,收于26,099.77点。
(图源:FX168)
油价暴涨,美伊冲突再升级
市场最大扰动来自中东。
美国中央司令部(CENTCOM)周二表示,美军正在对伊朗伊斯兰革命卫队(IRGC)目标发动新一轮打击。消息公布后,国际油价迅速走高。
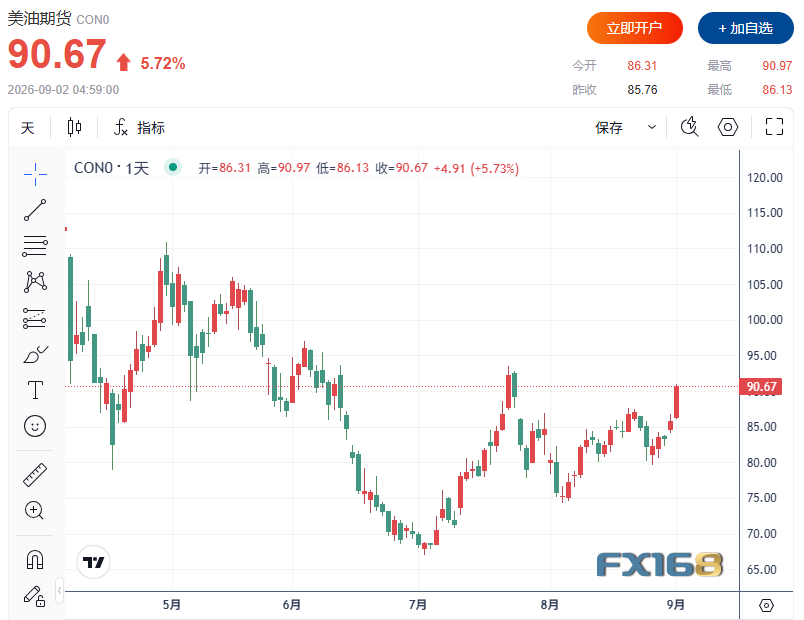
美国WTI原油期货周二大涨5.2%,收于90.22美元/桶;布伦特原油上涨4.6%,收于94.65美元/桶。
(图源:FX168)
油价此前已经因美伊军事行动恢复而连续走高。周一,一艘通过霍尔木兹海峡的油轮遭到三枚不明发射物击中。与此同时,美国总统特朗普警告,将对伊朗近期针对美国在中东军事基地的袭击作出强硬回应。
市场担心,如果冲突进一步影响霍尔木兹海峡航运,全球能源供应风险可能继续放大,并通过油价向通胀传导。
全球债券收益率齐升
油价上涨带来的通胀担忧,也推动全球债券市场继续遭到抛售。
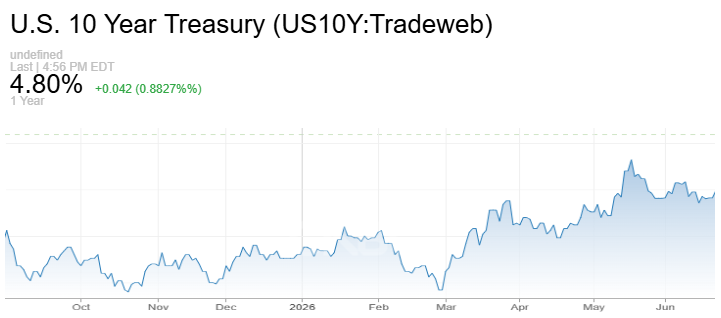
美国10年期国债收益率周二升至2025年1月以来最高水平;日本10年期国债收益率触及1996年8月以来高位;德国基准国债收益率则升至2011年以来最高。
(图源:FX168)
投资者越来越担心,如果高油价持续,美联储和其他主要央行可能不得不维持更紧的货币政策。
Baird投资策略师Ross Mayfield表示,股票市场始终很难消化债券市场出现的大幅、剧烈波动,而这种压力短期内可能不会很快消失。
9月加息概率升至68%
美联储将在约两周后召开下一次政策会议,利率前景已经成为市场当前最重要的交易主线之一。
根据CME FedWatch工具,联邦基金期货目前显示,美联储9月加息的概率已经升至约68%,市场押注明显倾向于加息而非按兵不动。
不过,Mayfield认为,目前美国经济数据尚不足以支持美联储本月立即加息。他预计,美联储9月仍可能维持利率不变,但今年年底前至少还可能加息一次。
本周五公布的8月非农就业报告因此尤为关键。如果就业继续表现强劲,加上油价上涨带来的新一轮通胀压力,市场对9月加息的押注可能进一步升温;反之,如果就业数据明显降温,美联储仍有可能选择等待。
9月季节性压力也在增加
除了油价、债市和美联储政策之外,季节性因素也令投资者更加谨慎。
历史上,9月通常是美股表现相对疲弱的月份。在主要指数此前经历较长时间上涨后,市场进入9月之际本就面临获利回吐和仓位调整压力。
眼下,华尔街需要同时消化三重风险:中东冲突推升油价、全球债券收益率快速上行,以及美联储重新加息的可能性。
本周五的非农就业报告,很可能成为决定市场下一步方向的关键催化剂。
相关文章





交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96