


 收藏
 举报
急性冠状动脉综合征治疗市场份额、销量、收入、增长率分析报告2026-2032
全球领先的市场报告出版商环洋市场咨询(Global Info Research)最新发布【2026年全球市场急性冠状动脉综合征治疗总体规模、主要生产商、主要地区、产品和应用细分研究报告】。本报告聚焦全球急性冠状动脉综合征治疗市场,开展全方位、多维度调研分析。研究内容涵盖全球总体市场规模、重点区域与国家市场表现、主要生产商的业务布局、核心产品、销量、收入、价格及企业最新动态;深入解析急性冠状动脉综合征治疗市场驱动因素、行业挑战与发展趋势,并对其产业链结构与销售渠道进行系统剖析。报告数据跨越11年(历史数据2021-2025年,预测数据2026-2032年),旨在为急性冠状动脉综合征治疗行业参与者提供精准、前瞻的市场洞察与战略决策支持。
急性冠状动脉综合征(ACS)治疗是针对冠状动脉急性斑块破裂或侵蚀引发的心肌缺血、坏死等危急病症的综合干预体系,涵盖非 ST 段抬高型心肌梗死(NSTEMI)、ST 段抬高型心肌梗死(STEMI)及不稳定型心绞痛三大核心病症,核心目标在于快速开通闭塞血管、稳定斑块、减少心肌损伤并降低短期及长期心血管事件风险。其治疗方案遵循 “快速评估 — 精准干预 — 长期管理” 的全流程逻辑,急性期以抗血小板、抗凝、溶栓、经皮冠状动脉介入治疗(PCI)等紧急措施为核心,慢性期则聚焦于二级预防,通过他汀类降脂、血压血糖控制、生活方式干预等手段降低复发率。从技术维度看,该领域融合了药物治疗、介入器械、数字诊疗及生物制剂等多元技术,其中抗血小板药物、药物洗脱支架、AI 辅助诊断与实时监测技术构成了核心治疗支柱,同时靶向抗炎、基因编辑等前沿技术的临床转化也持续拓展着治疗边界。作为心血管疾病领域致死率最高的病症之一,ACS 治疗的专业性、时效性与精准性直接关系患者预后,其市场产品与服务既包含急救类药物、介入器械等刚需耗材,也涵盖诊断设备、康复管理及创新疗法,是全球心血管疾病诊疗体系中技术密集、需求刚性且增长稳健的核心赛道。
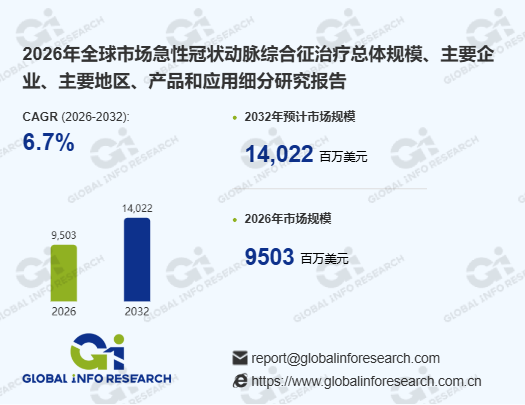
据GIR (Global Info Research)调研,2025年全球急性冠状动脉综合征治疗收入大约8923百万美元,预计2032年达到14022百万美元,2026至2032期间,年复合增长率CAGR为6.7%。
本报告的主要目标如下:
确定全球及主要国家/地区急性冠状动脉综合征治疗市场的总规模
评估急性冠状动脉综合征治疗的增长潜力
预测急性冠状动脉综合征治疗各产品和终端市场的未来增长
评估影响急性冠状动脉综合征治疗市场的竞争因素
行业核心发展特点
市场规模稳步扩容,亚太成增长核心引擎
2025 年全球急性冠状动脉综合征治疗市场规模达 99 亿美元,预计 2034 年将攀升至 170 亿美元,2025-2034 年复合增长率维持 6.2% 的稳健水平。区域格局呈现 “北美领跑、亚太赶超” 的态势,北美以 42.1% 的市场份额稳居全球首位,依托成熟的医疗体系与强劲的研发投入持续巩固优势;而亚太地区凭借 6.5% 的最高复合增长率成为增长核心,中国、印度等新兴市场因生活方式相关风险因素(高血压、糖尿病、久坐行为)高发、人口老龄化加速及医疗基础设施升级,推动治疗需求快速释放。细分赛道中,非 ST 段抬高型心肌梗死(NSTEMI)因占全球 ACS 病例 70% 的高发病率,成为规模最大的细分市场,2024 年估值达 65 亿美元;抗血小板治疗作为一线核心方案,以 34.9% 的市场份额占据药物类主导地位,口服制剂因便捷性与高依从性成为主流给药方式。
技术迭代加速,精准化与数字化重塑诊疗范式
行业创新呈现 “精准化、数字化、多元化” 三大趋势,技术突破持续提升治疗效能。精准治疗方面,2025 年多项临床研究证实,基于患者基因分型(如 CYP2C19 基因型)的个体化抗血小板方案、针对高敏 C 反应蛋白(hs-CRP)>2mg/L 人群的抗炎治疗,可显著降低不良事件风险,成为指南推荐的核心策略;介入技术迭代加快,药物涂层球囊(DCB)在出血高风险人群中展现出与支架相当的疗效且出血风险降低 22%,生物可降解支架、纳米涂层支架等创新器械逐步临床应用。数字化赋能方面,AI 算法辅助心电图分析、实时血流动力学监测、远程患者监控系统等技术落地,实现 ACS 从急诊诊断到术后康复的全流程智能化管理,Medtronic、AstraZeneca 等企业均已布局相关数字诊疗方案。此外,固定剂量复方制剂、生物类似药的普及进一步优化治疗可及性,降低医疗成本。
竞争格局高度集中,头部企业主导创新与渠道
全球市场呈现 “寡头主导、本土追赶” 的竞争格局,Merck、Pfizer、Eli Lilly、Novartis、Bristol Myers Squibb 五大头部企业合计占据约 65% 的市场份额,凭借丰富的产品管线、扎实的临床数据与全球渠道网络占据主导地位。阿斯利康通过替格瑞洛的长期疗效数据巩固抗血小板领域优势,并联合开发 AI 风险识别算法;美敦力聚焦介入器械与数字健康融合,推出 AI 驱动的临床决策平台;百时美施贵宝则通过远程医疗合作拓展心血管慢病管理场景。本土企业以性价比与渠道下沉实现差异化突破,中国药企在硝酸甘油、阿司匹林等基础药物领域占据较高份额,同时加速创新药与高端器械研发,逐步向高端市场渗透。竞争焦点从单一产品竞争转向 “产品 + 服务 + 数据” 的全链条竞争,企业通过医院合作、胸痛中心建设、患者教育等方式强化市场壁垒。
政策与支付体系双轮驱动,可及性与规范性同步提升
全球政策与支付体系成为行业发展的核心驱动力,一方面各国强化 ACS 诊疗规范,中国将 “提高急性冠脉综合征再灌注治疗率” 纳入五年医疗质量安全改进核心目标,推动胸痛中心建设与诊疗流程标准化;美国、欧洲等地区通过医保报销政策倾斜,鼓励指南推荐的创新疗法与介入技术应用。另一方面,公共卫生项目与公私合作模式扩大治疗可及性,政府主导的心脏健康计划、医保对基础抗血小板药物与急救器械的覆盖,降低患者用药负担。同时,供应链韧性建设成为行业重点,企业通过供应商多元化、本土化生产布局应对关税与成本波动,保障急救药品与器械的稳定供应。
需求端结构变迁,老龄化与慢病共病成为核心驱动
需求结构呈现 “老龄化主导、共病叠加” 的特征,全球 60 岁以上人群占 ACS 病例的 60%-65%,老年群体因高血压、糖尿病等基础疾病高发,对 ACS 治疗的长期管理需求显著提升。糖尿病与心血管疾病共病率攀升,成为推动市场增长的关键因素,2025 年临床指南进一步强化对共病患者的综合干预策略。此外,公众对心血管疾病急救意识的提升、基层医疗机构诊疗能力的增强,推动 ACS 治疗需求从三甲医院向基层延伸,远程医疗协作网络的普及使基层医疗机构可处理 80% 的常规 ACS 病例,进一步拓宽市场空间。
本报告根据以下参数对全球急性冠状动脉综合征治疗市场的主要参与者进行分析:公司概况、销售数量、收入、价格、毛利率、产品组合、地域分布和关键发展动态。
本报告涵盖的主要公司包括AstraZeneca、 Sanofi、 Bristol Myers Squibb、 Daiichi Sankyo、 Eli Lilly、 Pfizer、 Merck & Co.(MSD)、 Chiesi、 Medicure、 Roche / Genentech、 Bayer、 Johnson & Johnson(Janssen)、 Amgen、 Regeneron、 Novartis、 Boehringer Ingelheim、 Viatris、 Sandoz、 Teva、 Hikma等。
本报告还提供了有关急性冠状动脉综合征治疗市场驱动因素、制约因素、机遇、新产品发布或审批的关键见解。
环洋市场咨询(Global Info Research)是一家深挖全球行业信息、分析竞争对手动态、为企业提供市场战略支持而服务的企业。以“定位全球,慧聚价值”为理念,为企业提供深度市场发展分析报告。
出版商:广州环洋市场信息咨询有限公司
报告编号:3147435


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96