洞察全球 低VOC保形涂料 市场,护航中国企业出海-独家研究报告正式发布


 收藏
 举报
全球领先的市场报告出版商环洋市场咨询(Global Info Research)最新发布【2026年全球市场低VOC保形涂料总体规模、主要生产商、主要地区、产品和应用细分研究报告】。本报告聚焦全球低VOC保形涂料市场,开展全方位、多维度调研分析。研究内容涵盖全球总体市场规模、重点区域与国家市场表现、主要生产商的业务布局、核心产品、销量、收入、价格及企业最新动态;深入解析低VOC保形涂料市场驱动因素、行业挑战与发展趋势,并对其产业链结构与销售渠道进行系统剖析。报告数据跨越11年(历史数据2021-2025年,预测数据2026-2032年),旨在为低VOC保形涂料行业参与者提供精准、前瞻的市场洞察与战略决策支持。
低 VOC 保形涂料(Low-VOC Conformal Coating),是一类专为印刷电路板(PCB/PCBA)、电子元器件与精密电子组件设计的超薄、环保型高分子防护涂层,核心是在传统丙烯酸、有机硅、聚氨酯、环氧等保形涂料基础上,通过高固含配方、水性体系、无溶剂化、环保稀释剂替代等技术,将挥发性有机化合物(VOC)排放量大幅降至 50g/L 以下(甚至≤10g/L),远低于常规溶剂型产品(通常 250–500g/L);它以25–250μm的极薄厚度紧密 “贴合” 组件外形固化成膜,兼具低 VOC 环保、高绝缘防潮、耐高低温(-40℃至 200℃+)、抗盐雾霉菌、耐化学腐蚀、阻燃(UL 94 V-0)、高透明、可返修、施工友好等核心特性,固化方式涵盖室温湿气固化、热加速、UV 固化等,可通过喷涂、浸涂、刷涂、选择性涂覆等工艺施工,广泛用于汽车电子、新能源电控、光伏逆变器、医疗电子、工控、航空航天、5G 通信等高可靠性场景,既满足全球严苛环保法规(如欧盟 VOC 指令、中国双碳、EPA 低 VOC 标准)与车间职业健康要求,又能在湿热、振动、腐蚀、高低温循环等恶劣环境下长期保护电子线路,杜绝短路、漏电、腐蚀、元器件失效,同时无刺鼻气味、减少防爆与废气处理投入、提升产线安全,是 2025 年起电子制造领域环保合规 + 高防护性能双达标、替代传统高 VOC 溶剂型保形涂料的主流环保型电子防护材料。
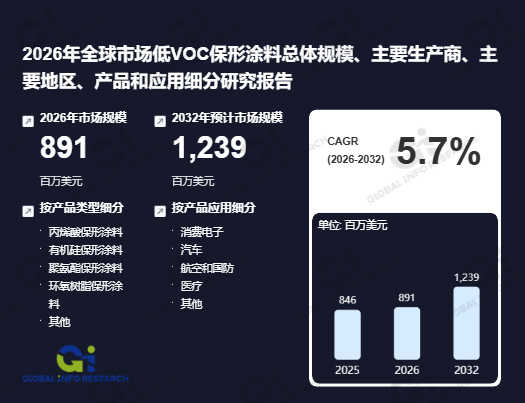
据GIR (Global Info Research)调研,按收入计,2025年全球低VOC保形涂料收入大约846百万美元,预计2032年达到1239百万美元,2026至2032期间,年复合增长率CAGR为5.7%。
本报告的主要目标如下:
确定全球及主要国家/地区低VOC保形涂料市场的总规模
评估低VOC保形涂料的增长潜力
预测低VOC保形涂料各产品和终端市场的未来增长
评估影响低VOC保形涂料市场的竞争因素
低VOC保形涂料的市场驱动因素:
一、全球环保法规与 “双碳” 政策强制收紧,倒逼行业全面低 VOC 化
全球范围内针对 VOC 排放的法规持续加严,成为低 VOC 保形涂料最核心、最刚性的市场驱动因素。2025 年,中国《涂料中有害物质限量》(GB 30981 系列)全面实施,将工业防护涂料 VOC 限值大幅压低至50–100g/L,并将电子保形涂料纳入强制管控范围;欧盟 REACH 法规、美国 EPA 与加州 CARB 标准同步升级,对电子制造 VOC 排放实施零容忍趋势,未达标产品面临禁售、高额罚款、退出市场的风险。同时,中国 “双碳” 战略与欧盟 CBAM 机制深入推进,对高 VOC 产品征收碳关税、环保税,使其成本优势完全消失。政策端形成 “强制标准 + 税收杠杆 + 市场准入” 三重约束,迫使汽车电子、新能源、航空航天等高端电子制造产业链全面淘汰传统溶剂型保形涂料,直接推动低 VOC 产品成为行业标配,2025 年合规渗透率已突破68%,成为市场增长的基本盘。
二、新能源与高端电子产业爆发,催生高可靠低 VOC 防护刚需
新能源汽车、光伏储能、医疗电子、5G/6G 通信等高可靠性电子产业的爆发式增长,为低 VOC 保形涂料开辟了增量蓝海。2025 年全球新能源汽车销量超2500 万辆,渗透率达35%,其三电系统(电池、电机、电控)、ADAS 自动驾驶、车规级传感器长期处于湿热、振动、高压、腐蚀环境,必须依赖低 VOC、耐高温、耐湿热、高绝缘、可返修的保形涂层防护,单车涂料用量较传统燃油车提升3 倍。光伏逆变器、储能 BMS、风电变流器等新能源设备面临户外-40℃至 125℃极端温差与盐雾霉菌侵蚀,低 VOC 水性 / 无溶剂型保形涂料凭借耐候性、低离子析出、环保安全特性,成为唯一合规选择。医疗电子、航空航天器件则要求零污染、低气味、生物相容性 ,低 VOC 配方完美契合洁净车间、医疗级生产标准。这些高端领域不计成本、只看性能与合规,带动低 VOC 保形涂料年均增速超 35%,显著高于行业平均水平。
三、技术突破实现性能平替,解决低 VOC 化核心痛点
水性、无溶剂、UV 固化等低 VOC 技术的成熟与突破,彻底消除了 “环保 = 降性能” 的行业痛点,实现对传统溶剂型产品的全面平替与超越,成为市场渗透的关键引擎。2025 年,水性丙烯酸改性、有机硅水性乳液、UV - 湿气双固化技术实现产业化,使低 VOC 保形涂料具备:耐温 - 55℃至 200℃、绝缘强度>10kV/mm、耐盐雾 1000h 无腐蚀、固化速度提升 50%、残胶率<0.1%、返修便捷,综合性能全面追平甚至超越传统高 VOC 溶剂型产品。同时,纳米填料、自修复、超疏水等改性技术应用,进一步赋予其抗粉尘、防硫化、耐化学腐蚀等特种功能。工艺端,低粘度配方、快速表干、厚涂无气泡技术解决了施工难题,适配选择性涂覆、自动化喷涂等高效产线,良率提升至95%。技术成熟使客户无需牺牲性能即可满足环保,打消最后顾虑,推动低 VOC 产品从 “被动合规” 转为 “主动优选”。
本报告根据以下参数对全球低VOC保形涂料市场的主要参与者进行分析:公司概况、销售数量、收入、价格、毛利率、产品组合、地域分布和关键发展动态。
本报告涵盖的主要公司包括DOW、 Henkel、 Chase Corporation、 3M、 Fuji Chemical、 ShinEtsu、 ELANTAS Electrical Insulation、 Huitian New Materials、 H.B. Fuller、 KISCO、 Electrolube、 Dymax Corporation、 YIK SHING TAT New Material、 CRC、 GuangDong Ritop Fine Chemical、 Zhuhai Changxian New Materials Technology、 Chemtronics、 Yantai Seayu New MATERIALS、 Jinhongtai New Chemical Materials等。
本报告还提供了有关低VOC保形涂料市场驱动因素、制约因素、机遇、新产品发布或审批的关键见解。
环洋市场咨询(Global Info Research)是一家深挖全球行业信息、分析竞争对手动态、为企业提供市场战略支持而服务的企业。以“定位全球,慧聚价值”为理念,为企业提供深度市场发展分析报告。
出版商:广州环洋市场信息咨询有限公司
报告编号:3112259


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96