拉姆研究(LRCX)股票6月11日开盘上涨5.31%:原因全解读



 收藏
 举报
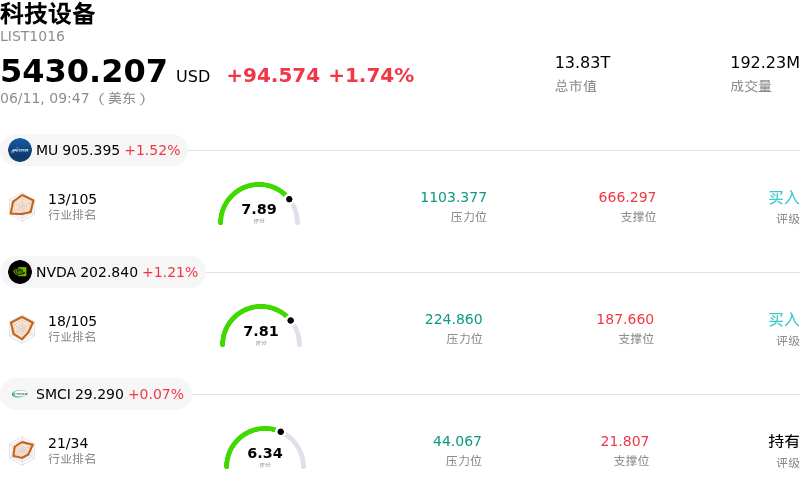
拉姆研究 (LRCX) 开盘上涨5.31%, 所属行业科技设备上涨1.74% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.52%;英伟达 (NVDA) 上涨 1.21%;超微电脑 (SMCI) 上涨 0.07%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
Lam Research (LRCX) 今日股价上涨,主要受强劲的财务表现、半导体行业的乐观前景以及分析师正面情绪的共同驱动。公司近期公布的2026财年第三季度财报表现尤为出色,营收和调整后每股收益均超过市场预期。伴随着稳健的业绩,公司还上调了2026日历年晶圆制造设备支出的预期,预示着其业务将继续保持增长势头。
支撑这一上涨趋势的一个重要因素是半导体需求的加速增长,这主要得益于人工智能基础设施的快速扩张。Lam Research 被视为 AI 增长的关键赋能者,其设备对于先进芯片制造至关重要。公司预计今年先进封装业务的收入将大幅增长,且随着 AI 应用对沉积和刻蚀工艺的需求日益增加,其可服务市场规模正在不断扩大。这种与蓬勃发展的 AI 领域的紧密联系,使 Lam Research 在行业中占据了有利位置。
分析师的上调修订和目标价提高进一步增强了投资者信心。多家知名投资机构维持或上调了评级,其中一些机构大幅上调了 Lam Research 的股票目标价。例如,富国银行(Wells Fargo)和瑞银(UBS)近几周均显著调高了目标价,反映出对公司未来前景的看涨态度。分析师的积极支持,结合 Renaissance Group LLC 和 Franklin Resources 等公司的显著增持行为所体现的强劲机构买盘,共同营造了围绕 LRCX 的积极市场情绪。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值[14.94],处于中性状态,RSI数值56.96处于中性状态,Williams%R数值-47.63处于超卖状态,注意关注。
拉姆研究(LRCX)媒体舆情
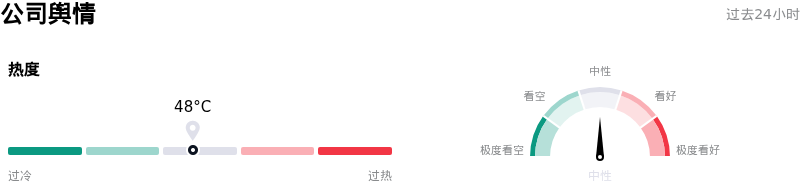
拉姆研究 (LRCX) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
拉姆研究(LRCX)基本面分析
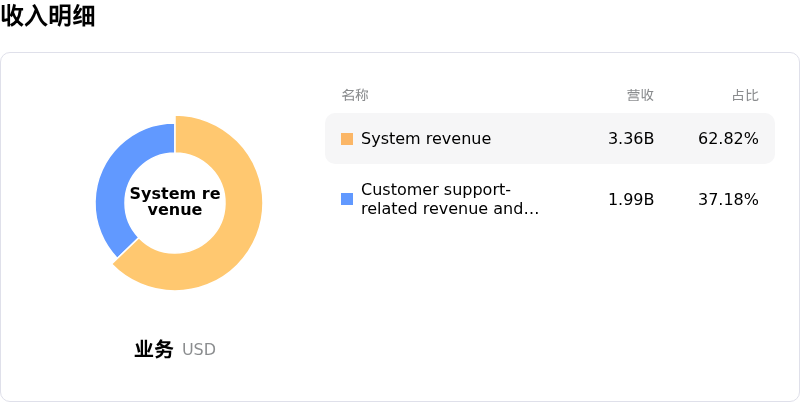
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$18.44B,处于行业12,净利润$5.36B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$319.92,最高价为$385.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 受美国持续限制向中国出口芯片设备影响,地缘政治风险有所上升,直接冲击了 Lam Research 的市场准入和未来收入来源,该公司在中国市场拥有重大业务敞口。
- 分析师评论指出,该股目前估值过高,其较高的预测市盈率蕴含了对长期晶圆厂设备支出的过度乐观预期,从而加剧了其对价格回调的敏感性。
- 鉴于毛利率和营业利润率下滑风险增加,Erste Group 将 Lam Research 的股票评级下调至“持有”,反映了对未来盈利能力更为谨慎的展望。
- 近期内部人士抛售行为,包括 2026 年 6 月 1 日提交 Form 144 文件拟转售已行权的股份,可能释放出内部人士缺乏信心的信号。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96