拉姆研究(LRCX)股票6月18日盘中上涨6.52%:释放什么信号?



 收藏
 举报
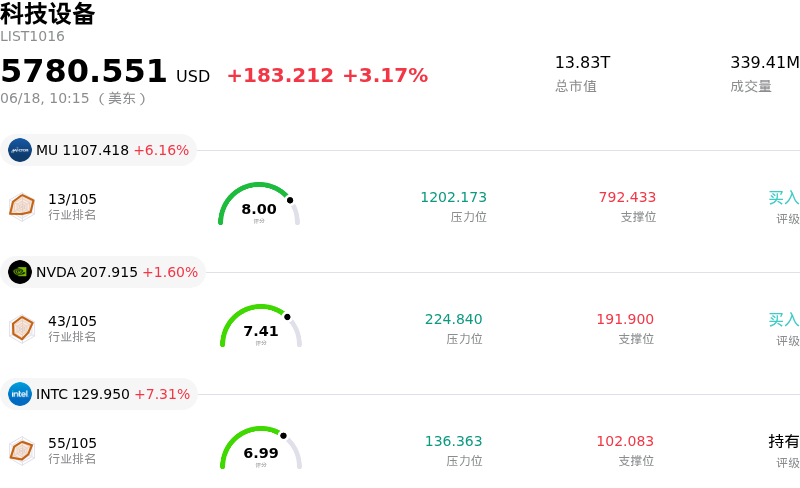
拉姆研究 (LRCX) 盘中上涨6.52%, 所属行业科技设备上涨3.17% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.64%;英伟达 (NVDA) 上涨 1.50%;英特尔 (INTC) 上涨 6.80%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
泛林集团(Lam Research)的上行势头和显著的日内波动,主要受到宏观顺风、数据中心组件支出飙升以及半导体资本设备前景强劲等多重利好因素的推动。最近一份强调全球数据中心IT支出实现同比三位数增长的市场报告,重新点燃了整个半导体产业链的投资热情。由于人工智能基础设施需要高密度3D NAND堆叠和先进封装技术,作为刻蚀和沉积设备领先供应商的泛林集团(Lam Research)显然成为了主要受益者。这一需求的激增增强了市场信心,表明半导体资本支出周期正在经历一个长期的、跨年度的扩张。
该股表现的关键在于公司上调了全球晶圆制造设备市场的预测。公司管理层最近表示,在向先进芯片架构快速转型的推动下,客户需求可见度达到了多年来的最高水平。具体而言,该公司的先进封装业务正成为巨大的增长引擎,预计先进封装收入将增长50%以上。由于先进芯粒(Chiplet)和高带宽内存(HBM)高度依赖沉积密集型制造工艺,投资者将该业务视为参与当前人工智能周期的一种极具韧性的投资方式。
华尔街主流机构的一系列激进上调目标价和评级行动,进一步强化了这一积极的行业前景。顶尖金融机构纷纷上调了该股的估值,理由是需求蓬勃发展、盈利预测上修超预期以及营收呈现良好的环比加速增长态势。随着分析师越来越多地将存储芯片市场的持续复苏和资本支出的增长纳入模型,这些评级上调为该股奠定了强劲的支撑位。此外,科技板块的整体反弹也提振了投资者情绪,推动了动量驱动型买盘。
尽管上行轨迹强劲,该股仍持续表现出显著的日内波动。这在一定程度上是由于市场对估值偏高的争议,因为一些指标表明该股目前的交易价格相比其历史倍数存在溢价。此外,标的期权市场近期录得异常交易量,反映出活跃的对冲行为以及对短期价格走势的分歧。投资者还在密切关注潜在风险,包括出口管制动态变化下对中国市场的高敞口,以及近期内部人士的减持行为。然而,对下一代半导体设备的压倒性结构性需求主导了交易,多方力量压倒了对短期估值的担忧,推动股价进一步走高。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值7.671,处于买入状态,RSI数值65.588处于中性状态,Williams%R数值24.712处于买入状态,注意关注。
拉姆研究(LRCX)媒体舆情
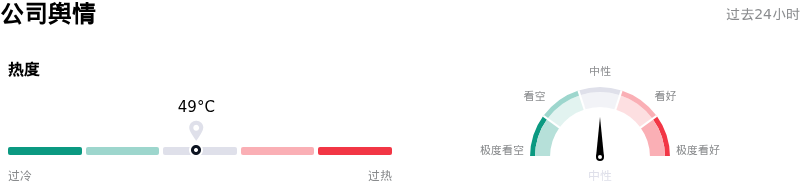
拉姆研究 (LRCX) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
拉姆研究(LRCX)基本面分析
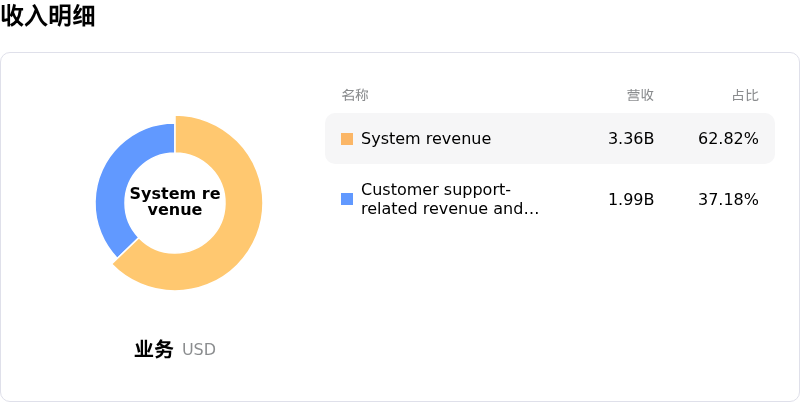
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$18.44B,处于行业12,净利润$5.36B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$325.89,最高价为$420.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特有风险:
- 预计出货量增速放缓: 市场对系统出货量增速急剧放缓产生了结构性担忧。由于NAND闪存和中国逻辑芯片市场的周期性降温,预计该增速将从2025年的82%骤降至2026年的仅3%,从而对短期内的总营收增长构成威胁。
- 中国市场面临严峻的地缘政治和贸易限制: 由于中国市场占其总营收的约34%至35%,Lam极易受到美国扩大出口管制和设备出货限制的影响——例如近期对向中国华虹出货的限制——这可能导致其在该地区的市场份额遭受永久性损害。
- 重要客户面临氦气供应链风险: 有报道称,中东冲突可能引发韩国氦气出口中断,这威胁到Lam最大客户三星和SK海力士的晶圆制造进度;由于氦气是晶圆厂运营中不可替代的冷却剂,任何短缺都将直接削弱对Lam刻蚀和沉积设备的需求。
- 估值高企背景下内部人士减持: 一份 Form 4 申报文件显示,董事 Eric Brandt 减持了 54,500 股股票,套现超 1910 万美元,这加剧了市场对短期估值见顶的担忧,而此时该股的滚动市盈率已超过 73 倍,处于极高水平。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96