英特尔(INTC)股票6月22日开盘上涨4.67%:原因全解读



 收藏
 举报
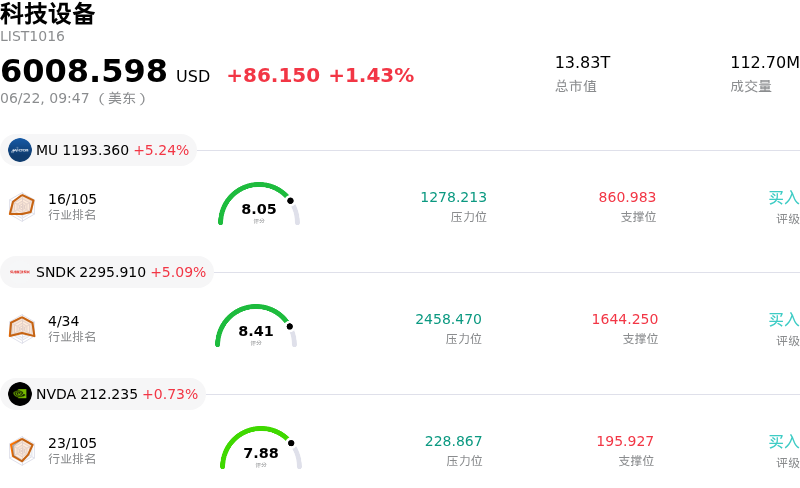
英特尔 (INTC) 开盘上涨4.67%, 所属行业科技设备上涨1.43% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.24%;闪迪 (SNDK) 上涨 5.09%;英伟达 (NVDA) 上涨 0.39%。
今日是什么导致了英特尔(INTC)股价上涨?
英特尔股价的上行势头和显著的日内波动,主要受到一系列备受瞩目的代工合作公告以及机构对其制造业务转型信心日益增强的推动。从上周晚些时候延续至今的核心催化剂是其与苹果已确认的合作。在美国政府积极支持本土半导体生产的背景下,苹果已同意利用英特尔的本土代工服务来设计和制造芯片。这一合作是对英特尔长期IDM 2.0战略的重大肯定,不仅证明了其满足顶级科技巨头严苛制造标准的能力,也使其成为替代国际半导体代工厂的切实可行的本土选择。
借此势头,英特尔与联华电子(UMC)宣布达成一项里程碑式的协议,将共同开发12纳米和3纳米芯片制造工艺。在此合作框架下,生产将集中在英特尔位于亚利桑那州的Ocotillo园区。英特尔将贡献其先进的FinFET晶体管设计和领先的制造产能,而联电则带来丰富的客户资源和成熟制程代工的专业知识。这一合作具有高度的战略意义,因为它不仅有助于英特尔优化其工厂产能利用率并缓解财务压力,同时也能加速提升其在先进制程领域的竞争优势。
此外,该股还受益于本月早些时候积累的利好消息,其中最引人注目的是谷歌(Google)的一笔大额订单,即在2028年前为其制造超过300万个张量处理单元(TPU)。这是英特尔迄今为止获得的最大的代工量产订单之一。与此同时,该公司最先进的18A-P工艺已正式进入风险试产阶段的消息,进一步提振了市场乐观情绪。这些运营里程碑,连同其他主要芯片设计公司正在评估英特尔先进制程的传闻,显著重塑了市场对于英特尔在人工智能硬件供应链中长期商业可行性的预期。
华尔街对这些里程碑做出了积极回应,掀起了一波乐观的预期上调潮。值得注意的是,分析师最近上调了英特尔的目标价,并强调了市场对其先进封装技术(如EMIB-T和Foveros)日益增长的需求,这些技术对高性能AI计算至关重要。半导体板块的整体普涨进一步放大了这一积极情绪,主要行业指数纷纷创下历史新高。尽管部分分析师警告称,该股的快速上涨已使其估值溢价偏高,但实质性的代工合同、政府支持的本土制造推动力以及技术突破的共同作用,继续激发了投资者的强劲需求,并推动其股价持续走强。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值1.364,处于买入状态,RSI数值64.208处于中性状态,Williams%R数值4.011处于超买状态,注意关注。
英特尔(INTC)媒体舆情
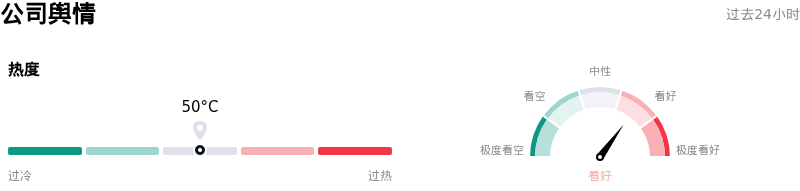
英特尔 (INTC) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业4,净利润$-267.00M,处于行业110。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$91.92,最高价为$150.00,最低价为$25.00。
关于英特尔(INTC)的更多详情
公司特有风险:
- 投机性苹果合作传闻与估值透支: 英特尔近期股价飙升至133.99美元,主要是受到2026年6月18日社交媒体上一篇未证实帖子的推动,该帖子声称其与苹果达成了本土制造协议。由于两家公司均拒绝正式确认该合同,分析师警告称,这一轮上涨具有高度投机性,已将英特尔的估值推高至10倍以上的市销率,若该交易无法兑现,将带来巨大的下行风险。
- 代工业务资金严重吃紧与自由现金流告负: 尽管市场对赢得潜在客户持乐观态度,但英特尔代工(Intel Foundry)仍处于严重亏损状态,其在2026年第一季度录得24亿美元的运营亏损,同时自由现金流为负38.7亿美元。持续的现金消耗严重限制了该公司的财务灵活性,使其难以维持其耗资数十亿美元的本土晶圆厂扩张项目。
- 下一代工艺节点良率未达盈利水平: 尽管英特尔先进的18A-P工艺节点已于2026年6月16日进入风险生产阶段,但机构报告显示,18A良率仍低于盈利门槛(据称在50%左右)。预计最早要到2026年底才能实现商业化规模盈利,这带来了短期利润率稀释和执行风险。
- 核心PC及服务器市场竞争加剧: 在英伟达推出适用于Windows笔记本电脑、基于Arm架构的RTX Spark超级芯片和N1X CPU后,英特尔在PC处理器领域的霸主地位面临直接而严峻的挑战。这一新的竞争威胁,加上在服务器CPU市场份额方面向AMD的持续流失,限制了英特尔的定价权,并压缩了高利润业务板块的盈利。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96