英特尔(INTC)股票7月7日盘中下跌9.87%:释放什么信号?



 收藏
 举报
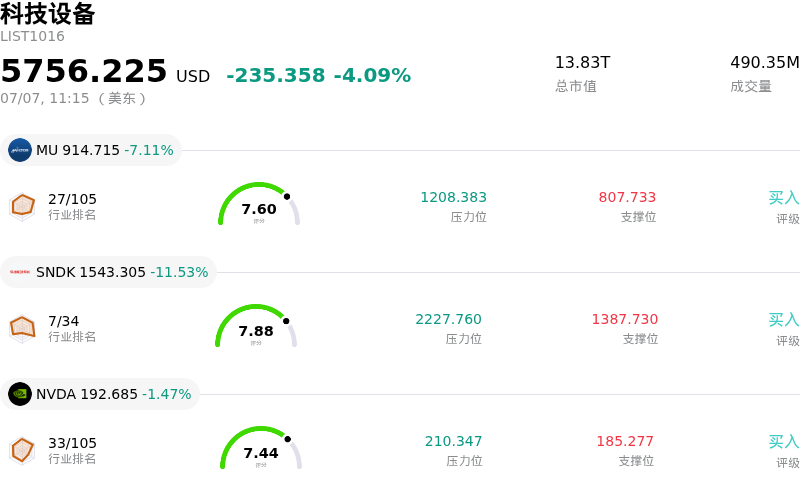
英特尔 (INTC) 盘中下跌9.87%, 所属行业科技设备下跌4.09% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 6.85%;闪迪 (SNDK) 下跌 11.15%;英伟达 (NVDA) 下跌 1.47%。
今日是什么导致了英特尔(INTC)股价下跌?
作为半导体板块大成交量整体回调的一部分,英特尔(Intel)股价经历了明显的下行修正。在2026年上半年,芯片制造商因人工智能的极度乐观情绪而飙升,经历了解构历史性的反弹,但此后市场情绪急剧转变。这种势头的逆转主要是由半导体泡沫风险上升和估值过高的警告所引发的。随着宏观板块焦虑情绪的加剧,投资者越来越多地从高估值的科技股中撤出以锁定利润,给英特尔带来了巨大的抛售压力。
这种全行业范围内的获利了结暴露了公司特有的脆弱性,特别是英特尔的估值与其基本面之间的脱节。虽然投机热情在今年早些时候将该股推高至溢价倍数,但这家芯片制造商仍需在高度资本密集的转型阵痛中艰难前行。其代工业务持续巨额亏损的财务现实,加之庞大的资本支出需求,导致机构投资者加强了估值纪律。随着市场展望即将于7月23日发布的第二季度财报,这种紧张局势尤为严峻,英特尔必须证明其能够将结构性转型承诺转化为真正的、盈利性的增长。
除了这些估值担忧之外,围绕英特尔宏伟的制造和技术路线图,市场对其执行力的担忧也挥之不去。尽管该公司在其先进的下一代节点(如18A工艺)上取得了进展,但分析师预计,在2026年底或2027年之前,不会出现可盈利的商业规模良率。这一时间滞后可能会稀释短期毛利率,并延长其对内部产品需求的依赖,而非获得利润丰厚的外部客户合同。在第一季度,外部代工收入仍然微乎其微,这表明英特尔转型为高盈利合同制造商的进程仍处于起步阶段。
此外,全球供应链和投入成本的上升已迫使该公司对某些消费级和服务器处理器实施选择性涨价。虽然这一策略旨在保护毛利率,但它增加了下游压力,并凸显了运营一家高度资本密集的本土制造企业所面临的持续运营逆风。
从技术面来看,该股的下跌势头已跌破关键的短期支撑位,包括20日简单移动平均线。这一跌破加速了交易员向更谨慎、规避风险姿态的转变,将先前的支撑位转化为即时阻力位。总而言之,在即将公布财报之前,板块范围内的估值重新评估、短期利润率稀释风险以及执行焦虑等多重因素,共同推动了英特尔股价的急剧回调。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-3.031,处于中性状态,RSI数值50.343处于中性状态,Williams%R数值76.471处于卖出状态,注意关注。
英特尔(INTC)媒体舆情
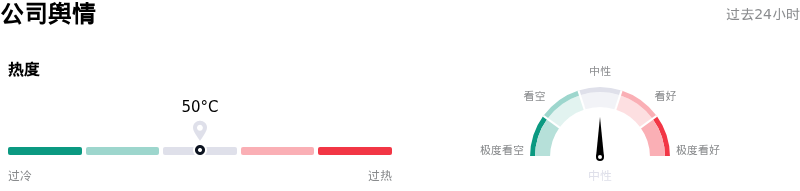
英特尔 (INTC) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业4,净利润$-267.00M,处于行业110。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$97.33,最高价为$200.00,最低价为$25.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 下一代节点良率不及预期,难以实现盈利:尽管Intel已将其关键的18A-P工艺节点推进至风险量产阶段,但目前的良率仍低于商业化规模的盈利门槛。机构分析师指出,在2026年晚些时候或2027年之前,高良率带来的盈利很难实现,这使得公司在面临沉重资本支出的同时,短期毛利率存在被稀释的风险。
- 估值溢价过高与市场情绪脆弱性:在经历了多个季度的持续大涨后,Intel的估值已飙升至极度敏感的倍数水平(例如,市销率超过12倍,而行业平均水平则低得多)。这一高企的估值在很大程度上依赖于尚未得到证实的外部代工业务收入,这使得该股在市场资金撤出高倍数半导体板块的整体轮动中,极易出现盘中剧烈下跌。
- 利润率面临即将来临的挤压:2026年7月6日,Intel证实将对特定的消费级和Xeon(至强)服务器处理器进行选择性涨价,以应对全球供应链成本上升和先进节点产能受限的问题。分析师警告称,这些上升的投入成本,加上新制造节点昂贵的量产初期成本,对短期毛利率构成了重大威胁,可能会抵消未来几个季度的收入增长。
- 代工业务规模扩张的执行风险:Intel目前市场溢价的很大一部分是基于其合同制造业务(代工业务)能够快速扩张的假设,然而该业务板块在第一季度录得24亿美元的运营亏损,外部客户收入仅为微乎其微的1.74亿美元。如果即将在2026年7月23日发布的第二季度财报未能展示出实质性的商业合同签署和收入进展,该股将面临巨大的下行风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96