力拓(RIO)股票7月8日盘中下跌3.13%:投资者必看的核心信息



 收藏
 举报

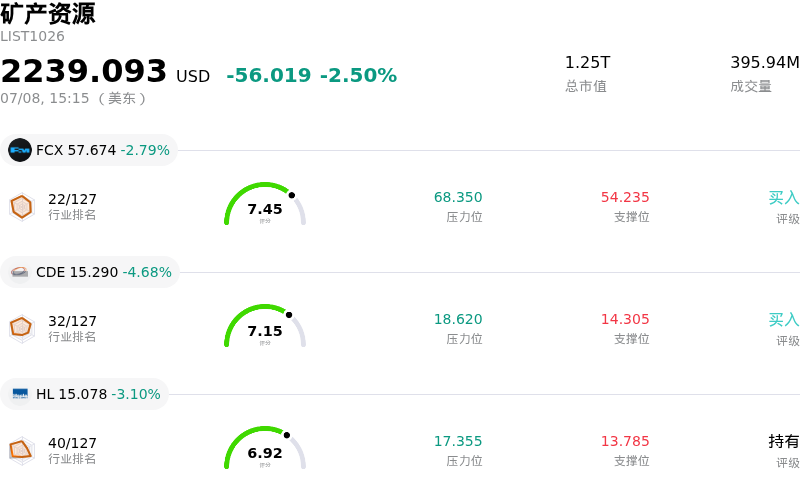
力拓 (RIO) 盘中下跌3.13%, 所属行业矿产资源下跌2.50% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 下跌 2.79%;Coeur Mining Inc (CDE) 下跌 4.68%;Hecla Mining Co (HL) 下跌 3.13%。
今日是什么导致了力拓(RIO)股价下跌?
力拓(Rio Tinto)股价的下跌趋势主要是由于中东地区地缘政治局势升级所致。敌对行动的突然升级引发了全球股市的避险情绪。尽管由于对供应中断的担忧导致油价飙升,但更广泛的工业金属价格出现回落,对主要资源巨头和基础材料生产商的打击尤为严重。作为铜、铝和铁矿石的主要生产商,力拓对全球大宗商品定价和工业需求预测的变化高度敏感,而这两者都随着地缘政治局势的升级而有所走弱。
更宏观的经济环境也对该股构成了下行压力。由于全球通胀和利率担忧持续存在,美债收益率攀升。收益率上升增加了资本密集型采矿企业的资本成本,并降低了未来现金流的折现值,从而促使机构投资者调整投资组合,减少对重工业股票的配置。预期的中国经济数据进一步加剧了这一宏观压力,因为中国经济数据往往会严重影响铁矿石等关键金属的需求预测。
在公司特定事件方面,力拓宣布不会行使其选择权,去担任Sovereign Metals在马拉维的Kasiya金红石-石墨项目的设计运营方。尽管该公司坚称这一决定符合其将业务重点严格收窄至铜、铁矿石、锂和铝的精细化公司战略,但终止这些开发和营销权,代表着从一个巨大的未开发矿床项目中后退了一步。虽然力拓仍是该项目的最大股东,但该决定凸显了运营调整,这可能会引发部分市场参与者的短期谨慎情绪。
归根结底,大宗材料板块的剧烈抛售、地缘政治摩擦导致的工业金属价格下跌,以及全球债券收益率上升,这些因素共同为力拓创造了一个充满挑战的环境。尽管凭借其备受瞩目的铜和铁矿石资产,力拓拥有强劲的基本面,但宏观因素驱动的避险行情仍引发了盘中波动和下行轨迹。
力拓(RIO)技术分析
力拓 (RIO) 技术面来看,MACD(12,26,9)数值-1.308,处于卖出状态,RSI数值33.470处于中性状态,Williams%R数值97.715处于超卖状态,注意关注。
力拓(RIO)基本面分析
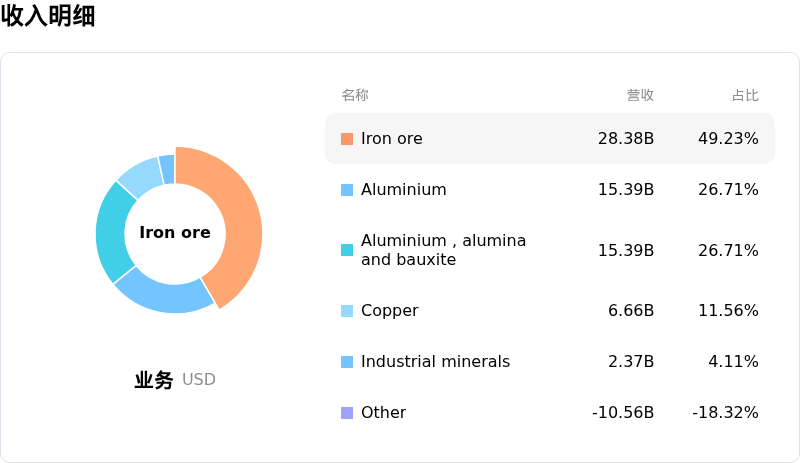
力拓 (RIO) 处于矿产资源行业,最新年度营业收入$57.64B,处于行业2,净利润$9.97B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$100.03,最高价为$125.00,最低价为$68.00。
关于力拓(RIO)的更多详情
公司特定风险:
- 铁矿石价格低迷与中国需求疲软:力拓(Rio Tinto)的核心盈利驱动因素仍极易受到中国钢铁行业结构性疲软的影响。本月迄今,铁矿石价格下跌约8.3%,至每吨101美元左右,且中国钢厂将采购限制在仅满足即时需求的范围内。
- 技术面卖出信号疲软与动能恶化:该股已进入中短期负面的技术态势,股价交投于主要短期均线下方,且震荡指标(CCI和随机相对强弱指数Stochastic RSI)极度看跌,预示着强烈的日内抛售压力。
- 流失战略资产与营销权:该公司突然做出战略调整,退出运营Sovereign Metals位于马拉维的Kasiya金红石-石墨项目的期权,这迫使其放弃该项目未来产量40%以上的关键产品营销权,引发了市场对其长期关键矿产管道的担忧。
- 转型中的执行与资本配置风险:从成熟、高利润的铁矿石业务转向高成本的绿色科技项目和电池金属(例如锂以及耗资15亿美元的AP60铝业扩张计划),增加了公司的资本密集度、短期运营风险以及对漫长执行周期的敏感性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96