开市客(COST)股票7月28日盘中上涨3.43%:关键驱动因素揭晓



 收藏
 举报
开市客 (COST) 盘中上涨3.43%, 所属行业零售商上涨0.63% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 下跌 0.89%;开市客 (COST) 上涨 3.43%;家得宝 (HD) 上涨 3.16%。

今日是什么导致了开市客(COST)股价上涨?
近期开市客股价的上涨在很大程度上是受具有韧性的消费者支出模式和有利的宏观经济指标共同推动的。随着通胀压力显现稳定迹象,投资者对拥有强大定价权的高质量零售商的信心不断增强。开市客独特的会员模式继续提供可预测的收入流,使其免受零售行业典型周期性波动的影响,从而成为寻求稳定与增长的机构资金的首选。
除了更广泛的宏观经济利好外,该公司还受益于市场对其最新销售数据和会员续期趋势的乐观情绪。相关报告显示高级会员注册量激增,表明会员人均支出呈上升趋势,这直接转化为盈利预期的改善。此外,科克兰(Kirkland Signature)自有品牌的持续成功提供了显著的利润率缓冲,使该公司能够在保持优于同行的盈利水平的同时,提供具有竞争力的价格。
市场分析师也在今日的行情中发挥了作用,他们发布的最新预测报告强调了开市客高效的物流网络及其向国际市场的战略扩张。在不断变化的供应链环境中有效管理库存的能力,使该公司与其他近期苦于库存积压的大型仓储零售商区分开来。随着机构投资者日益看重资产负债表实力和股息可靠性,该股目前的运行轨迹反映出更广泛的共识,即开市客仍是多元化投资组合中的顶级核心资产。
最后,盘中出现的波动可归因于更广泛的市场调仓以及技术面交易点位的影响。随着股价突破关键阻力区,可能触发了系统性买入程序,从而放大了股价的上涨势头。由于缺乏重大的负面催化剂,加之市场对即将公布的季度财报普遍持乐观态度,这种动能得到了支撑,投资者正期待有关潜在会员费上涨和资本回报策略的进一步指引。
开市客(COST)技术分析
开市客 (COST) 技术面来看,MACD(12,26,9)数值6.821,处于中性状态,RSI数值53.050处于中性状态,Williams%R数值25.171处于买入状态,注意关注。
开市客(COST)媒体舆情
开市客 (COST) 公司舆情热度来看,当前热度56,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。

开市客(COST)基本面分析
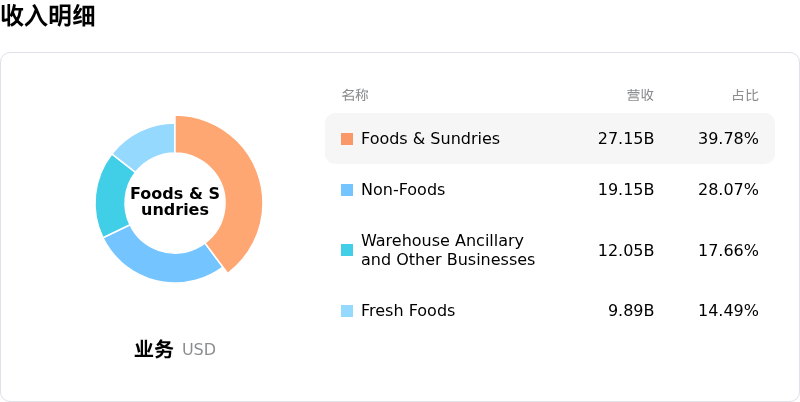
开市客 (COST) 处于零售商行业,最新年度营业收入$275.24B,处于行业2,净利润$8.10B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1077.90,最高价为$1315.00,最低价为$754.80。
关于开市客(COST)的更多详情
公司特定风险:
- 会员费上调延迟:分析师情绪已转向担忧下一次会员费上调的时机;由于这一高利润率的收入来源对于抵消微薄的零售利润率至关重要,管理层对该时间表的持续沉默被视为盈利增长预测的主要下行风险。
- 非必需消费支出收缩:近期的交易数据表明,电子产品和珠宝等高客单价非必需品类的增速有所放缓,而这些品类传统上比核心杂货和汽油业务提供更高的利润率,这可能会导致即将到来的季度利润率出现收缩。
- 溢价估值脆弱性:开市客目前的交易市盈率显著高于其历史五年平均水平和零售同行;这种高企的估值使得公司对月度同店销售额的微小不及预期,或会员续约率的轻微偏差都极度敏感。
- 销售及管理费用(SG&A)利润率压力:劳动力市场的持续偏紧以及与最后一公里配送基础设施扩张相关的运营成本上升,正对销售、一般和管理费用施加向上压力,恐将蚕食供应链效率提升所带来的收益。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96