台积电(TSM)股票7月30日盘中上涨7.00%:释放什么信号?



 收藏
 举报

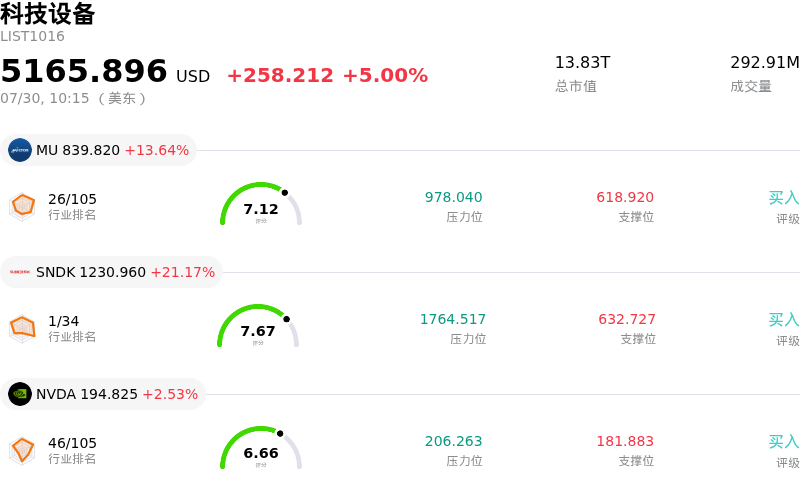
台积电 (TSM) 盘中上涨7.00%, 所属行业科技设备上涨5.00% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 12.77%;闪迪 (SNDK) 上涨 20.63%;英伟达 (NVDA) 上涨 2.53%。
今日是什么导致了台积电(TSM)股价上涨?
在强劲的基本面指标与有利的宏观经济条件共同作用下,台积电展现出强劲的上行势头。其主要驱动力似乎是公司最新的季度财报,该业绩大幅超出机构预期。管理层修正后的全年业绩指引表明,市场对先进制程技术的需求正在持续加速,特别是在向2纳米制程的过渡进入关键规模化阶段之际。人工智能基础设施市场的持续扩大进一步增强了这一乐观情绪,台积电在下一代加速器所需的高端代工服务领域保持着无可争议的垄断地位。
半导体行业目前正见证智能手机和个人电脑领域的企稳,这与对数据中心升级的强劲需求相结合,构成了双轮驱动的增长前景。机构投资者对先进节点良率提升的报告反应积极,这直接转化为更高的毛利率。此外,海外晶圆厂取得的成功运营里程碑已开始缓解长期以来对地理集中度的担忧。供应链的多元化正在成为该股估值重估的催化剂,因为传统上与该公司相关的地缘政治风险溢价已开始收窄。
在宏观经济方面,通胀降温的环境导致市场情绪发生转变,有利于具有强大定价权的大盘成长股。随着美联储转向更为宽松的货币立场,资本密集型行业龙头的折现现金流估值正在走高。交易时段内观察到的整体市场波动反映了资金正大规模从防御性板块轮动回高确信度的科技股。这一趋势得到了分析师接连上调评级的支持,几家主要投资银行基于该公司通过先进封装创新在芯片价值链中获取更大份额的能力,纷纷调高了其目标价。
此外,宣布增加股息发放或扩大股票回购计划可能也有助于推动股价的积极走势。在社交媒体热度和高成交量交易活动的推动下,散户投资者情绪已转向极度看涨。随着该公司通过卓越的研发支出持续拓宽其竞争护城河,机构投资组合调整正日益倾向于超配半导体板块。当前的上行势头凸显了市场对该公司作为全球数字经济基石的认可,其有能力在不考虑短期周期性波动的情况下实现持续增长。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-9.358,处于卖出状态,RSI数值34.156处于中性状态,Williams%R数值97.087处于超卖状态,注意关注。
台积电(TSM)基本面分析
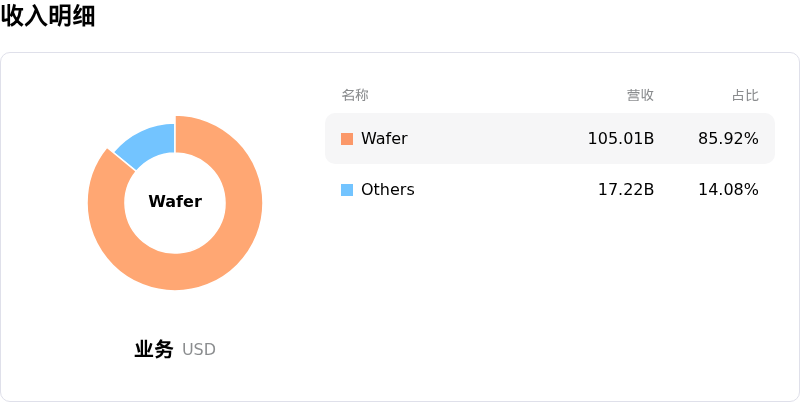
台积电 (TSM) 处于科技设备行业,最新年度营业收入$122.22B,处于行业2,净利润$55.12B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$532.10,最高价为$700.00,最低价为$363.80。
关于台积电(TSM)的更多详情
公司特定风险:
- 地缘政治集中风险:在近期年度股东大会上的高管发言中,管理层重申无法将核心制造业务迁出台湾,这使得该公司在面对地区局势不稳定和两岸紧张局势时显得尤为脆弱,从而引发机构立即进行避险操作。
- 高数值孔径EUV资本支出压力:近期分析师针对下一代高数值孔径EUV(High-NA EUV)光刻机高昂成本的审视,引发了市场对台积电(TSM)的担忧,即如果资本密集度超出当前指引,该公司可能面临显著的利润率承压,或导致2nm/A16技术产能爬坡放缓。
- 台湾能源基础设施脆弱性:有报道指出,台湾地区能源备用容量收紧以及工业用电价格可能上涨,对高耗能的3nm生产线构成了直接的运营威胁,可能导致本季度销货成本(COGS)上升。
- 出口管制监管波动:美国针对向特定国家和地区出口高性能计算(HPC)不断变化的贸易限制,带来了无晶圆厂(Fabless)客户突然取消订单的风险,这些客户依赖台积电(TSM)的先进工艺节点进行全球硬件分销。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96