阿斯麦(ASML)股票8月18日开盘下跌3.39%:原因全解读



 收藏
 举报
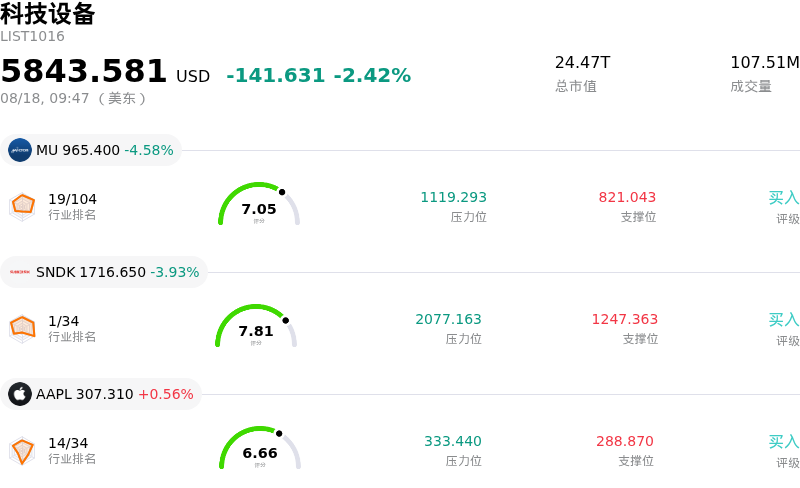
阿斯麦 (ASML) 开盘下跌3.39%, 所属行业科技设备下跌2.42% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 4.58%;闪迪 (SNDK) 下跌 4.62%;苹果 (AAPL) 上涨 0.56%。
今日是什么导致了阿斯麦(ASML)股价下跌?
阿斯麦(ASML Holding)股价面临下行压力,主因更广泛的科技板块在宏观因素驱动下遭遇消化盘整与获利回吐。在全球人工智能基础设施支出推动了连续数季的强劲扩张后,半导体设备厂商在高估值倍数面前面临着更高的市场敏感性。随着整体股市波动促使市场对先进制造相关的资本货物个股采取短期避险态度,机构投资者似乎正在重新平衡投资组合,并在巨型半导体龙头股上获利了结。
地缘政治贸易动态和监管审查也继续对光刻机供应商造成周期性逆风。围绕芯片制造设备的出口管制合规要求持续存在,加上受限地区市场开发替代工具的相关报道,使得市场对长期深紫外(DUV)光刻机收入流产生了阶段性谨慎态度。尽管前沿晶圆代工节点的扩产在结构上支撑着客户对极紫外(EUV)系统的需求,但地缘政治消息依然给订单簿可见性预期带来了短暂的波动。
从基本面展望来看,阿斯麦在半导体供应链中保持着不可或缺的地位,这得益于主要逻辑芯片和高带宽内存(HBM)生产商强劲的长期积压订单支撑。然而,相较于历史行业平均水平的高溢价估值,使得该股票在整体硬件板块情绪降温时极易遭遇快速回调。机构交易活动反映出战术性暂停,市场参与者正在密切关注客户资本出资时机以及零部件供应链节奏,以确认短期内的财务执行力能否继续支撑高企的前瞻估值倍数。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值48.217,处于买入状态,RSI数值62.344处于中性状态,Williams%R数值3.618处于超买状态,注意关注。
阿斯麦(ASML)基本面分析
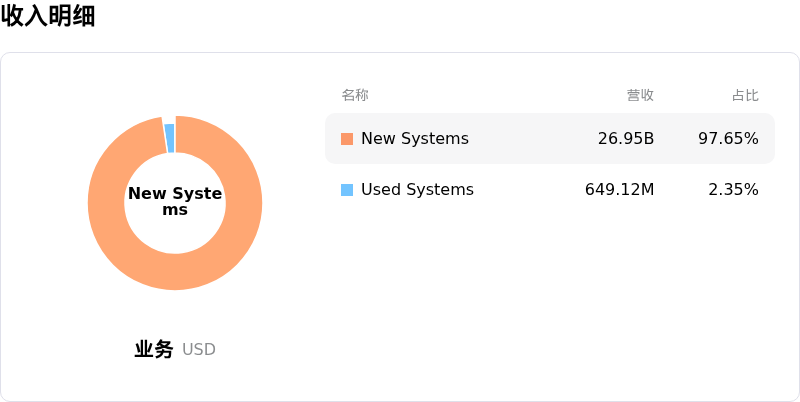
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2204.11,最高价为$2845.76,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特有风险:
- DUV光刻领域中国本土竞争崛起:有报道称,中国国资背景实体正在研发国产深紫外(DUV)浸润式光刻机,这对阿斯麦在非EUV系统领域的主导地位构成了直接的长期竞争威胁,并存在侵蚀其在华高毛利收入来源的风险。
- 估值倍数偏高且易受市场情绪转变影响:阿斯麦目前的市盈率接近58倍,远高于同业平均水平及历史合理价值模型,如此高的估值溢价使得该股在大盘出现任何微小波动时都高度敏感,极易出现剧烈的盘中回调。
- 地缘政治摩擦与出口管制限制升级:美荷两国政府收紧的贸易法规限制了阿斯麦向中国发运先进光刻硬件以及为在华已安装设备提供维护服务,为其国际客户群带来了结构性摩擦。
- 客户资本支出集中与定制芯片分流风险:阿斯麦的增长高度依赖于少数几家主要半导体代工厂(如台积电、三星和英特尔)的资本支出计划,若超大规模企业将投资转向自研定制芯片项目,公司将面临在手订单剧烈波动的风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96