家得宝(HD)股票8月19日盘中上涨3.25%:关键驱动因素揭晓



 收藏
 举报
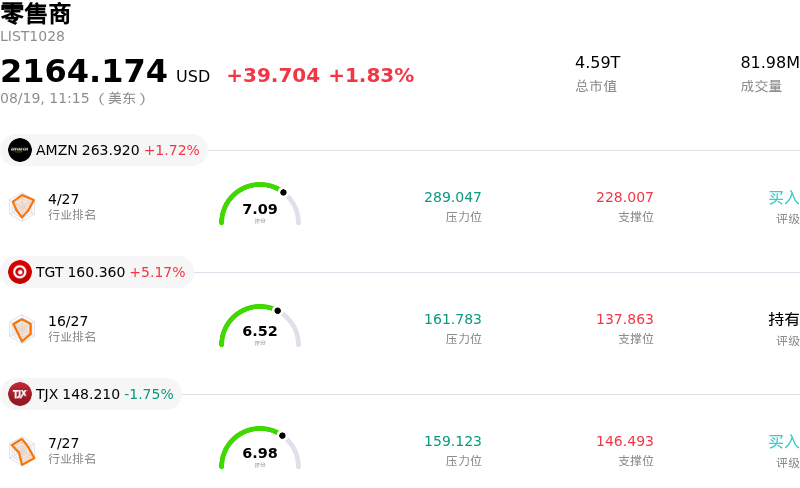
家得宝 (HD) 盘中上涨3.25%, 所属行业零售商上涨1.83% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 1.72%;塔吉特 (TGT) 上涨 4.90%;TJX Companies Inc (TJX) 下跌 1.75%。
今日是什么导致了家得宝(HD)股价上涨?
在家得宝(Home Depot)公布2026财年第二季度财报后,公司股价明显走高,该季度的营收和净利润双双超出华尔街预期。在全球及本土同店销售额正增长的支撑下,净销售额同比扩大并达到强劲的季节性水平,较此前几个季度明显加速。尽管高房贷利率限制了整体房屋换手率,但得益于消费者在核心家居改善品类上的稳定支出以及扎实的运营执行力,调整后每股收益轻松超越了市场普遍预期。
市场热情的主要推动力来自于家得宝在专业承包商业务板块和数字渠道上的强劲表现。对专业生态系统的投资,包括对 SRS Distribution 以及 Gypsum Management & Supply 等重大专业分销收购项目的战略整合,使公司在专业建筑商和施工人员中抢占了市场份额。此外,数字同店销售额连续第五个季度保持强劲的双位数增长,体现出即时配送举措等全渠道能力的提升。尽管受宏观经济压力影响,消费者推迟了大规模的翻新改造项目,但对日常维护和小型居家项目的稳定需求推动了大多数商品部门客单价的提高。
管理层重申2026财年全年业绩展望,进一步提振了投资者情绪。尽管宏观经济持续波动且输入成本处于高位,家得宝仍重申了总销售额增长和同店销售额的目标。毛利率表现受益于《国际紧急经济权力法案》下获得的大额关税退款,这有助于抵消整个财年中燃料、能源和货运成本上涨带来的逆风。公司维持利润率展望和盈利目标的能力,凸显出其有效的成本管理和现金流创造能力,管理层利用这些资金支持了股息支付并降低了公司债务。
华尔街分析师对这一业绩作出了积极回应,强调了家得宝相较于更广泛的同业在家居改善零售领域的竞争护城河。各大券商机构对盈利预期的上调以及维持买入评级,增强了机构对公司长期市场战略的信心。随着市场参与者消化这一具有韧性的运营更新,买盘势头增强,推动股价稳健上涨,投资者纷纷布局具有已验证的市场份额增长势头和防御性现金流的高质量零售标的。
家得宝(HD)技术分析
家得宝 (HD) 技术面来看,MACD(12,26,9)数值-2.425,处于中性状态,RSI数值46.838处于中性状态,Williams%R数值70.590处于卖出状态,注意关注。
家得宝(HD)媒体舆情
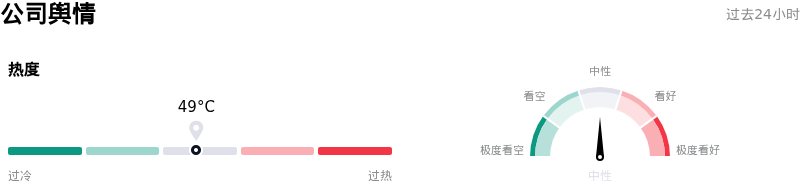
家得宝 (HD) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
家得宝(HD)基本面分析
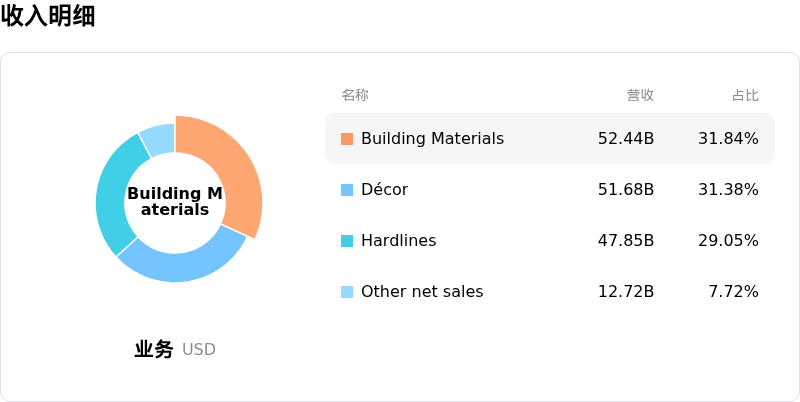
家得宝 (HD) 处于零售商行业,最新年度营业收入$164.68B,处于行业1,净利润$14.16B,处于行业1。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$0.00,最高价为$0.00,最低价为$0.00。
关于家得宝(HD)的更多详情
公司特定风险:
- 房地产逆风与客户交易量缩减:房屋周转率持续疲软以及高企的抵押贷款利率继续抑制大额房屋翻新项目;尽管第二季度平均客单价有所上升,但可比客户交易量下降了1.0%,突显出潜在的消费者谨慎情绪和客流量的减少。
- 高管领导层动荡:首席执行官爱德华·德克尔(Edward P. Decker)突然宣布因病请假,在关键运营窗口期带来了关键人物依赖风险和管理不确定性,迫使日常运营不得不采取临时共同管理模式。
- 成本通胀与对关税退税的依赖:重申的全年业绩指引高度依赖临时的 IEEPA 关税退税,以缓冲未预期的燃料、能源和产品投入成本通胀对利润率的冲击,一旦一次性退税到期,将面临利润率受挤压的风险。
- 整合费用与现金流压力:在宏观经济持续不确定的背景下,持续发生的整合成本、无形资产摊销增加以及与近期重大收购(如 SRS Distribution)相关的债务负担高企,正在拖累经营杠杆与资产负债表的灵活性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96