甲骨文(ORCL)股票8月21日开盘上涨3.41%:背后推手曝光



 收藏
 举报
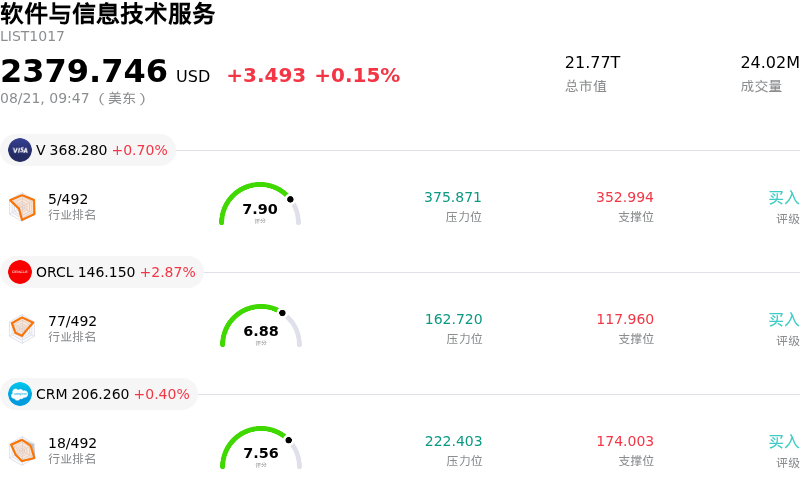
甲骨文 (ORCL) 开盘上涨3.41%, 所属行业软件与信息技术服务上涨0.15% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 维萨 (V) 上涨 0.70%;甲骨文 (ORCL) 上涨 3.41%;赛富时 (CRM) 上涨 0.40%。
今日是什么导致了甲骨文(ORCL)股价上涨?
受大型企业合同扩增以及投资者对其长期云业务储备重新看好的推动,甲骨文出现积极上涨动能,同时伴有显著的盘中价格波动。最主要的催化剂是美国退伍军人事务部宣布大幅扩大与甲骨文的多年期电子健康记录现代化协议。这一达数十亿美元的合同扩增凸显了美国联邦政府对甲骨文健康平台(Oracle Health)的强劲信心,提高了长期营收的可见度,并验证了该公司的企业级软件能力。该消息提振了市场情绪,让投资者确信甲骨文的医疗IT生态系统正在持续赢得大量的政府及商业订单。
股价的上涨走势也反映了市场正在持续消化甲骨文在云基础设施和人工智能工作负载方面创纪录的积压订单。在企业对云计算产能和数据库服务激增的需求推动下,该公司的剩余履约义务大幅增长。然而,由于市场参与者需要在巨额待履约订单数据与建设超大规模数据中心所需的资本密集度之间寻求平衡,盘中波动依然显著。尽管高企的资本支出和现金流压力继续引发关于资产负债表杠杆的争论,但机构投资者对基础设施投资正在带来实质性合同承诺的切实证据作出了积极回应。
从战略角度来看,尽管科技股近期普遍出现波动,但甲骨文作为关键云基础设施运营商的定位,依然构成了分析师长期看好该公司的锚点。华尔街继续关注该公司在开展针对性人员优化以保护营业利润率的同时,保持全球高资源利用率的能力。大型公共部门合同扩增、多云合作关系拓展以及创纪录的积压订单可见度共同提供了足够的买盘推升股价,盖过了对资本支出需求的持续担忧。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值1.780,处于买入状态,RSI数值53.251处于中性状态,Williams%R数值55.841处于卖出状态,注意关注。
甲骨文(ORCL)媒体舆情
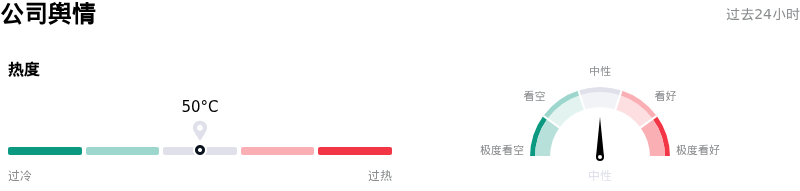
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
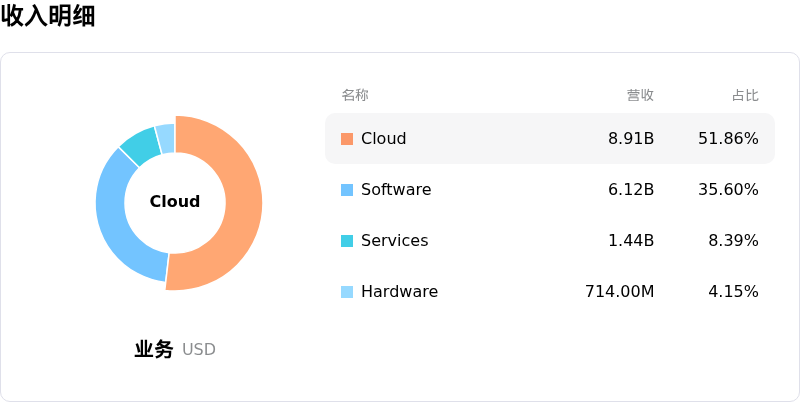
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$252.87,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- “朱庇特项目”执行延迟:有报道称,甲骨文规模达1650亿美元的“朱庇特项目”数据中心扩建计划将延期六个月,引发盘中波动,这凸显了在上线关键AI云产能时面临的直接执行与时间安排风险。
- 严重的现金流赤字与信用评级下调:甲骨文庞大的AI基础设施建设推高2026财年资本支出至557亿美元,产生237亿美元的负自由现金流;在债务与EBITDA杠杆率接近4.4倍峰值的情况下,促使标普全球(S&P Global)将其信用评级下调至接近垃圾级的BBB-。
- 客户高度集中于OpenAI:在甲骨文6380亿美元的剩余履约义务(RPO)未结订单中,约3000亿美元高度集中于OpenAI。如果主要AI客户陷入财务困境或减少算力承诺,将带来巨大的资产过度建设和债务违约风险。
- 稀释性股权发行计划:为资助2027财年预计700亿美元的资本支出和债务偿付,甲骨文启动了一份招股说明书补充文件,计划通过市价发行(ATM)协议发行至多200亿美元的普通股,这给投资者带来了持续的股份稀释风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96