特尔尼翁钢铁(TX)股票8月21日开盘上涨5.46%:真相来了



 收藏
 举报
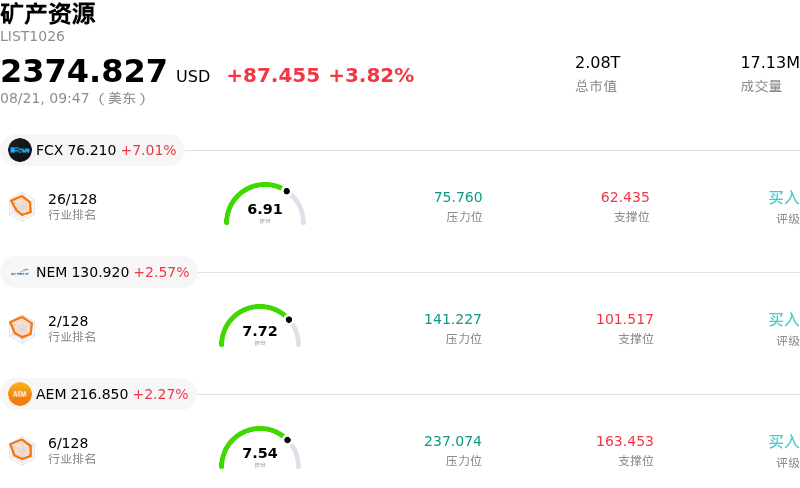
特尔尼翁钢铁 (TX) 开盘上涨5.46%, 所属行业矿产资源上涨3.82% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 7.17%;纽蒙特 (NEM) 上涨 2.57%;伊格尔矿业 (AEM) 上涨 2.27%。
今日是什么导致了特尔尼翁钢铁(TX)股价上涨?
在摩根士丹利大幅上调其评级后,Ternium S.A. 展现出强劲的上涨动能。该投资银行将对这家钢铁制造商的评级从“中性”(Equalweight)上调至“超配”(Overweight),同时大幅提高了其目标价。摩根士丹利强调,北美贸易和关税环境正在改善,特别指出美国大幅降低对墨西哥钢铁征收的第232条进口关税的可能性较高。此外,市场预期墨西哥可能会提高本国对外国钢铁进口的关税,预计将收紧国内市场供需,从而推高本地钢材价格并提升该地区的经营盈利能力。
随着 Ternium 在墨西哥的资本支出计划度过高峰期,有利的结构性进展进一步巩固了这一积极的股价走势。随着包括下游生产设施在内的重大资本项目接近完工,公司的资本支出预计将大幅放缓。资本密集度的降低加上营业利润率的扩大,有望释放出显著的自由现金流收益率。机构投资者对这种从重度增长投资向强劲现金流生成的转变做出了积极回应,这增强了公司的财务灵活性,并为扩大股息等资本回报举措创造了空间。
支撑分析师积极展望的是 Ternium 稳健的基本面发展轨迹。该公司最近公布的季度财报轻松超过了市场一致预期的盈利水平,这主要得益于调整后 EBITDA 的环比大幅激增以及强劲的利润率扩张。主要运营枢纽(尤其是墨西哥,当地的贸易保护措施遏制了不公平的外国竞争)的销量复苏,继续支撑着出货量的增长。随着有利的监管政策转变与资本支出的减少以及具有韧性的区域需求形成合力,市场对该股票的情绪依然坚定看涨。
特尔尼翁钢铁(TX)技术分析
特尔尼翁钢铁 (TX) 技术面来看,MACD(12,26,9)数值0.212,处于买入状态,RSI数值74.310处于买入状态,Williams%R数值12.078处于超买状态,注意关注。
特尔尼翁钢铁(TX)基本面分析
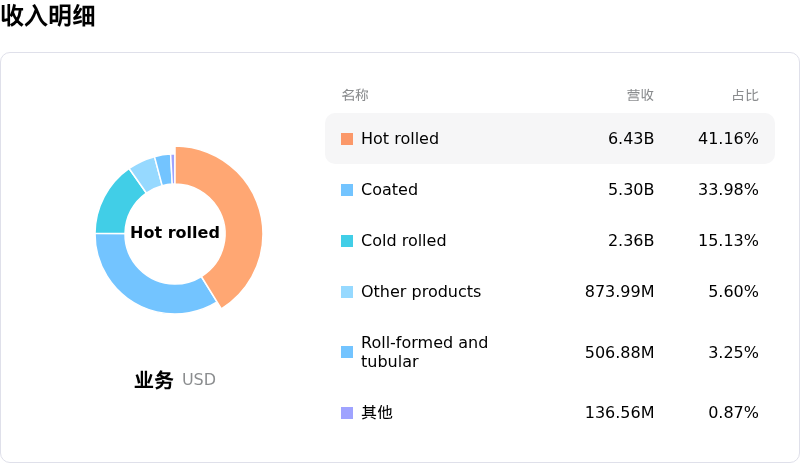
特尔尼翁钢铁 (TX) 处于矿产资源行业,最新年度营业收入$15.61B,处于行业12,净利润$425.23M,处于行业34。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$54.56,最高价为$78.00,最低价为$40.00。
关于特尔尼翁钢铁(TX)的更多详情
公司特定风险:
- 华尔街分析师下调评级:汇丰将泰尼乌姆评级从“买入”下调至“持有”,警告称在经历了强劲反弹后,利好的钢材提价和利润率扩张已在股价中得到充分体现,限制了短期内进一步的上涨空间。
- 估值压缩风险:该股票目前在接近52周高点的水平交易,2027年预测EV/EBITDA为5.0倍,既高于其5年历史均值,也高于拉美同业中位数,面临更高的估值压缩风险。
- 季度营收不及预期:最近的财报显示,第二季度净营收为43.4亿美元,未达到华尔街预期的44.1亿美元,突显出拉丁美洲主要终端市场的营收疲软。
- 贸易政策及收购法律负债:泰尼乌姆仍面临涉及北美232条款钢铁关税的国际监管逆风,以及与其增持巴西钢铁制造商乌西米纳斯股份相关的持续诉讼准备金。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96