必和必拓(BHP)股票8月21日盘中上涨3.19%:关键驱动因素揭晓



 收藏
 举报

必和必拓 (BHP) 盘中上涨3.19%, 所属行业矿产资源上涨3.44% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 6.22%;纽蒙特 (NEM) 上涨 3.18%;伊格尔矿业 (AEM) 上涨 2.30%。
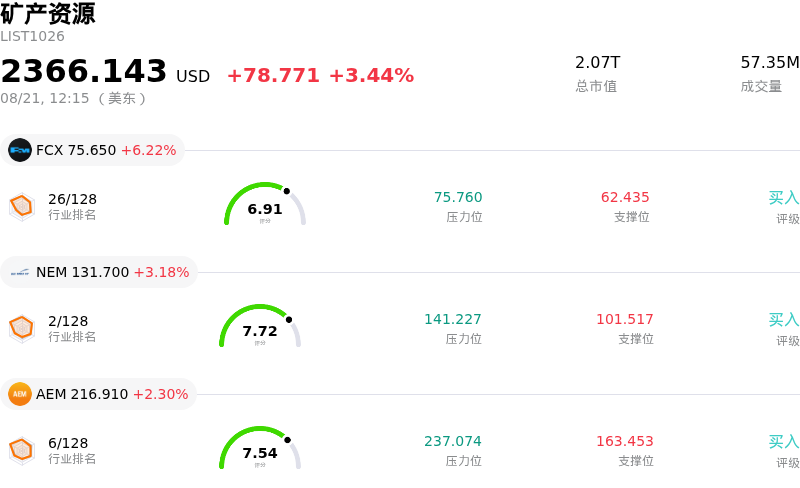
今日是什么导致了必和必拓(BHP)股价上涨?
受强劲的全年业绩推动,必和必拓集团(BHP Group)展现出强劲的上行动力。财报显示,公司营收实现两位数增长,基础盈利显著增加,核心资产运营执行力表现稳健。整体财务表现超出市场普遍预期,反映出公司运营的稳定性、严格的成本纪律以及主要大宗商品市场带来的利好因素,投资者情绪受到显著提振。
引发积极市场反应的主要催化剂是铜业务部门取得的里程碑式运营成就。在创纪录的产量和强劲的实际结算价格推动下,铜业务首次贡献了公司总基础息税折旧及摊销前利润(EBITDA)的一半以上。铜业务的利润率大幅扩张,凸显出该公司向能源转型金属方向倾斜的战略取得成功。与此同时,铁矿石业务创纪录的产量和发货量提供了极具造血能力的现金流基础,抵消了炼钢需求面临的宏观经济逆风影响。
股东回报公告进一步推动了买盘活跃度。必和必拓宣布大幅提高全年股息派发额,创下四年来的最高现金回报水平。这一举措超出了市场预期,彰显了管理层向投资者回报资本的承诺。与此同时,公司将净债务降至历史目标区间以下,展现出坚实的资产负债表实力。这种财务实力使必和必拓能够完全为其中期有机增长战略自筹资金,包括扩充铜资产以及推进钾肥关键开发项目。
更广泛的行业动态和市场情绪也对拉动盘中涨幅起到了支撑作用。全球金属市场价格的积极趋势,配合机构投资组合向高收益、高利润率资源龙头企业的调仓,产生了持续的买盘需求。尽管投资者对长期估值水平和全球工业周期风险仍有讨论,但强劲的盈利表现、充沛的现金流创造能力以及富有吸引力的派息前景,持续赢得市场的有力支持。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值1.408,处于买入状态,RSI数值70.735处于买入状态,Williams%R数值1.073处于超买状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$74.75,最高价为$91.00,最低价为$56.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- 2027财年铜产量指引下调及资产减值:在最新的全年业绩报告中,必和必拓(BHP)公布了令人失望的2027财年铜产量指引(1650至1800千吨),较2026财年产量下降8%至16%;同时计入34亿美元的法定例外费用,其中主因是对Jansen钾肥项目进行了23亿美元的非现金减值。
- 资本开支攀升与矿山品位下滑:最近的运营披露显示,埃斯康迪达(Escondida)铜矿矿石品位下降了10%,地下煤矿运营存在持续的地质技术问题,且成本通胀将Jansen项目一期的资本支出预测推高至84亿美元。
- 黑德兰港劳资纠纷引发的运营中断:在黑德兰港的西澳大利亚铁矿石(WAIO)出口设施中,与工会工人的工资谈判未能达成协议,这给必和必拓的核心铁矿石业务带来了即时的运营和供应链中断风险。
- 券商下调评级与估值溢价担忧:在业绩更新后,包括Morgans在内的机构分析师将必和必拓评级下调至“减持”(Trim),并指出该股交投于数月高点附近已消化了未来的上涨空间,一旦大宗商品价格走软,股价将面临下行波动风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96