投资心理学|为什么波动越大,越拿不住?


 收藏
 举报
人们回顾一段经历,记住的常常不是平均感受,而是最强烈的那一刻,以及最后如何结束。投资也一样:高波动不仅让账面数字起伏更大,还可能把我们推向最容易犯错的时点。
假如一次旅行,大部分时间都还不错,最后一天却遇上航班延误、行李丢失,回想这趟旅行印象就会一般。反过来,一次过程平平的旅行,如果结尾有一场很好的日落,记忆里也会明亮许多。
投资里也有类似的错位:有些产品长期年化并不算差,持有人却说体验不好;同样一段调整,有的产品让人坐得住,有的却让人想大跌的时候立马卖出。
为什么最难受的那一刻,反而最容易做决定?又为什么波动越大的产品,越容易出现这种情况?通常我们会说这是“不够理性”,但背后其实有两条更具体的心理学规律。
一、峰终定律:记忆被峰值和终点塑造
峰终定律由2002年诺贝尔经济学奖得主、心理学家丹尼尔·卡尼曼提出。他发现,人对一段经历的记忆并不等于这段经历的平均感受,而主要由两个时刻决定:峰值时刻(感受最强烈的那一下)和结束时刻。至于持续了多久、中间大部分时间怎么样,反而不太进入记忆。
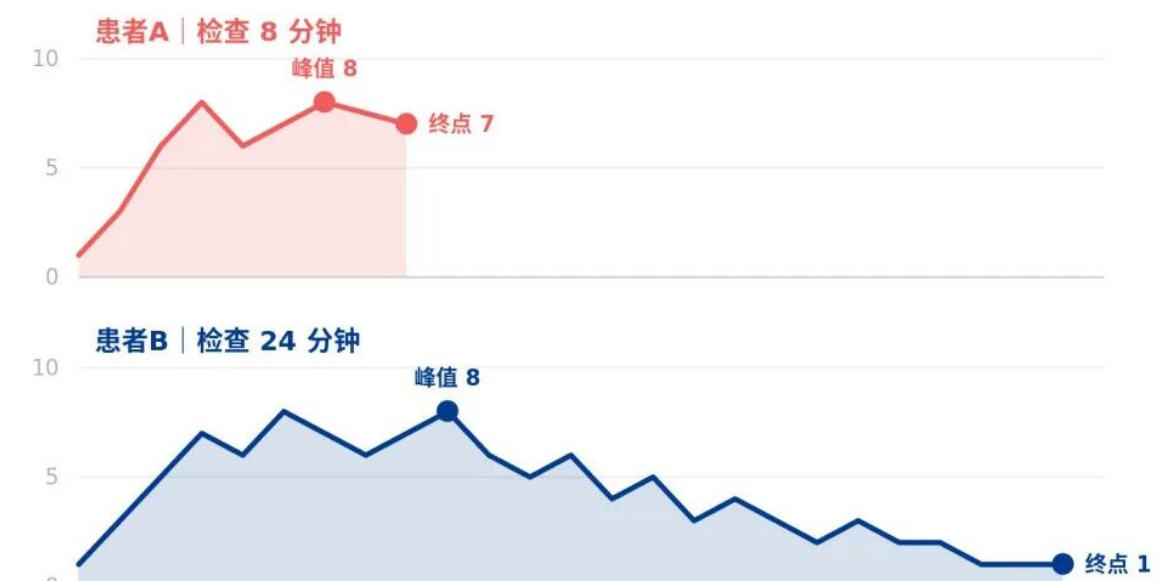
一项经典研究很能说明问题。上世纪90年代,卡尼曼与合作者跟踪了154位接受结肠镜检查的患者。研究者让患者每60秒报告一次当下的痛苦程度,0分是完全不痛,10分是难以忍受。
图1:承受的痛苦更多,记住的痛苦却更少
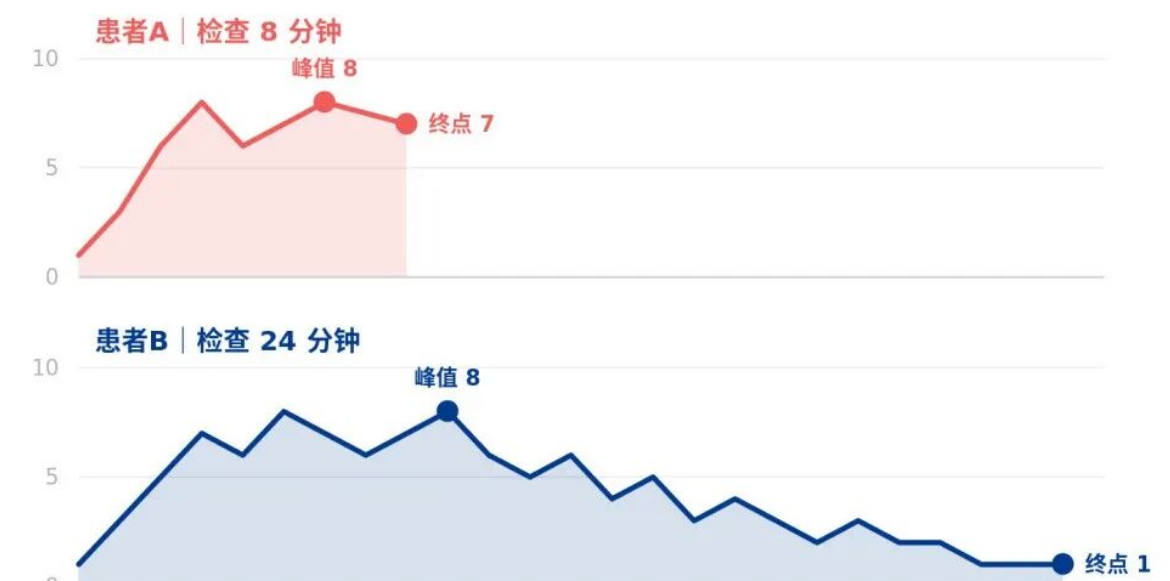
患者A的检查持续8分钟,患者B持续24分钟。曲线下的面积就是各自实际承受的痛苦总量,B明显比A更多。
但检查结束后再让他们回顾整个过程,评价更差的却是A。因为A的检查在最痛的时候戛然而止,峰值与终点的平均分是7.5;B虽然拖得更久,但结束前已经缓和下来,峰终平均只有4.5。
当下的感受和事后的回忆,并不是完全相同的。卡尼曼由此提出,人身上其实有两个“自我”:体验自我感受当下的每一分钟,记忆自我负责把这段经历存起来。而记忆自我存得并不完整,它会按峰值和结尾把中间剪掉一大半。问题是,替我们做决定的,往往是记忆自我。
二、损失厌恶:亏损的痛苦远大于收益的快乐
除了峰终定律,卡尼曼与特沃斯基还提出了另一个重要发现:损失厌恶。
因为人对盈亏的感受本就不对称。卡尼曼与特沃斯基提出的损失厌恶指出:亏损带来的心理冲击,大约是同等金额盈利带来愉悦的2-2.5倍。
这意味着,在投资中:
账户从100万涨到110万,你会高兴,但程度有限;
账户从100万跌到90万,你会非常痛苦,甚至焦虑、失眠。
同样是10万元的变动,亏损带来的负面情绪要强烈得多。这种不对称,让投资者在面对市场下跌时,容易过度反应,做出非理性决策。
图2:盈亏相同,感受并不对称
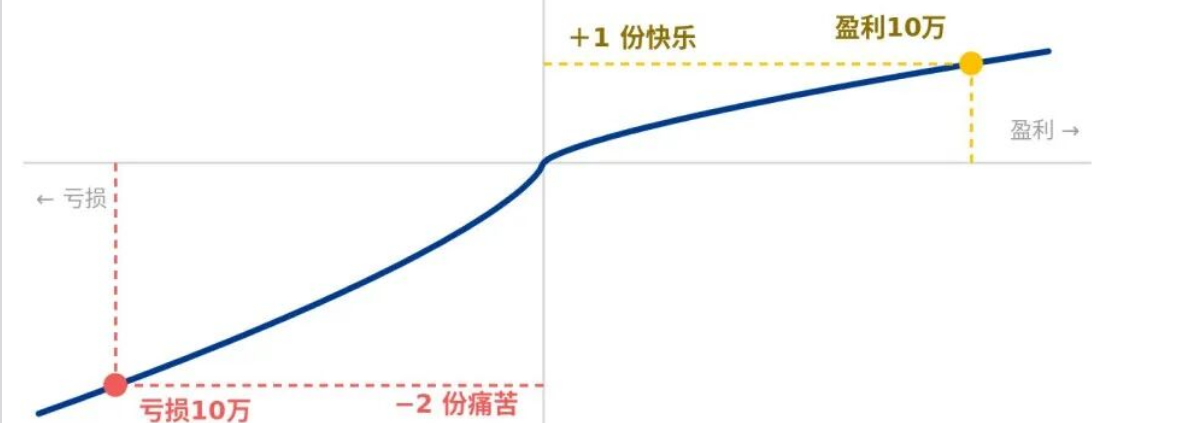
资料来源:Kahneman & Tversky 前景理论(1979、1992);损失厌恶系数取常用估计值约2。本图为示意,非实测数据。
损失厌恶还有一层不太容易察觉:参照点是会挪的。
一个生活里的例子或许更直观。假设一家店在送冰淇淋:如果到店发现送完了,多数人只是有点遗憾,转身也就过去了;但如果冰淇淋已经拿到,刚吃上一口,结果掉在地上,那种沮丧会更强烈。两种情况都没有花一分钱,差别在于,前者是“没得到”,后者是“失去”——而这条分界线,取决于那支冰淇淋有没有短暂属于过自己。
一笔投资买入时100元,涨到140元,随后回撤到120元。账面上还有20%浮盈,感受上却已经是“亏了20块”。原点从成本价挪到了那个最高点,所以才会有那句很多人都听过的话——“我这个当初最高到过XX的”。
高波动:容易同时触发两类心理特征
投资表面上是数字的加减,实际上是一段相当长的心理过程。账户的净值曲线上上下下,某种意义上也是一条情绪曲线。前面两条规律单独看已经足以解释不少行为,而高波动通常会把它们同时推到面前。
一只波动剧烈的基金或股票,会频繁触发损失厌恶。波动大的资产,账户可能会出现一段时间的浮亏。每一次浮亏,都会激活损失厌恶,带来强烈的心理痛苦。投资者为了逃避这种痛苦,往往在市场低点卖出,锁定亏损;又在市场高点因为害怕错过而追涨买入。结果就是“高买低卖”,真实收益被大幅侵蚀。
损失厌恶和峰终定律会相互强化:亏损峰值因为损失厌恶被放大,而峰终定律又让这个被放大的痛苦成为整段投资记忆的锚点。于是,即使长期收益不错,投资者也可能因为过程中几次剧烈的回撤,产生负面的情绪,于是提前离场。
写在最后
峰终定律和损失厌恶是消除不掉的,它们是人正常的认知方式和思考模式,更现实的思路不是要求自己在下跌的时候保持冷静,而是把一部分判断提前完成,给投资加一点事先约定的纪律。
在做投资决策前,我们可以先弄清楚自己能承受多大的波动,再决定仓位。如果一笔投资的日常涨跌已经影响到睡眠和工作,这个仓位通常就超出了真实承受力;在选产品时,年化收益是一方面,最大回撤、波动率等数据也非常重要;也可以适当做一些纪律性的投资行为,比如定期再平衡、定投等,避免情绪化追涨杀跌。
当然,波动本身不等于永久性损失,长期投资有时正是要承受波动,才能获得风险资产的长期回报,降低波动有可能会付出一部分预期收益。我们需要应对的,是那些会迫使我们在最差时点改变投资行为的波动,以及超出自身承受能力的风险暴露。
来源:兴全多元资产
风险提示:本文为投资者教育资料,仅用于为投资者提供丰富的、多角度的投资者教育素材,非营销材料,亦非对某只证券或证券市场所做的推荐、介绍或预测。本文内容不应被依赖视作预测、研究或投资建议,也不应被视为购买、出售任何证券或采用任何投资策略的建议。文中数据均基于历史统计与简化假设,不代表任何真实产品运作,历史表现不代表未来。市场有风险,投资须谨慎。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96