国金证券:给予比亚迪买入评级


 收藏
 举报
国金证券股份有限公司徐慧雄,夏心怡近期对比亚迪进行研究并发布了研究报告《26Q2业绩符合预期,还原汇兑后利润增长亮眼》,给予比亚迪买入评级。
比亚迪(002594) 事件 8 月 28 日,比亚迪披露 2026 年中报:2026Q2 公司实现收入 1946亿元、同比-3%、环比+30%,归母净利润 82 亿元、同比+30%、环比+102%,扣非净利润 82 亿元、同比+52%、环比+98%。 点评 1、收入端:销量环比高增带动收入环比增长。26Q2 汽车业务收入1505 亿元、同比-4%、环比+34%;其中汽车销售 111 万台、同比-3%、环比+58%;单车 ASP 为 13.6 万元、同/环比分别-0.1/-2.4 万元,环比下滑预计受电池收入占比下降以及出口销量占比下降影响(Q2 出口 47 万台,环比+47%,在销量中占比环比-3pct);拆分汽车及相关业务,26H1 出口/国内 ASP 分别为 16.3/14.3 万元。 2、利润端:还原后单车净利同环比显著提升。1)毛利率:26Q2 汽车业务毛利率 23.0%,同比+4.3pct、环比-0.4pct,同比大幅增长一是去年同期终端优惠较大导致基数较低,二是出口销量占比同比提高 20pct;环比小幅下滑预计与销售结构变化有关;拆分汽车及相关业务,26H1 出口/国内毛利率分别为 28.4%/17.0%;2)费用端:26Q2 销售/管理/研发费用率分别为 3.4%/2.7%/6.1%,其中研发费用 120 亿元、同比-22%,预计受到研发投入资本化率提升影响(25H1/26H1 分别为 4%/19%);财务费用 30 亿元、主要受汇兑损失影响;3)单车盈利:还原汇兑税后影响并剔除比亚迪电子权益贡献,26Q2 还原后利润约 103 亿、同比+182%、环比+76%,该口径下 Q2 单车利润 0.93 万元、同/环比分别上涨 0.6/0.1 万元。 3、现金储备充足:26Q2 末现金储备 1674 亿元(25 年末为 1678 亿元),26Q2 经营活动现金流净额 345 亿元、同比+49%。 4、展望:1)闪充重塑国内车型竞争力:闪充赋能下中低端车量价利齐升;大唐、海豹 08 等车型卡位精准,高端车崛起;闪充产能持续爬坡、交付有望提速;2)出海持续高增:新车导出、产能落地、渠道扩张下,我们预计全年出口销量有望达到 180 万以上。 引领预测、估值与评级 结合公司经营情况和上半年业绩情况,我们预计公司2026-2028年分别实现归母净利润 382/520/626 亿元,公司股票现价对应 PE 估值为 25/18/15 倍,维持“买入”评级。 风险提示 新能源汽车行业竞争加剧;新车型上市进度或销量不及预期等。
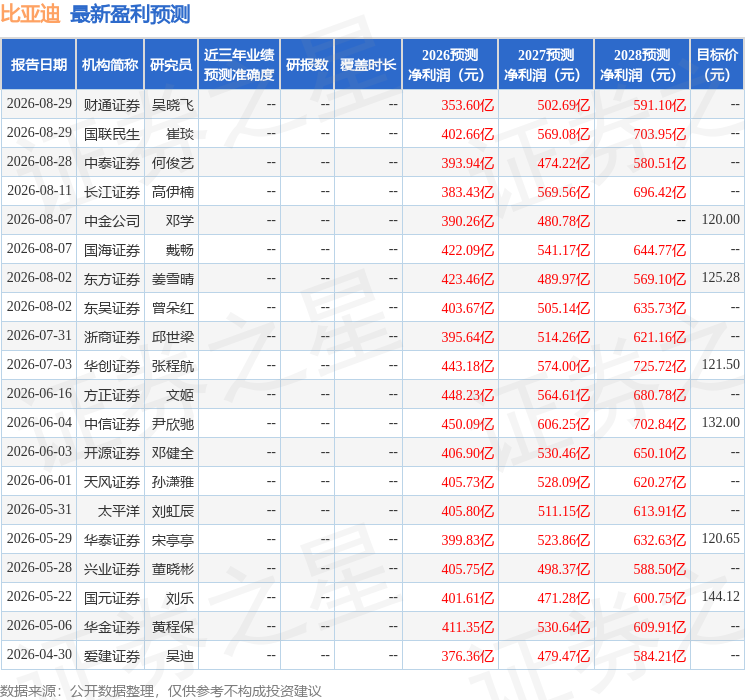
最新盈利预测明细如下:
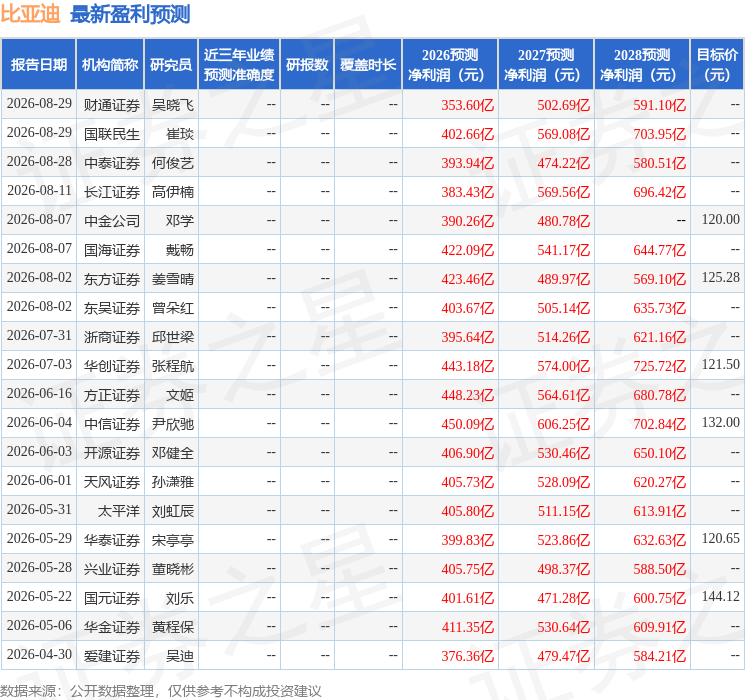
该股最近90天内共有19家机构给出评级,买入评级15家,增持评级4家;过去90天内机构目标均价为121.52。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96