思爱普(SAP)股票9月1日盘中下跌3.65%:原因全解读



 收藏
 举报
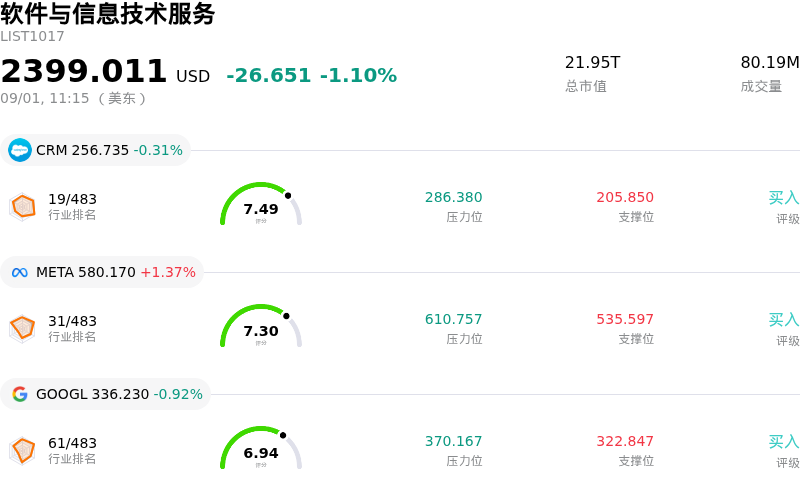
思爱普 (SAP) 盘中下跌3.65%, 所属行业软件与信息技术服务下跌1.10% ,公司涨幅跑输行业涨幅,行业成交额前三股票 赛富时 (CRM) 下跌 0.31%;Meta Platforms Inc (META) 上涨 1.32%;谷歌-A (GOOGL) 下跌 0.94%。
今日是什么导致了思爱普(SAP)股价下跌?
SAP因市场对其人工智能推广速度及近期变现时间表情绪低迷而承受压力,股价出现明显下行压力及盘中波动。华尔街近期下调其评级,突显了执行风险,特别是SAP专用智能体AI工具的部署速度。分析师指出,涵盖关键企业工作流的开箱即用型AI智能体推进速度慢于管理层最初的目标,引发了对企业客户可能向核心平台之外寻求即时AI能力的担忧。
除了对AI商业化的担忧外,投资者还在消化SAP云业务部门在本财年下半年增长势头将有所放缓的预期。尽管核心企业资源计划(ERP)需求在结构上依然稳健,但市场参与者正关注按固定汇率计算的云未交付订单增长可能出现的放缓。与此同时,该公司RISE计划下对迁移抵扣额度的大量使用,继续限制了近期自由现金流生成的上行空间。由于整合成本、近期软件收购带来的初始稀释效应以及更高的AI Token基础设施支出,管理层调整了全年营业利润指引,盈利预期也随之面临轻微阻力。
更广泛的行业动态和市场情绪加剧了整个企业软件领域的交易波动。投资者越来越加大对人工智能回报时间表的审视力度,要求看到明确的收入贡献而非战略展望。与实现快速普及的消费级AI应用不同,企业级AI整合需要严格的数据治理、合规审查以及复杂的工作流验证,这自然延长了实施周期。市场的高预期与企业部署时间表之间的这一根本差距,持续引发软件类股票的重新估值。
尽管面临短期执行阻力,SAP凭借其在企业市场上的主导地位以及向经常性云业务的转型,依然拥有基本面支撑。该公司股票回购计划的持续实施及其云ERP套件的稳步应用,为抵御市场波动提供了结构性缓冲。机构投资者将继续关注接下来的云订单趋势、自由现金流转化率以及有关AI智能体推广的具体运营进展,以评估当前的股价水平是否构成了长期价值机会。
思爱普(SAP)技术分析
思爱普 (SAP) 技术面来看,MACD(12,26,9)数值-2.337,处于中性状态,RSI数值59.697处于中性状态,Williams%R数值46.364处于中性状态,注意关注。
思爱普(SAP)基本面分析
思爱普 (SAP) 处于软件与信息技术服务行业,最新年度营业收入$41.49B,处于行业14,净利润$8.07B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$259.59,最高价为$367.98,最低价为$177.00。
关于思爱普(SAP)的更多详情
公司特定风险:
- 智能体AI执行滞后与变现瓶颈:华尔街分析师的评级下调突显出SAP在人工智能部署方面面临严重的执行延迟,并指出针对200个AI智能体的全年目标,该公司仅交付了17个开箱即用的AI智能体。这一缓慢的推广限制了短期内的AI变现能力,并增加了企业客户转向竞争对手平台或自建AI解决方案的运营风险。
- 收购稀释效应与营业利润率承压:管理层将2026财年的营业利润指引下调了1亿欧元,以反映近期对Dremio和Prior Labs等AI及数据公司收购所带来的财务稀释。此外,不断增加的AI token基础设施支出和高企的研发费用正在对云业务毛利率施加下行压力。
- 云未履约订单增长放缓与现金流受限:机构分析师预测指出,在2026财年下半年,内生当前云未履约订单(CCB)增长将有所放缓。与此同时,客户在RISE项目下大量使用迁移抵扣额,对自由现金流的产生造成压力,限制了潜在的FCF上涨空间。
- 监管让步削弱合同锁定效应:与欧洲反垄断监管机构敲定的具有约束力的承诺要求SAP取消恢复费用,并允许全球合同退出条款。这些强制性让步降低了企业软件客户的转换门槛,威胁到高毛利率的维护收入,并损害了长期合同的可预测性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96