中国生物制药HER2双抗ADC出海七大新兴市场!港股通创新药ETF汇添富(159570)标的指数强势冲击两连阳!为什么说创新药迎来BD出海大机遇?


 收藏
 举报
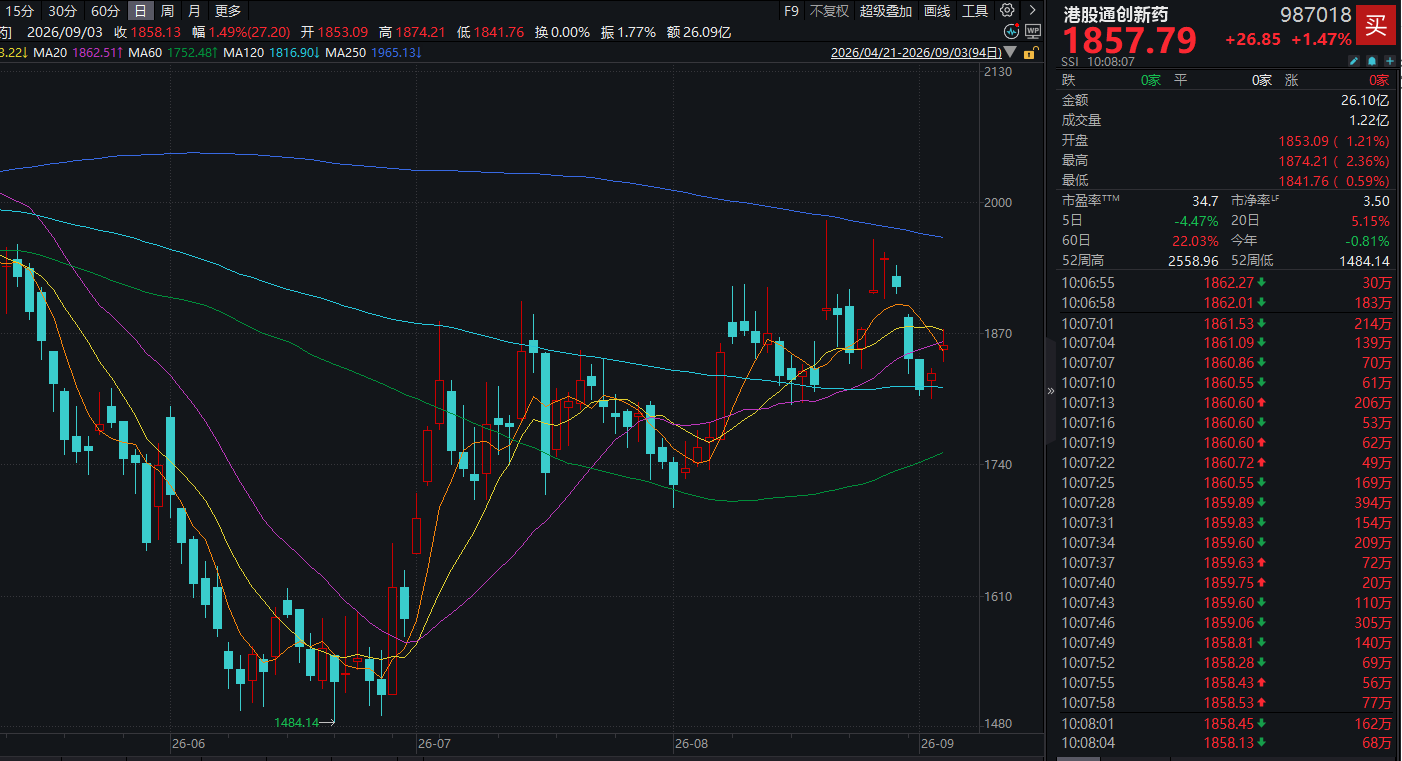
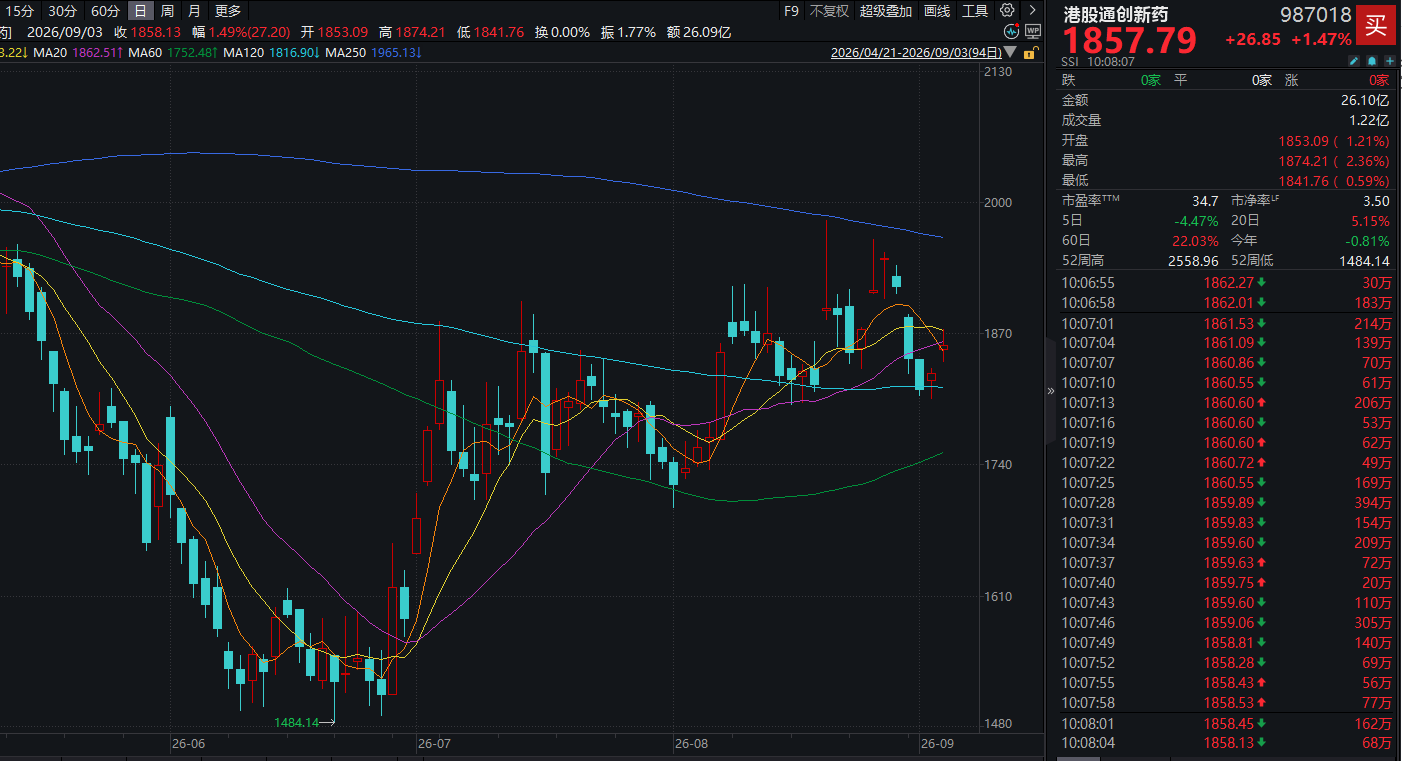
今日港股集体飘红,港药冲击两连阳!“创新药纯度100%”的港股通创新药ETF汇添富(159570)标的指数强势涨1.47%。
此前有市场观点指出,当芯片股遭到抛售时,医疗保健股往往会获得买盘追捧。其关键在于,半导体行业具有极强的周期波动性,而医疗保健则具备天然的非周期防御属性。当整个股市几乎演变成一场押注AI的单向博弈时,一个能够独立于宏观周期运转的行业,自然成了资金理想的避风港。
消息面上,翰森制药首个ADC申报上市。9月2日,CDE官网显示,翰森制药注射用HS-20093上市申请获受理。根据临床试验进展,推测适应症为小细胞肺癌。HS-20093(Risvutatug Rezetecan)是翰森制药自主研发的一款靶向B7-H3的ADC,由全人源的B7-H3单克隆抗体与拓扑异构酶抑制剂(TOPOi)有效载荷共价连接而成。2023年12月,GSK引进了该产品的全球(不含中国)开发和商业化权益,交易总金额高达17.1亿美元,其中首付款为1.85亿美元。
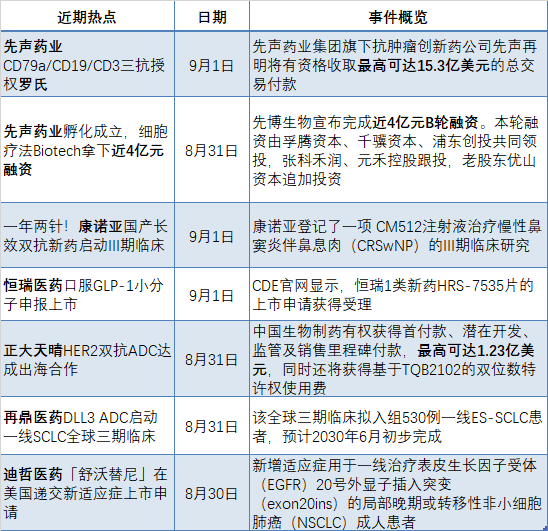
中国生物制药又一款新药临床成功。连获三项突破性疗法,授权出海七大新兴市场后,中国生物制药新一代HER2双抗ADC又迎新重磅进展。中国生物制药旗下核心企业正大天晴日前宣布,其自主研发的HER2双表位双抗ADC新药注射用TQB2102治疗HER2低表达复发/转移性乳腺癌的Ⅲ期临床研究完成方案预设的期中分析,经独立数据监查委员会(IDMC)判定,达到预设的主要终点和关键次要终点。
超15亿美元!先声药业三抗授权罗氏。9月1日,先声药业集团旗下抗肿瘤创新药公司先声再明宣布,已与罗氏签署独家授权许可协议,就先声再明对多种B细胞相关疾病具有治疗潜力的CD79a/CD19/CD3三特异性抗体SIM0660达成全球开发和商业化合作。根据协议条款,罗氏将获得SIM0660在全球范围内的独家开发、生产与商业化权益。先声再明将有资格收取最高可达15.30亿美元的总交易付款,其中包括7500万美元首付款。基于未来净销售额,先声再明亦可能有权收取最高至双位数的分级特许权使用费。截至目前,先声药业集团已完成6项对外授权,潜在总交易金额超61亿美元。
跨国药企升级中国战略,释放哪些清晰信号?值得关注的是,近年来阿斯利康、赛诺菲、诺华、勃林格殷格翰等跨国药企的“中国战略升级”都呈现出高度一致的底层逻辑:即打破过去“全球研发、中国销售”的单向输入模式,将中国前置到全球早期研发链条中,建立覆盖“基础研究-临床开发-本土制造-商业化”的全价值链闭环,并以中国创新反哺全球。
【港股通创新药ETF汇添富(159570)标的指数热门成分股】
港股通创新药ETF汇添富(159570)标的指数热门股多数飘红:石药集团涨超4%,中国生物制药涨超3%,康方生物、信达生物、翰森制药、荣昌生物、科伦博泰生物涨超1%,百济神州、康希诺生物、云顶新耀微涨。
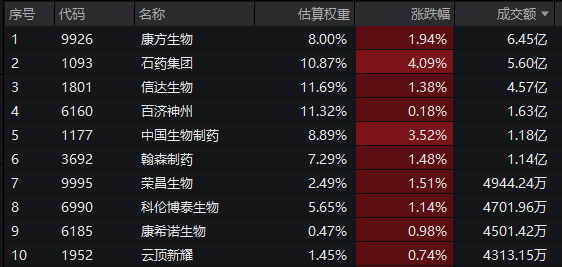
注:成分股仅做展示,不作为个股推介。
【为什么说现在创新药迎来BD出海大机遇?】
MNC2800亿美金收入即将过专利期,国内创新药BD出海大机遇。中国创新药的出海成果丰硕,BD屡创新高。截至2026Q1出海BD总包已达596亿美元,首付34亿美元。总包相当于2025年全年的46%(2025年全年总包为1377亿美元)。中国管线受到了MNC的青睐,2026年Q1MNC对华BD首付款已占其全球BD首付款总额的52%,总金额占到71%,MNC肺癌、消化道肿瘤及妇科肿瘤临床II、III期临床中有10多款BD的中国创新药。MNC在2031年将面临2800亿美元专利悬崖,对中国管线需求迫切。其中以诺和诺德、默沙东、BMS受影响最为严重,2031年专利到期药品在2025年占销售比例超过50%。而充沛的现金储备则为MNC持续采购中国管线提供了支撑。尽管存在国内外政策扰动,但市场化BD符合交易双方利益诉求。预计2035年前中国创新药BD出海总金额能够维持20%左右的增速,同时随着合作进入中后期,分成将持续兑现为利润,这将降低创新药企业在资本市场的股价波动幅度。
【中国创新药出海具有哪些优势?】
其一国内政策持续支持。24年发布全链条支持方案、创新药产业连续三年进入《高层工作报告》,2026年已上升为国家支柱产业;
其二海归科学家归国创业红利。从2010年起归国留学生数量持续增长,2025年也仍然保持在53.56万人的高位,中国创新药企业董事长、首席科学家为海内外知名高校生物、化学、医学相关专业博士,所有行业排名第一名。
其三中国研发效率高。中国临床开展数量远超美日,2025年登记数量达到11393项,美国仅为3738项。中国在肿瘤研究领先优势更为明显,2026Q1肿瘤管线启动量已经占到全球的56%。中国临床招募效率更高,各期临床试验招募周期均短于全球,尤其I期非肿瘤试验差距显著(57天对比153天);另外国内人口基数大、患者众多,大幅提升临床入组效率。
其四中国创新药研发成本低,主要有工程师红利、完善产业链所致及药审中心系列改革提速所致。中国FIC在全球占比2026年Q1超40%,但2025年口头报告在ASCO和ESMO占比仅约20%左右,估计在2030年前将有望突破40%。
【创新药商业化闭环走到哪一步了?】
创新药商业化闭环,国内政策支持有望出现多个百亿元Blockbusters。截至2025年12月31日,美国创新药企业市值(Pharma+Biotech)占美股总市值的5%以上,同期国内创新药企业市值2.8万亿元相对于A+H市值的占比约1.7%,提升空间大。根据FortuneBusinessInsights和美国AAM协会的数据,推算2025年美国创新药市场规模约7365亿美元,占美国名义GDP(30.8万亿美元)的2.4%,预计2035年前,中国药企药品销售收入将占国内GDP约1%,按2025年GDP计算则规模至少将达到1.4万亿元(分为源于国内市场约8000亿元、源于海外市场约6000亿元)。
进一步估计潜在市值空间:1)国内市场收入约8000亿元,按净利率30%,给予20倍PE估值约4.8万亿元;2)中国创新药企业的海外收入约6000亿元,包括BD首付款、里程碑及分成,按净利润75%,给予20倍PE估值约9万亿元。中国创新药企业合计市值将有望从2025年末的2.8万亿元提升至13.8万亿元,约五倍空间。
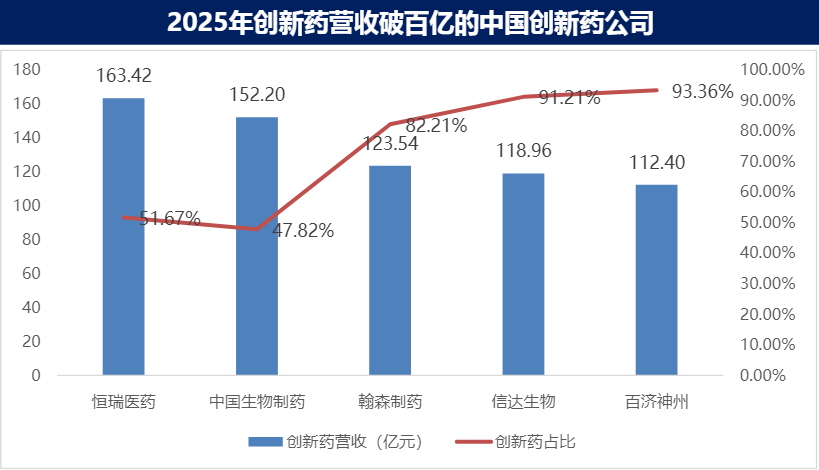
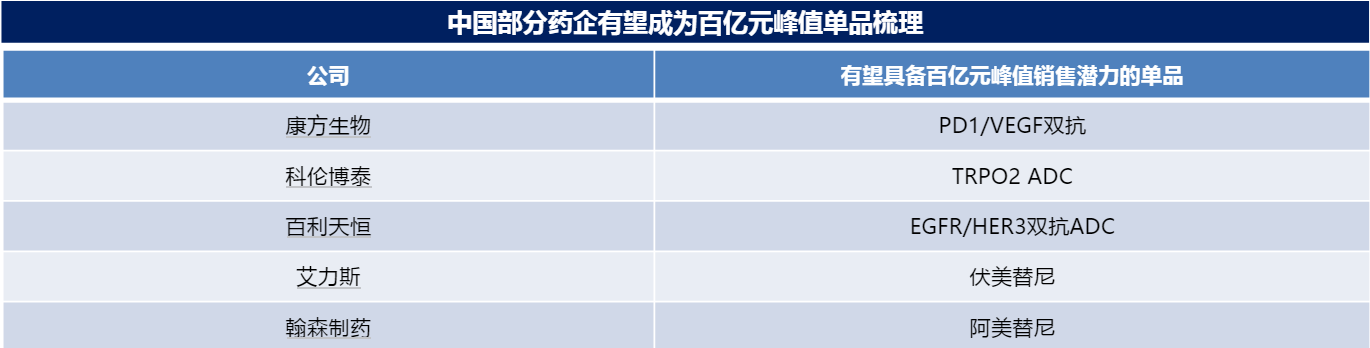
(东吴证券20260531《中国创新药为什么具有全球竞争力?》)
关注中国硬核创新药力量,新质生产力代表,认准创新药含量100%的港股通创新药ETF汇添富(159570),场外联接(A类:021030;C类:021031)!
风险提示:基金有风险,投资需谨慎。文中个股仅作为指数成份股客观展示,不代表任何投资建议。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。上述基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于国证生物医药指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96