韬定律论文再度更新,打开3D堆叠新空间!立体集成时代到来?HBM扩产再提速,芯片ETF汇添富(516920)标的指数大涨近3%!


 收藏
 举报
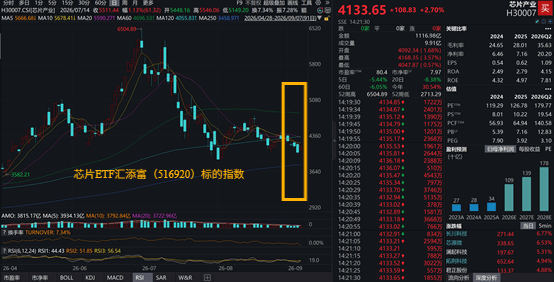
9月7日,A股市场三大指数早盘高开后分化,硬科技大涨,市场风格明显向成长方向倾斜。科技板块情绪迎来修复。值得注意的是,芯片ETF汇添富(516920)近5日吸金2700万元,资金借道ETF积极布局芯片全产业链!
截至14:21,芯片ETF汇添富(516920)标的指数——中证芯片产业指数震荡走高,盘中一度涨超3%,现涨2.7%,四连阴后迎来首度反弹!
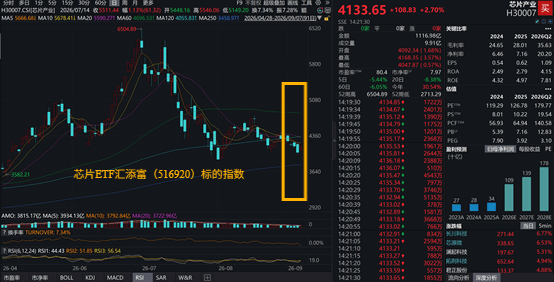
芯片ETF汇添富(516920)标的指数热门成分股多数上涨:长川科技涨近7%,澜起科技涨超5%,拓荆科技涨近5%,兆易创新、北方华创涨超3%,中芯国际涨近3%,华海清科、中微公司涨超2%,寒武纪涨近2%;下跌方面,海光信息跌超1%。
【芯片ETF汇添富(516920)标的指数前十大成分股】
【截至14:24,注:成分股仅做展示,不作为个股推介】
国内消息面上,9月4日,何庭波更新τ(韬)定律论文,此前5月25日发布的韬定律V1版本、7月4日更新V2版本,不到四个月时间内,发表三次韬定律相关学术论文。最新论文回应了3D堆叠芯片存在发热问题的质疑。
9月4日,芯片龙头华虹宏力公告称,公司拟将8英寸厂优化升级项目及特色工艺技术创新研发项目结项,并将华虹制造(无锡)项目结项。公司拟使用合计55.56亿元投资建设华虹宏力无锡三期项目,该项目总投资69.5亿美元,建设一条月产能5.5万片的12英寸特色工艺生产线。
9月3日,上交所信息显示长江存储控股科创板IPO审核状态更新为“已问询”,拟募资330亿元。此次进入问询阶段,代表公司上市进程持续提速。
海外消息面上,美光科技计划到2026年底将HBM月产能提升至约10万片晶圆,较2025年水平接近翻倍。同时,美光还在加速推进面向英伟达“Vera Rubin”的12层HBM4的量产爬坡,预计其产能占比将在年底提升至50%。
三星电子正与芯片架构巨头ARM深化合作,基于2纳米制程共同开发面向端侧AI的定制芯片,ARM提供技术,三星负责设计及量产。业内人士透露,该项目的最终客户候选人为OpenAI。
存储芯片方面,Counterpoint Research发布的全球DRAM市场分析报告显示,2026年二季度全球DRAM市场总营收同比上升385%,环比增长57%。从具体厂商表现来看,三星电子(38%)、SK海力士(25%)、美光(24%)份额仍占据着全球DRAM市场前三。
“韬定律”相关论文再度更新,最新论文《Huawei’s τ Chip Was Supposed to Melt?》回应了3D堆叠芯片存在发热问题的质疑。这让半导体产业重新面对一个更底层的问题:当先进芯片的性能提升不再只依赖制程微缩,产业增量会流向哪里?
答案正在变得清晰。从平面集成走向立体集成,AI持续推高算力、存储与先进封装需求。两条技术路线看似不同,最终却共同指向一个变化——芯片正在变得更立体、更复杂,单位算力背后的制造步骤、互连数量、测试难度和设备投入同步增加。因此,相比单纯追逐某一代芯片性能,半导体产业更值得关注的,是技术复杂度提升之后制造价值量的系统性上移。
【当摩尔定律走向纵深:韬定律打开芯片“向上生长”的空间】
此次“韬定律”论文更新最大的产业意义,不只是给出一组更低的功耗数据,而是进一步验证了一条不同于单纯制程微缩的性能提升路径。
国金证券指出,麒麟2026晶体管密度从约每平方毫米1.55亿提升至2.38亿个,跃升55%;在同等性能测试条件下,相较前代平面架构麒麟9030 Pro,NPU功耗下降66%、GPU功耗下降58%、CPU性能大核功耗下降41%。更关键的是背后的机制:芯片绝大部分能耗并非消耗于晶体管计算,而是消耗于金属走线的数据搬运;逻辑折叠大幅缩短信号走线长度,直接削减占据功耗大头的互连电容开销。走线缩短后,电路又可以进一步降低工作电压,由于动态功耗与电压平方成正比,最终形成更大的功耗收益。
这意味着,当传统二维微缩越来越困难,性能提升可以从“晶体管尺度”继续向“空间结构和互连效率”寻找增量。但对产业链而言,结构创新从来不是免费的:国金证券明确指出,韬定律芯片从平面集成走向立体集成后,工艺步骤、互连数量和制造复杂度同步提升。
于是,技术创新最终会转化成制造端的资本开支:前道环节,刻蚀、薄膜沉积、涂胶显影及键合设备需求增加;后道则更加直接,芯片堆叠层数和互连数量增加之后,测试复杂度、测试时长及良率管理要求同步提升,芯片CoT倍数级提升,带动ATE、分选机、探针台、SLT和老化设备需求增长。
因此,韬定律真正值得关注的并不是一个新的技术名词,而是一条产业链传导:二维微缩受限 → 立体集成提升性能密度 → 工艺步骤与互连复杂度增加 → 前道设备、键合、先进封装与测试价值量同步提升。半导体竞争的边界,正在从“谁能把晶体管做得更小”,扩展到“谁能把更复杂的芯片制造出来、封起来,并且测得出来”。
(来源:国金证券20260906《“韬定律”与业绩斜率,AI PCB及半导体设备迎来布局良机》)
【半导体景气正从“芯片需求”传导至“产能稀缺”】
韬定律解决的是“芯片怎么继续进化”,AI算力持续扩张解决的,则是这轮半导体资本开支为什么仍有韧性。
最典型的变化出现在存储。国信证券将本轮周期定义为“由AI算力驱动的超级景气周期”,并指出其核心运行逻辑已经脱离传统周期框架:需求转向“AI算力主导、企业级支撑、消费电子托底”;供给端则是三大原厂将高端产能定向投向HBM和企业级产品,同时先进封装及配套设备成为关键供给瓶颈。
更值得注意的是,技术升级本身反而在消耗更多制造资源。国信证券测算,相同位元产出下,HBM较DDR5约需消耗3倍投片量;HBM晶圆投入占DRAM总投片比例预计从2025年底的18%升至2026年底22%、2027年底30%。与此同时,2026年HBM位元需求同比增速仍在70%以上,因此技术迭代无法改变产能倾斜的核心分配逻辑,也无法从根本上扭转高端存储供需紧平衡的格局。
这就形成了与韬定律高度一致的产业逻辑:芯片性能越高,并不意味着制造资源越省,反而可能意味着单位产品消耗更多晶圆、封装和设备资源。
此外,这一趋势已经向设备端传导。SEMI预测2026年全球半导体制造设备销售额达到1659亿美元,同比增长23.2%,并预计2028年达到2295亿美元;三大存储原厂HBM扩产中,刻蚀、薄膜沉积、测试与先进封装键合设备成为采购核心。
因此,这轮AI半导体周期不能只理解为GPU、ASIC“卖得更多”。更深层的变化是:**AI正在提高单位算力对应的硅片、存储、封装和设备投入强度。需求增长最终变成产能稀缺,而产能稀缺又进一步转化成上游设备和制造环节的价值重估。
(来源:国信证券20260824《存储行业周期的历史回顾、现状解析与未来展望》)
【从扩产到涨价:真正的景气,要看需求能否穿透到制造端利润】
技术路线和资本开支之外,还有一个更直接的产业信号——晶圆代工开始涨价。
国元证券指出,AI芯片需求推高产能紧张程度,三星部分先进晶圆代工新订单涨幅最高达到15%,4nm、5nm价格上涨10%-15%;台积电计划自2027年起对成熟及先进制程涨价5%-10%,中芯国际也表示第三季度产出的晶圆将适用更高定价。
涨价的重要性在于,它把AI景气从“订单故事”推进到了制造端盈利能力。国元证券指出,尽管市场对AI资本开支持续性存在担忧,但从产业链反馈来看,相关芯片需求仍处较高景气水平,部分扩产已经提前锁定未来2—3年的客户需求;而供给释放速度仍可能难以匹配需求增长,模拟IC、PMIC及功率半导体供需紧张格局短期或难明显缓解,相关产品涨价趋势亦有望延续。
由此看,半导体产业当前真正值得跟踪的不是单一催化,而是三层验证能否形成闭环:技术复杂度提升制造价值量,AI需求推动扩产,产能紧张最终体现为价格与盈利能力改善。当这三者同时出现,产业景气才真正从预期进入业绩。
(来源:国元证券20260825《AI算力需求持续向上游扩散,关注产业链盈利能力变化》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96