机构看好钠电成长空间,储能电池ETF易方达(159566)标的指数上涨1.2%


 收藏
 举报
今日电池板块表现活跃,储能相关指数小幅走强。截至收盘,国证新能源电池指数上涨1.2%,中证电池主题指数上涨1.0%。从指数表现来看,侧重储能电池产业链的国证新能源电池指数涨幅略高,市场对储能需求及新型电池技术产业化的关注度有所升温。
消息面上,华泰证券表示,钠离子电池的产业逻辑正逐步由锂价高位时期的替代和对冲需求,转向成本、循环寿命及应用场景适配所形成的自身经济性。该机构测算,钠电需求在2030年和2035年或分别达到800GWh和2047GWh,其中储能场景贡献接近八成,成为钠电中长期需求增长的重要来源。
从应用场景来看,储能项目更加关注电池全生命周期内的度电成本,而非单纯比较初始采购价格。钠离子电池未来能否在储能市场形成规模化应用,除了取决于电芯价格下降,还需要综合考察循环寿命、安全性、系统效率以及维护成本。华泰证券预计,随着技术进步和产业链降本,钠电在部分储能场景中的经济性有望逐步改善,为后续规模化应用创造条件。
从产业化节奏来看,华泰证券将2027年至2028年视为产能和订单的重要验证窗口,预计2029年之后进入规模释放阶段。这意味着钠电产业现阶段仍处于由技术验证向商业化落地过渡的时期。2027年至2028年需要重点观察规划产能能否按期投产、产品良率和一致性能否提升、下游客户认证能否完成,以及示范订单能否转化为持续性采购;只有上述环节得到验证,远期需求预测才具备进一步兑现的基础。
需要指出的是,800GWh和2047GWh均为机构在特定降本路径、平价时点和场景渗透率假设下作出的预测,并不代表已经形成的确定订单。若钠电成本下降、循环寿命提升或下游项目建设进度不及预期,实际需求可能与预测存在差异;与此同时,锂电、液流电池等其他储能技术路线的发展,也会影响钠电的市场渗透节奏。
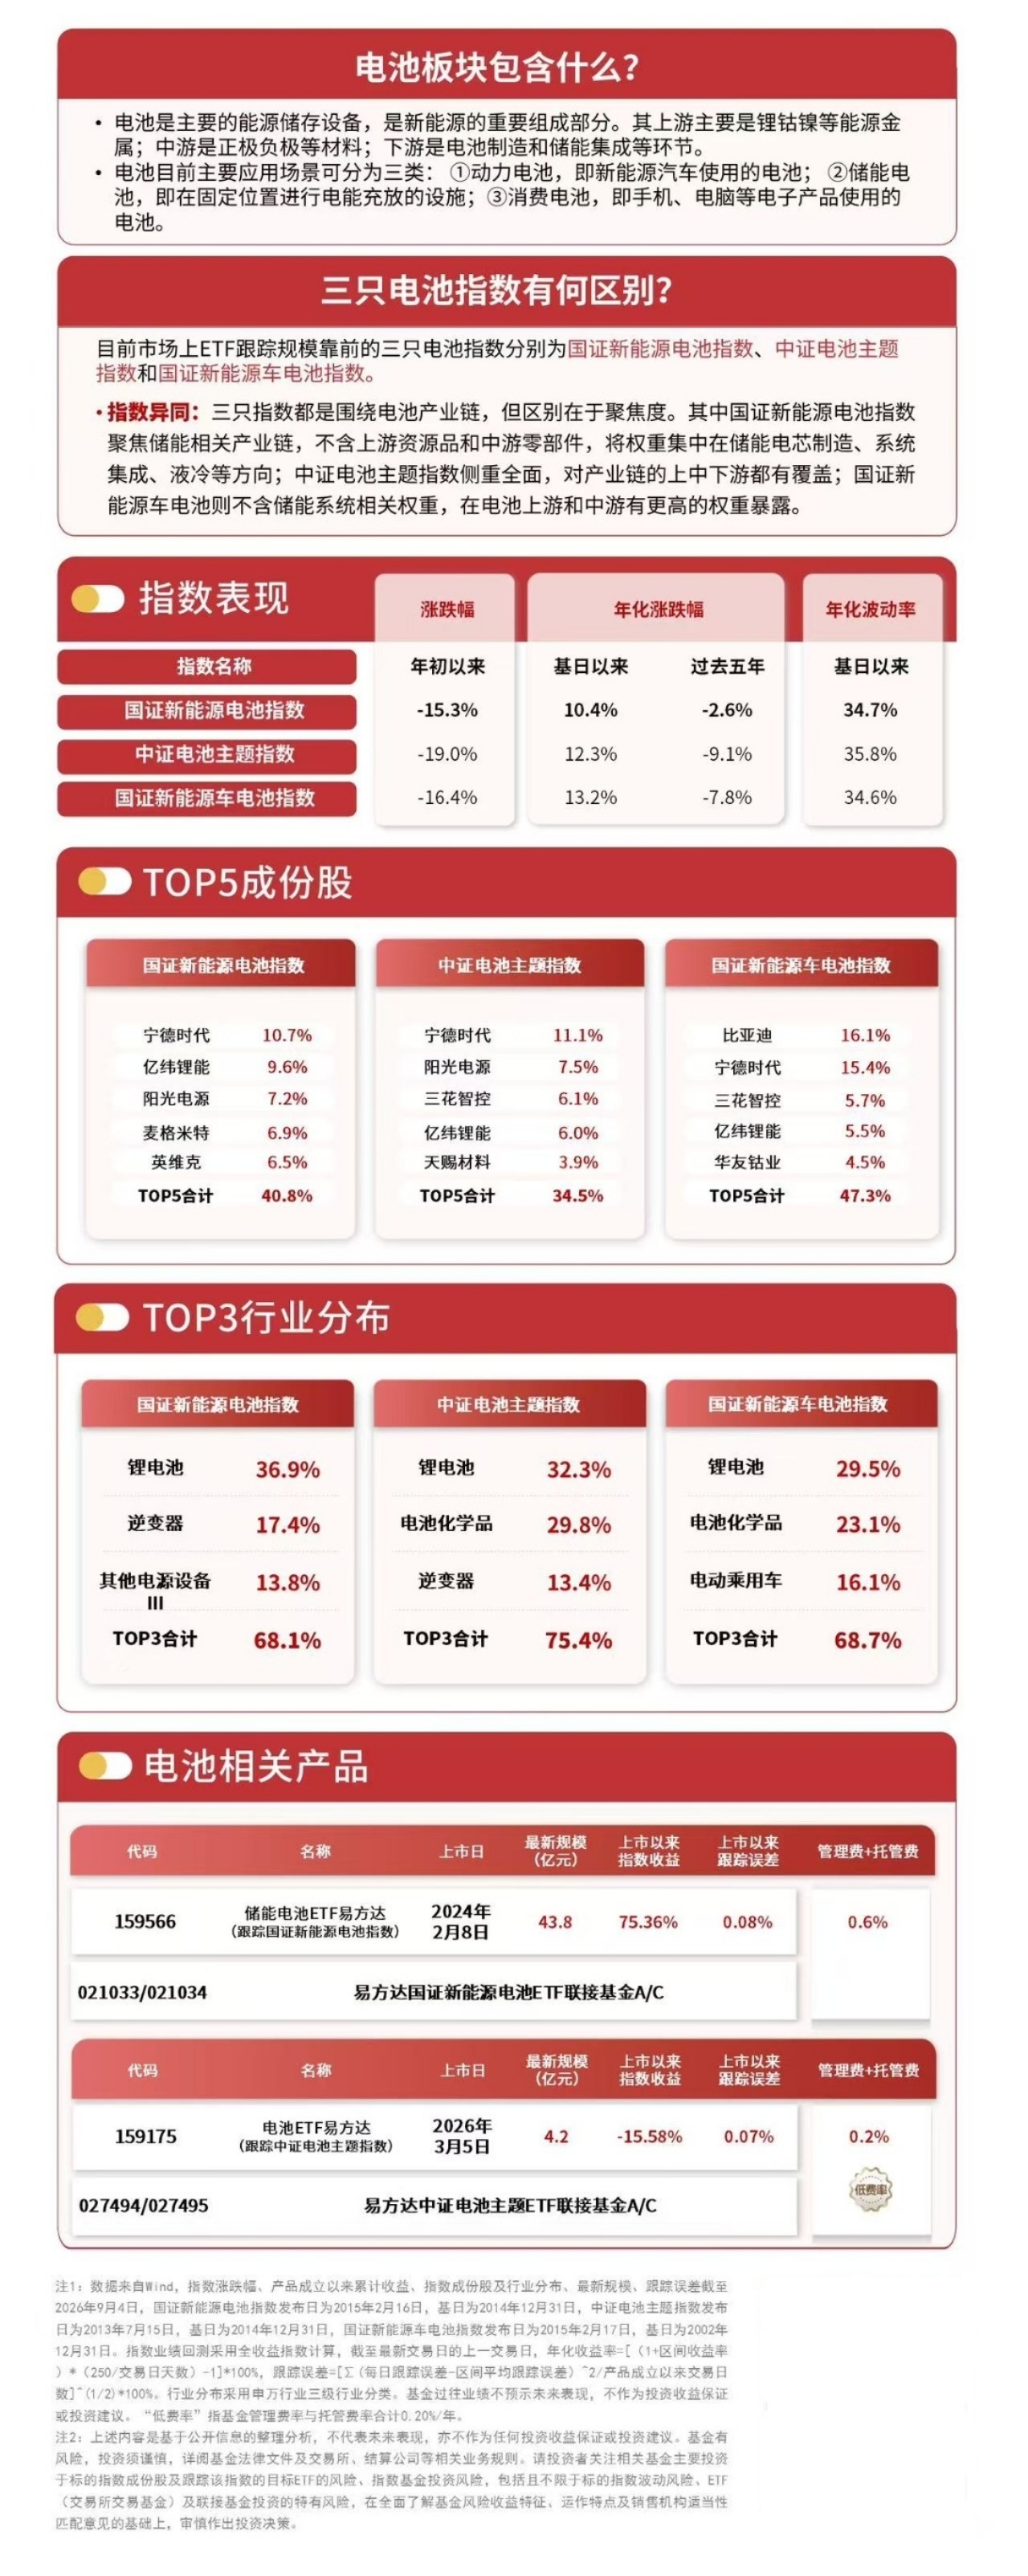
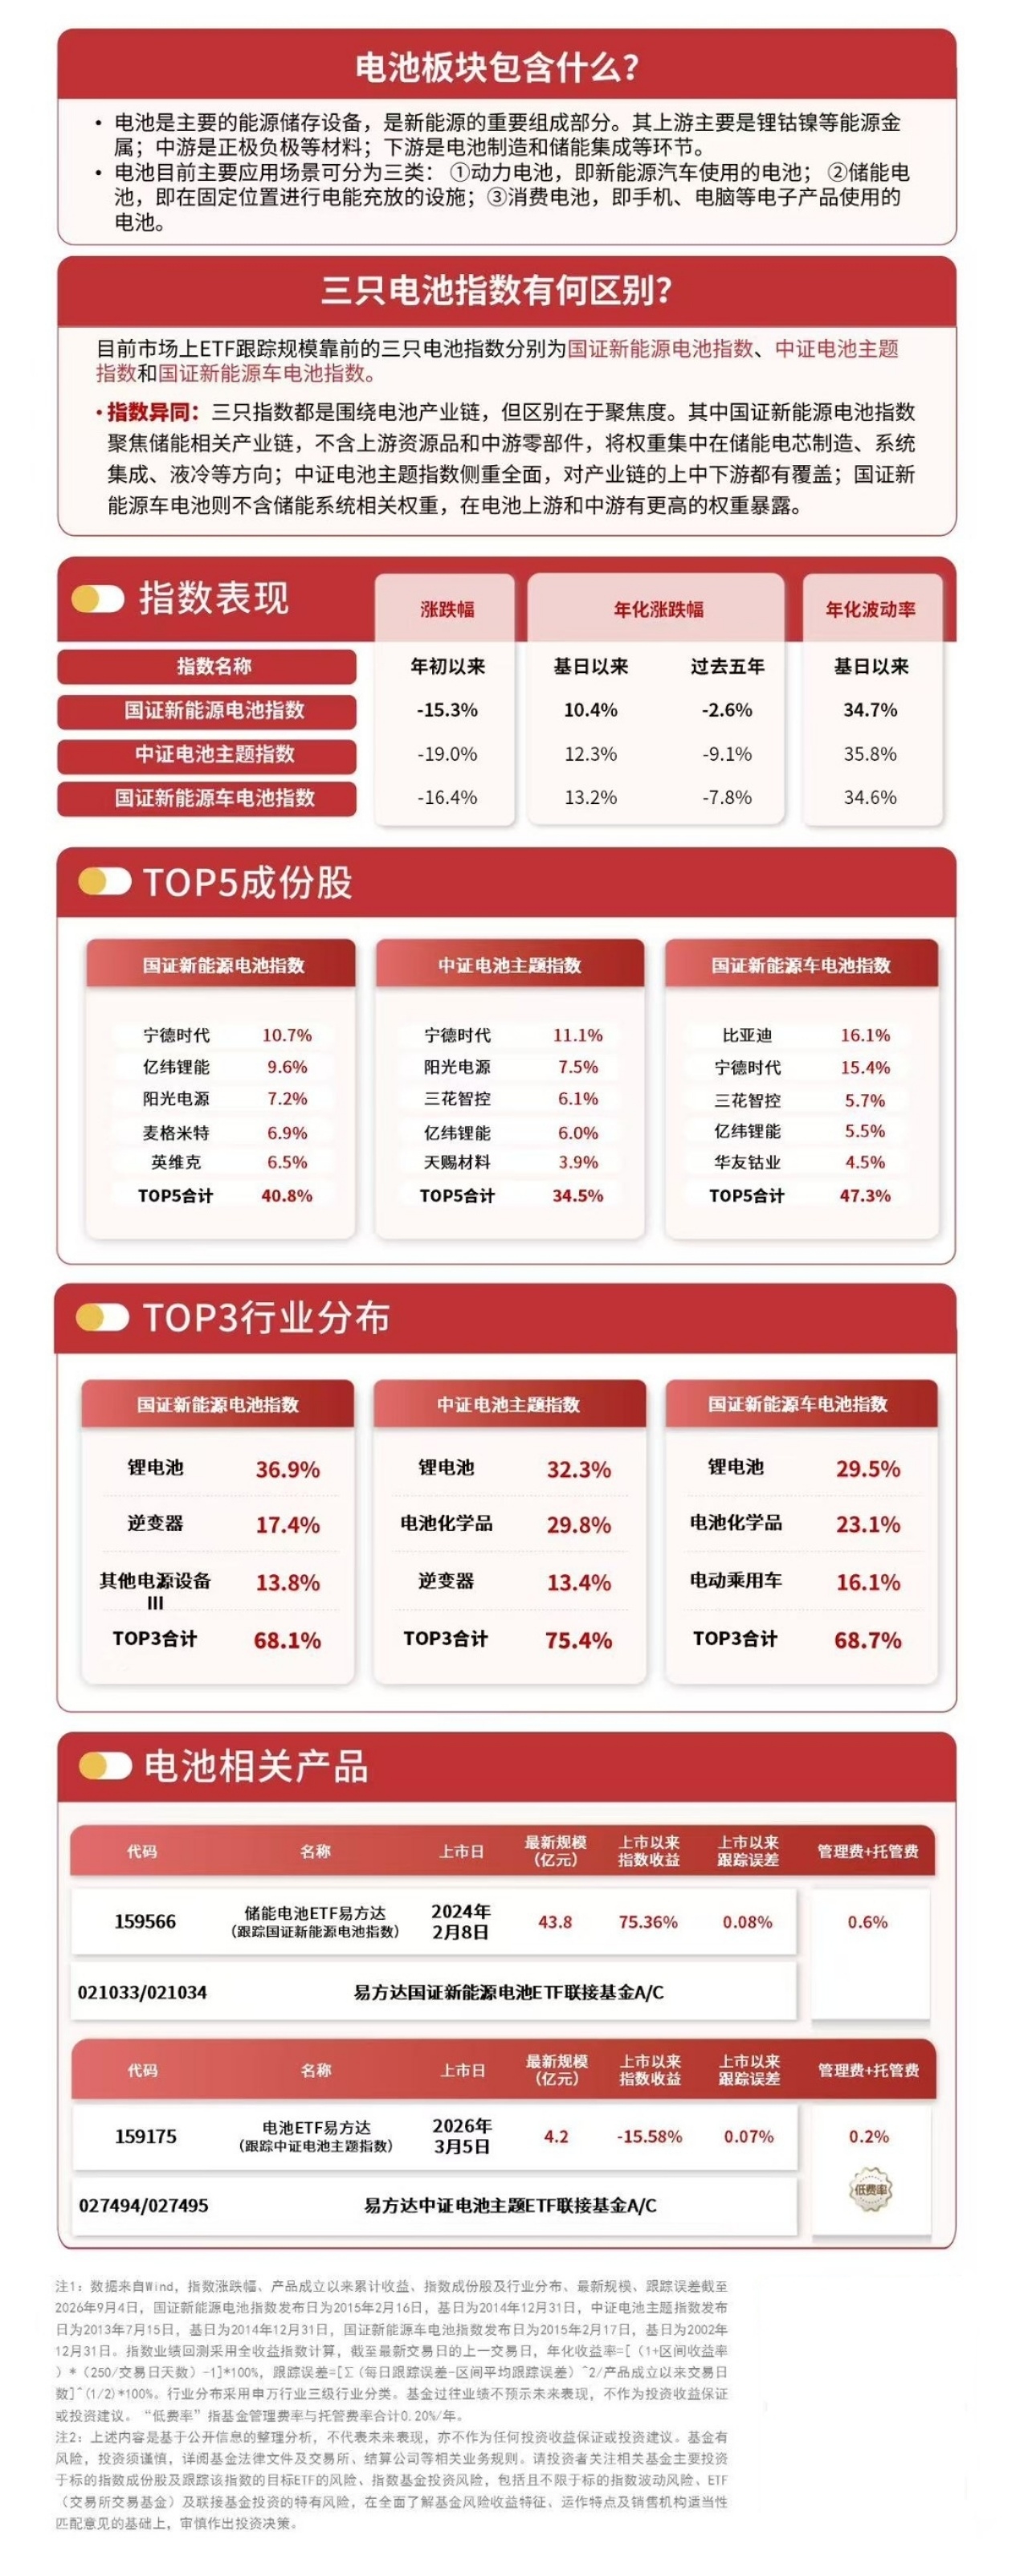
从指数定位来看,国证新能源电池指数主要聚焦储能相关产业链,权重更多集中在储能电芯制造、系统集成、逆变器及其他电力设备等方向。配图数据显示,该指数在锂电池、逆变器和其他电源设备行业的权重分别为36.9%、17.4%和13.8%,前三大行业合计占比为68.1%;宁德时代、亿纬锂能、阳光电源、麦格米特和英维克位列前五大成份股,合计权重为40.8%。
与中证电池主题指数相比,国证新能源电池指数对储能电芯、逆变器及系统相关环节的覆盖更加突出;中证电池主题指数则对电池产业链上中下游进行更全面配置,其中电池化学品行业权重相对较高。两只指数均涉及电池产业,但在行业侧重、成份股集中度以及对储能市场变化的敏感程度方面存在差异。
同时,国证新能源电池指数并非专门投资钠离子电池的单一主题指数,其成份股还涉及锂离子电池、逆变器、储能温控及其他电力设备。因此,钠电产业化进展是影响相关板块预期的因素之一,但指数表现还会受到锂电产业周期、储能装机、原材料价格、市场竞争以及主要成份股经营状况等多重因素影响。
产品方面,储能电池ETF易方达(159566,联接基金A/C:021033/021034)跟踪国证新能源电池指数。配图数据显示,截至2026年9月4日,该指数年初以来仍下跌15.3%,基日以来年化波动率为34.7%。这意味着当日上涨并不代表此前阶段性走势已经发生根本改变,储能电池板块仍具有较为明显的波动特征,后续表现需要结合钠电产业化验证、储能需求增长及相关企业盈利兑现情况综合观察。
风险提示:基金有风险,投资须谨慎。ETF为场内交易型指数基金,二级市场价格存在折溢价与流动性风险,基金表现与跟踪指数可能存在跟踪误差,过往业绩不代表未来收益。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96