亮相斯坦福,新石器余恩源:物流是物理AI商业化落地的最大市场


 收藏
 举报
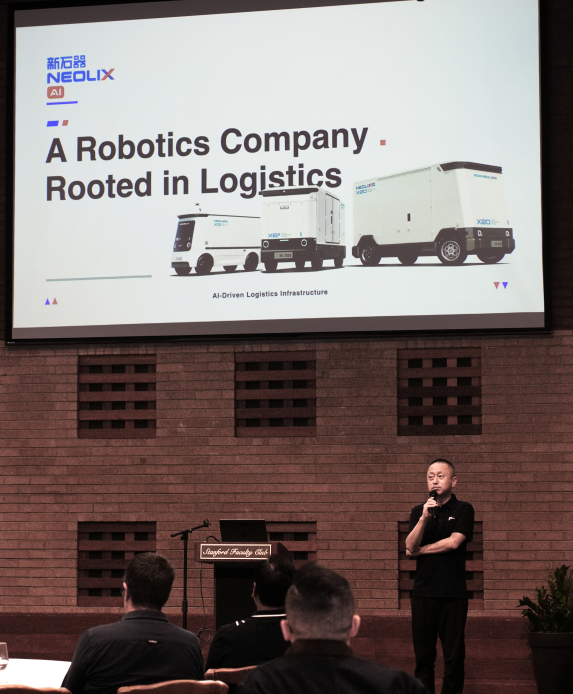
"从虚拟世界的AI到物理世界的AI,最难的从来不是'有没有身体',而是能不能用可量产、低成本的本体,交付同样的能力。"
近日,新石器创始人兼CEO余恩源在斯坦福参加前沿“物理AI”峰会的演讲中,给出了他对新石器Neolix的定义——扎根物流的机器人公司。
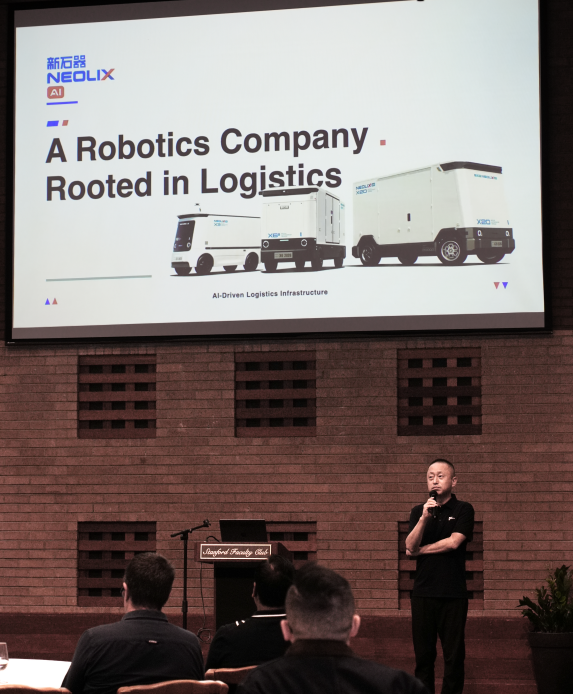
余恩源透露,新石器无人车保有量已超2.7万辆,累计L4级自动驾驶运营里程达2.3亿公里,日均新增里程超100万公里。
在全球自动驾驶车队规模排名前十的城市中,中国占八席,其中六城以新石器为主力,美国仅旧金山湾区和凤凰城两城入围。青岛以约2,000台部署量居全球首位,临沂等其余五城亦由新石器主导。
一句话:全球无人车密度最高的城市版图上,新石器是出现次数最多的那个名字。
物理 AI要落地,先要回答"落在哪里"
余恩源的判断,从劳动力结构出发,家政、建筑、农业矿业、批发零售、工厂逐个细分看下来,物流与出行赛道市场空间最大。
用AI节省“最后一公里”的物流成本,是物理AI最大的可变现市场。
市场结构同样指向物流,在自动驾驶的四个赛道里,全球网约车/出租车约6000万辆、城际物流卡车约4000万辆——城配车辆总数规模超过2亿辆。
"城配车贡献了万亿级的运输市场和万亿级的运输里程,为RoboVan的落地提供了巨大的市场空间和机会。"
从仓库到货架,是一条链
余恩源把全球物流拆成四个阶段,并给每一段都标上了账单——存储分拣:市场空间1.3万亿美元;运输:市场空间2.2万亿美元;装卸搬运:1万亿美元;货物上架:5000亿美元。
——"在这四个物流阶段中,运输是最大的环节,延伸至装卸与搬运。"
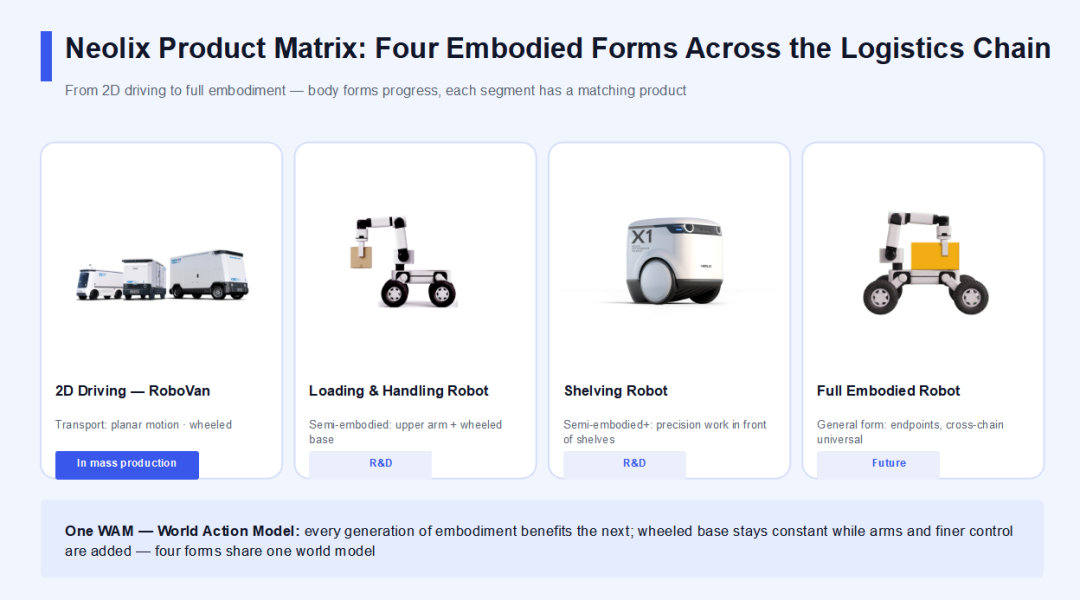
对应上面这张版图的,是新石器的产品矩阵——四种具身形态沿同一条物流链递进:
已经量产落地的RoboVan;加装机械臂的半具身装卸搬运机器人;货架前精细操作的上架机器人;直至最终形态的全具身机器人。
四种形态共享同一个底座——One WAM(World Action Model,世界动作模型)。
"形态递进,轮式底盘不变,每一代本体都让下一代受益。"
"Eva的能力,Wall-E的成本"
回到开头那句话。余恩源给它加了一个好莱坞式的注脚——"Eva's capability, Wall-E's cost":伊娃的能力,瓦力的成本——以大规模、低成本交付同样的能力。
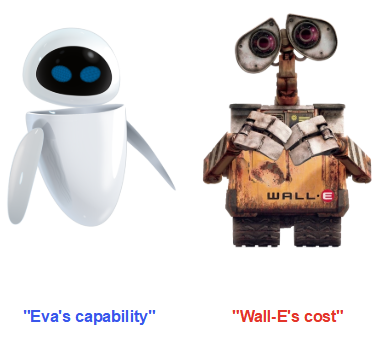
要做到模型能力与量产成本同时优化,必须同时满足三个条件:整车成本、模型降维、第一人称运营数据。
这三样必须来自真实运营场景,新石器恰好三样全有:
第一,从硬件设计到量产产线全栈自研:
新石器量产体系覆盖车规级认证、自有工厂产线、供应链生态、品控一致性、端到端批次追溯和运维服务网络。
"物流场景里机器人每天都要跑、碰撞频繁、需要持续维护——低成本量产是前提,不是加分项。"余恩源介绍道,机器人公司要复刻这套体系,需要数年时间和数十亿资金。
第二,三层运行模型:
云端的大模型负责“思考”——处理海量数据,提炼出驾驶知识,再通过技术压缩成轻量级指令,下发给车辆;
车上的小模型时刻算力拉满,负责日常路况下的实时感知和决策;
遇到极端场景——比如突然窜出的行人、被遮挡的路口——边缘的中型模型在长尾场景激活。
简单说:大模型做老师,小模型做执行,紧急时刻中型模型补位。
——“这套架构不只是理论,已在新石器的日常运营中稳定运行。”
第三,运营数据。
余恩源特别做了一个纠偏:不是"把运输延伸到搬运"——装卸搬运本来就长在新石器的业务里,市场需求、商业模式、买单客户都已存在。第一手运营数据,只能来自这些真实场景。
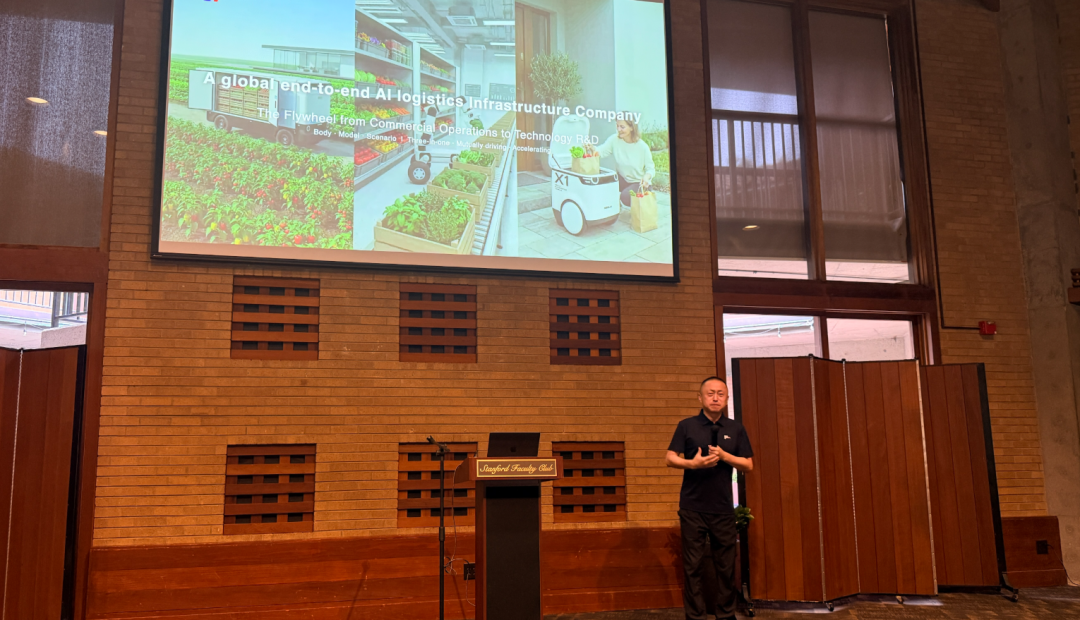
飞轮已经开始转
“本体规模”驱动“数据密度”,“数据”反哺“模型迭代”,“模型进步”打开“新场景”——本体、模型、场景,三位一体、互相加速。
这是余恩源展示的飞轮,也是他敢把愿景说得很满的底气——做一家全球化的端到端AI物流基础设施公司。
斯坦福的讲台上,关于物理AI“何时走出实验室”的追问,余恩源在斯坦福给出了一个基于事实的回答:
——当能力与成本被量产验证,具身智能的未来就不再是待解的命题,而是正在铺向全球的物流网络。
对于新石器而言,具身智能的商业规模化发展,是正在发生的现实......


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96