燃烧蒸汽过热器市场增长:工业锅炉节能升级驱动热效率提升


 收藏
 举报

根据QYResearch的统计及预测,2025年全球燃烧蒸汽过热器市场销售额达到75.39亿美元,预计2032年将增长至99.70亿美元,2026—2032年复合年增长率(CAGR)为4.1%。在能源成本上升、工业锅炉能效要求持续提高以及电力、化工、石油炼化等行业热能利用效率不断优化的背景下,燃烧蒸汽过热器正由传统热交换部件向高效换热、精准控温及系统集成方向发展。对于企业而言,如何降低锅炉运行能耗、稳定过热蒸汽参数并提高热能利用效率,已成为推动蒸汽过热器市场持续扩张的重要需求。
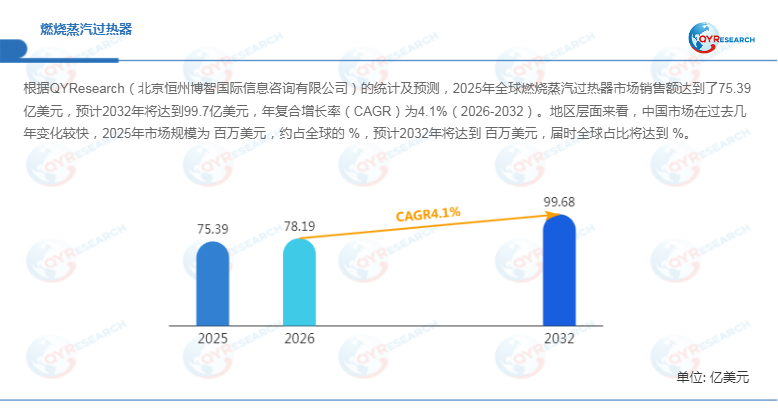
地区市场方面,中国市场近年来变化较快,2025年市场规模为原报告未披露数据,预计2032年将进一步扩大。消费端来看,全球需求主要集中于大型电力系统、工业锅炉及高温工艺场景;生产端则以北美和欧洲为重要生产区域。与此同时,2025年以来全球贸易环境持续变化,美国关税及供应链政策进一步增加锅炉及热能设备跨区域采购的不确定性。美国贸易代表办公室2026年持续推进工业品关税及供应链相关调查,其中工业机械、钢铁及其衍生品等均受到政策关注,可能对过热器所涉及的金属材料、锅炉部件和跨境设备采购成本产生影响。
燃烧蒸汽过热器:从单一换热向精准控温升级
燃烧蒸汽过热器本质上是一类用于提升锅炉产生的饱和蒸汽温度的热交换设备,其核心作用是在蒸汽进入后续汽轮机或工业工艺系统之前进一步提高蒸汽温度,使其转化为过热蒸汽。与主要依靠烟气对流或辐射换热的传统过热器不同,燃烧式方案配置独立燃烧器或炉膛,通过额外燃烧释放热量,可在较大范围内调节蒸汽出口温度。
从技术路线看,市场主要包括对流式过热器、辐射式过热器和半辐射式过热器。其中,辐射式过热器具有重要市场地位,预计2032年市场份额将达到原报告预测值。其技术优势在于能够直接利用高温火焰及炉膛辐射热量进行强化换热,适用于高温、高负荷蒸汽生产场景;对流式结构则更加依赖高温烟气与受热面的换热效率,适用于不同锅炉结构及负荷条件;半辐射式方案则兼顾两类换热机制,在复杂工况下具有一定适应性。
从工程应用角度看,过热器设计并非简单增加换热面积,而需要综合考虑蒸汽流量、入口温度、目标过热温度、烟气温度、管壁温度以及材料耐高温性能。尤其在高温高压运行条件下,受热面材料的氧化、热疲劳、蠕变以及局部超温问题,会直接影响设备使用寿命。因此,精准控温、热应力控制和高温材料应用将成为未来产品竞争的重要技术维度。
节能标准持续完善,推动工业锅炉热效率提升
首先,节能降碳正在成为工业锅炉及蒸汽系统升级的重要驱动力。2026年,国家层面持续推进工业锅炉节能标准体系建设。2026年4月公示修订的《工业蒸汽锅炉节水降耗技术导则》,重点围绕工业蒸汽锅炉系统的节水与能耗控制展开;2026年6月又启动《工业锅炉节能检查与关键项目评价方法》国家标准制定工作,进一步体现出工业锅炉节能管理从单一设备能效评价向系统运行效率评价延伸的趋势。
其次,能效标准升级将进一步提高下游用户对于蒸汽过热器热效率和运行稳定性的要求。现行《工业锅炉能效限定值及能效等级》仍是工业锅炉能效管理的重要基础,同时相关标准正在持续修订完善。2025年发布并于2025年10月实施的GB/T 45542-2025《工业锅炉综合能效评价技术规范》,则进一步强化了工业锅炉综合能效评价体系。
此外,2026年工信部等部门发布《节能装备高质量发展实施方案(2026—2028年)》,明确提出推动节能装备绿色化、智能化和融合化发展,并强调通过设备更新、系统优化及人工智能赋能提升实际运行效率。相关政策环境将进一步推动锅炉系统从“满足额定参数”向“全生命周期节能”转变,为高效过热器及相关热能装备创造新的市场空间。
电力仍是核心应用,化工与炼化需求提供增量
从应用结构来看,电力行业仍是燃烧蒸汽过热器最重要的下游市场,2025年市场份额约为原报告未披露数据,预计未来几年CAGR约为原报告未披露数据。电力系统对过热蒸汽的温度、压力和稳定性具有较高要求,过热器性能直接影响汽轮机效率及整个热力系统的能源利用水平。
与此同时,化工与石油炼化、工业制造等行业构成重要增量市场。化工及炼化生产过程中存在大量连续性高温工艺,对稳定蒸汽供应和温度控制具有刚性需求;工业制造领域则更多体现为不同工艺负荷下的蒸汽品质控制。相较于大型电站,工业用户对设备模块化、负荷调节能力、维护便利性以及项目交付周期的要求更为突出。
从区域角度观察,北美和欧洲仍是重要生产地区,2025年分别占有原报告未披露的市场份额。中国、日本则拥有较为完整的锅炉及热能装备产业链。未来市场竞争将不再单纯围绕设备价格展开,而是逐步转向换热效率、材料可靠性、自动控制、定制化设计和全生命周期服务的综合竞争。
厂商竞争:专业锅炉企业与热能装备企业共同参与
从全球竞争格局来看,燃烧蒸汽过热器市场参与者覆盖锅炉制造、工业热能装备及专业蒸汽系统企业。主要厂商包括Babcock Wanson、Alfa Laval、Cleaver-Brooks、Zhengzhou Boiler (Group) CO LTD、Chromalox、National Boiler Service、Sussman Electric Boilers、Viessmann Werke GmbH & Co KG、Fulton Boiler Works、Bosch Thermotechnik GmbH(LOOS)、Shuangliang Group、Birwelco、Optimus Industries、Hurst Boiler and Welding Company、Daeyeol Boiler、Jiangsu Taihu Boiler、Taishan Group、Devotion Corporation、FangKuai Boiler、BORSIG GmbH、Schmidtsche Schack及Industrial Boilers America等。
其中,第一梯队厂商主要有原报告未披露的3家企业,合计市场份额约为原报告未披露数据;第二梯队包括原报告列示的相关厂商,合计占有约原报告未披露市场份额。未来随着工业客户对节能改造和高可靠运行的要求提高,具备锅炉系统集成、热交换设计、自动控制及售后服务能力的企业有望获得更强竞争优势。
市场展望:高效换热与系统节能成为核心方向
总体来看,2025年全球燃烧蒸汽过热器市场销售额为75.39亿美元,预计2032年达到99.70亿美元,2026—2032年CAGR为4.1%,市场进入相对稳定的结构性增长阶段。未来竞争焦点将从单纯扩大设备产能逐步转向高效换热、精准控温、耐高温材料、智能控制及系统节能。
值得关注的是,2026年工业锅炉节能检查、节水降耗及能效标准持续推进,意味着过热器未来将更多被纳入锅炉系统整体能效优化体系。对于电力、化工、炼化及工业制造企业而言,通过优化过热器结构、改善热负荷分配和强化运行监测,有望进一步降低单位蒸汽能耗。因此,具备高效热交换设计、复杂工况适应能力及系统集成能力的供应商,将在中长期市场竞争中获得更明显的技术优势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96