还是缺“芯”!英特尔CPU涨价10%!海光信息、源杰科技涨超2%,科创芯片ETF汇添富(588750)标的指数涨超1%!全球芯片月度销量最新跟踪


 收藏
 举报
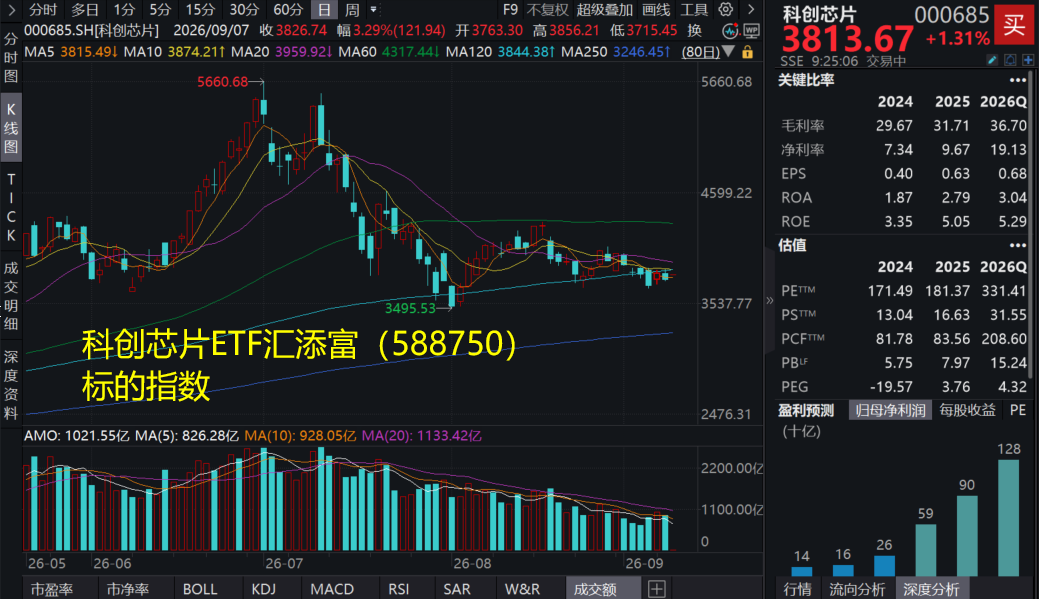
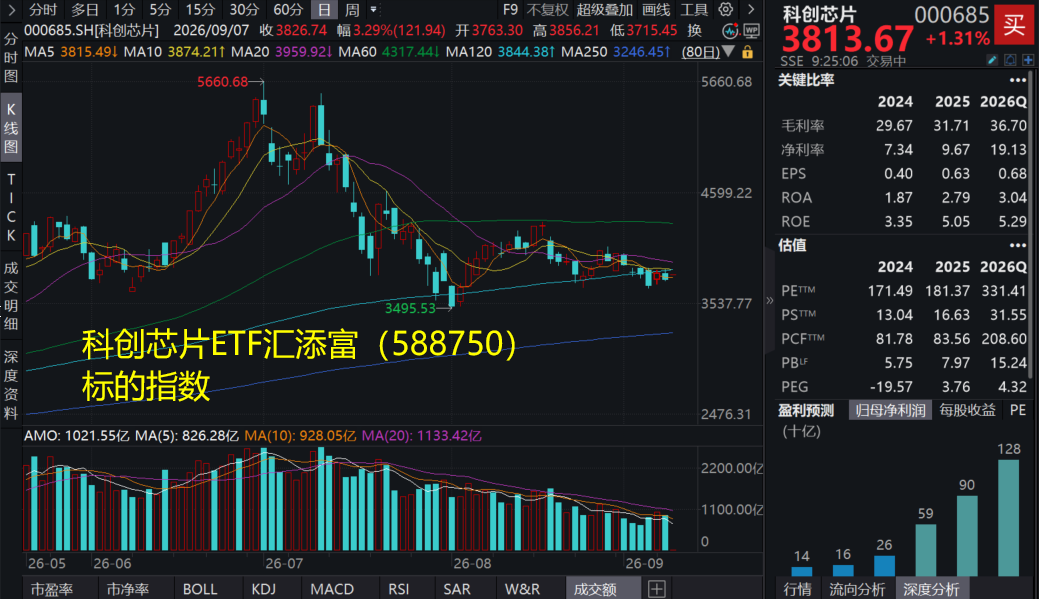
9月9日,A股市场震荡上行,科技板块冲高,科创芯片ETF汇添富(588750)标的指数高开超1.3%!
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,海光信息、源杰科技涨超2%,中微公司、澜起科技等涨超1%,中芯国际、寒武纪等微涨。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
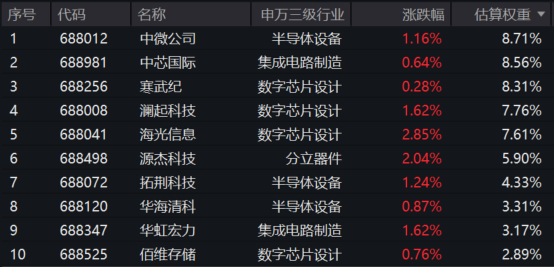
截至9:32,成分股仅作展示使用,不构成投资建议。
行业消息面上,据海关总署公布的外贸数据显示,8月集成电路出口爆发式增长,出口金额同比飙升129.83%。
全球数据方面,存储“超级周期“再度得到印证。根据瑞银集团基于半导体行业协会的数据发布的报告,7月份全球芯片销售额环比下降9.8%。其中,存储销售额环比下降16.3%,而剔除存储器后的集成电路销售额则增长了0.9%。
不过,存储芯片销量下滑主要是由于出货量减少。尽管供应不足拉低了当月存储器收入,但DRAM和NAND的平均售价分别上涨了8.3%和9.8%。瑞银预计第三季度DDR价格将环比上涨22%,NAND合约价格将上涨20%。瑞银表示:“我们现在预计,DRAM和NAND的供应短缺状况将持续到2027年。”
此外,供应链消息人士称,英特尔计划于10月5日再次上调个人电脑(PC)处理器价格,涨幅约为10%。如果实施,这将是英特尔自今年以来第三轮涨价。与此同时,毛利率偏低的小核产品线或将启动停产退市。
回到市场行情来看,步入9 月以来大盘虽回稳,但量能持续萎缩成为比较突出的问题,结构依然呈现低位板块无序轮动,“电风扇行情”磨人,那么AI硬件行情何时能回归?
【产业跟踪和定价的角度:算力资产依旧坚挺,等待AI 科技板块系统性转机】
国投证券指出,基于产业跟踪和定价的角度,一直在等待AI 科技板块系统性转机,这点预计或许会在Q4 明确下来。当股价在高位的时候天然对利空敏感,这点在7 月AI 暴跌过程中体现得尤为明显;同时,在下跌过程中对利多脱敏。客观而言近来一段时间AI 产业层面是有好消息的:例如博通和Snowflake 都在9 月2 日公布业绩,博通证明上游算力资本开支并没有出现明显降温,Snowflake 则进一步验证,AI 的商业化开始从算力建设向企业数据层传导,这里更像是产业链利润池开始向下游扩散,而不是上游景气结束。对应在美股层面,6 月底以来美国科技“七姐妹”指数上涨约10.8%,英伟达上涨18.2%、已经重新逼近高位,意味着最核心的算力资产没有被抛弃,但费城半导体指数却下跌约14.4%,这说明市场并没有撤出 AI 或科技,而是在从半导体广谱 Beta 转向业绩靠谱的核心硬件龙头 + 软件/平台层。真正承压的是过去跟随 AI Capex 一起普涨、但缺乏扎实业绩支撑的二三线半导体和部分硬件链。结合来看,对于本轮AI 科技暴跌的本质或许更要从资金博弈的角度而非产业逻辑受损的角度去作判断。对外这是一场美与非美国家在AI 产业链话语权与利润分配的激烈冲突;对内这是相当一批绝对收益考核的资金与公募主观多头在AI 高拥挤度背景下一次交锋搏杀。只要产业逻辑没问题,经过一个季度消化,四季度AI 回归的概率大。(来源于国投证券20260906《策略定期报告:有转机,在何时?》)
【AI主导本轮景气周期:芯片等硬件环节迎来黄金发展期】
国盛证券指出,AI主导本轮景气周期,逻辑与存储呈现结构性供需紧张。从产业基础看,逻辑与存储芯片分别承担计算与数据存取职能,是AI算力体系的两大核心硬件环节。北美云厂商资本开支持续上修,需求沿AI服务器向先进逻辑、HBM及企业级存储传导。逻辑端,先进制程产能扩张仍受CoWoS等先进封装能力制约;存储端,AI需求非线性增长叠加HBM对传统DRAM产能的挤占,供给释放相对缓慢,共同强化本轮上行周期的持续性。
半导体设备受益:扩产与技术升级+国产替代。半导体设备行业当前的景气周期,主要围绕“AI需求、存储扩产、高端制程与先进封装、国产替代”四条主线展开。一是AI服务器与国产算力芯片加速发展,带动逻辑和存储芯片需求增长。二是制程升级和CoWoS等先进封装扩产,进一步拉动刻蚀、薄膜沉积、量测检测、清洗、测试及封装等设备投入。三是不同芯片路线形成差异化需求:先进逻辑更依赖光刻和量测,3DNAND层数提升重点拉动刻蚀、薄膜沉积及CMP,DRAM微缩与HBM发展则进一步增加量测检测、深孔加工、晶圆减薄、先进封装和测试设备投入。四是半导体设备国产化率也在持续提升,随着海外设备出口限制持续收紧,国内晶圆厂对供应链安全和设备自主可控的需求增强,这会为国产设备提供更多验证和批量导入机会,叠加本土厂商技术成熟度提升,国产设备厂商正迎来进口替代的黄金窗口。(来源于国信证券20260907《AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96