创新药回调原因何在?港股通创新药ETF汇添富(159570)标的指数回调超2%!2026年国家基本医保药品目录谈判竞价协商收官


 收藏
 举报
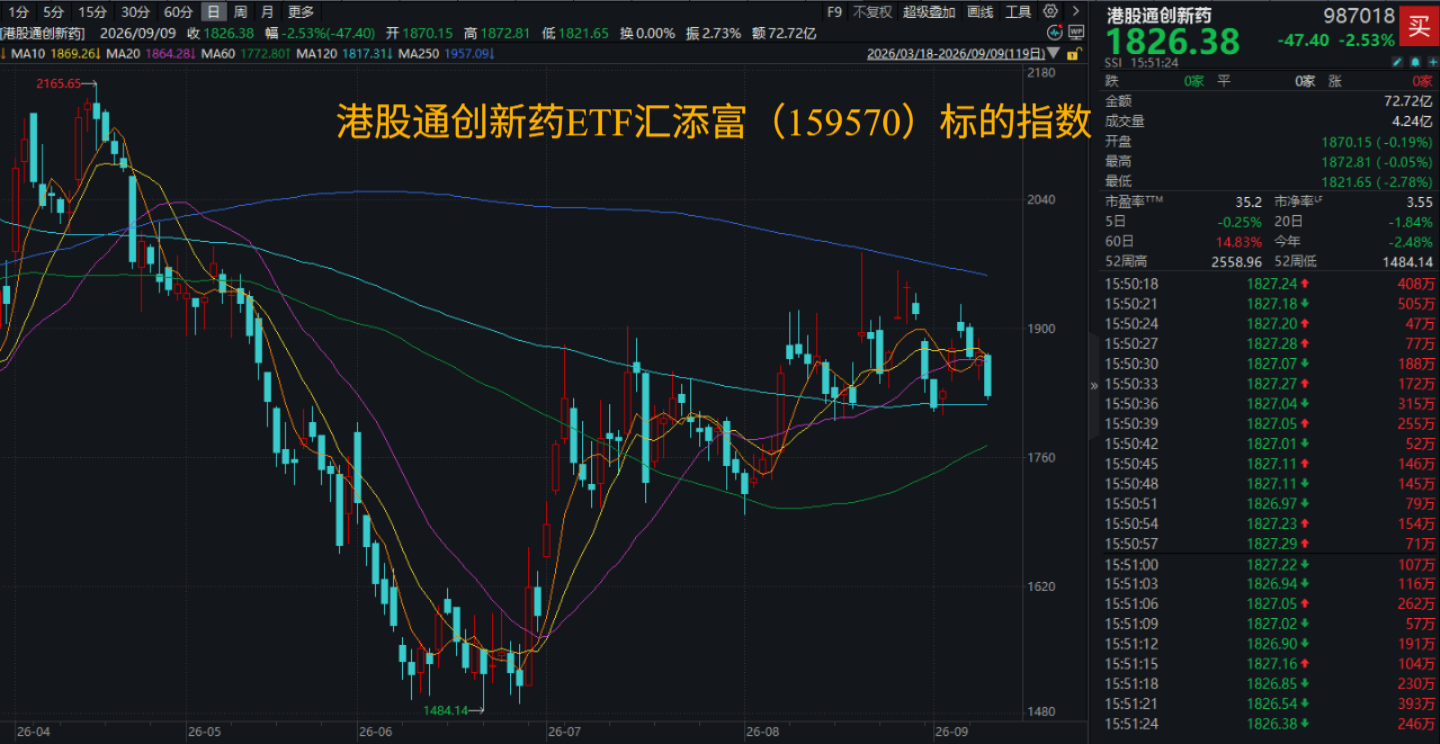
今日港股集体下挫,恒生指数、恒生科技飘绿,港股通创新药回调。“创新药纯度100%”的港股通创新药ETF汇添富(159570)标的指数回调超2.5%。
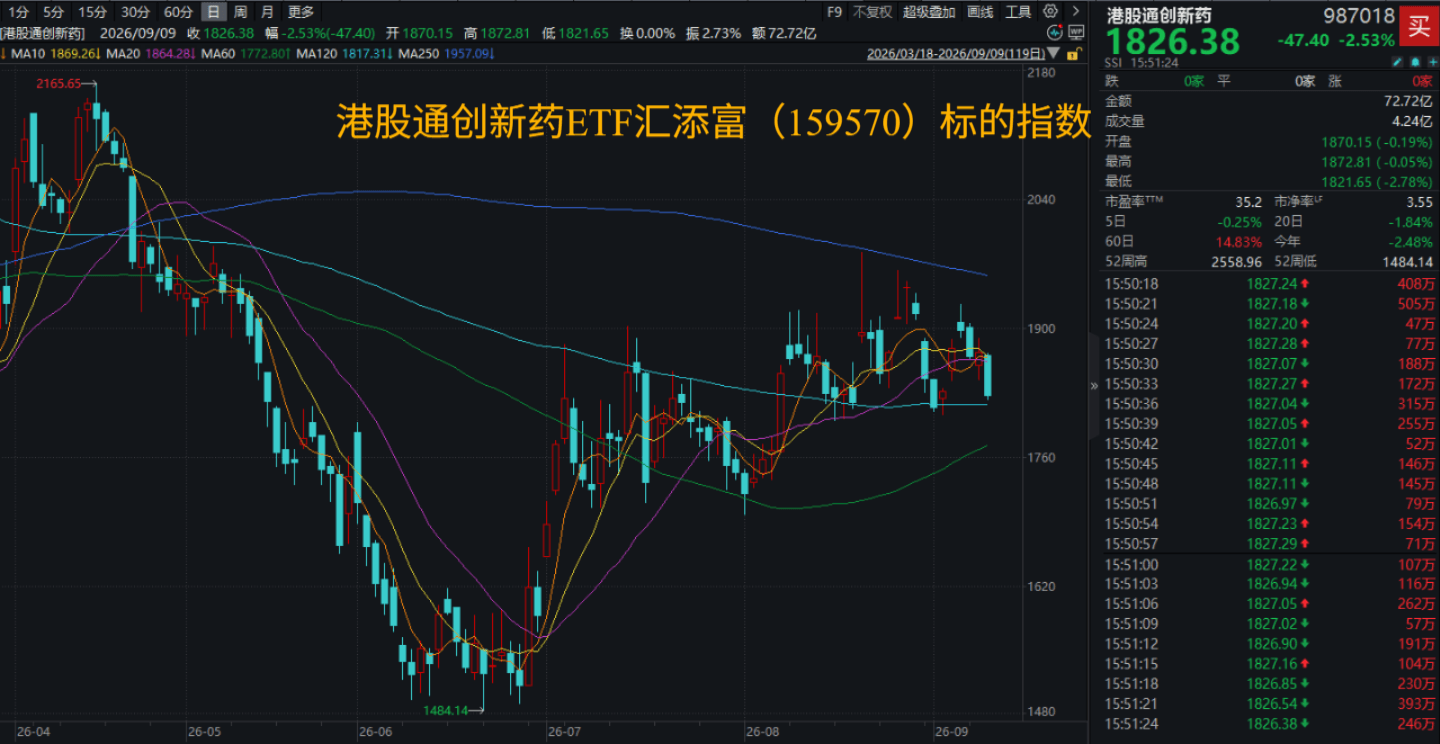
消息面上,2026年国家基本医保药品目录谈判竞价协商收官。9月5日-9月8日,国家医保局组织开展2026年国家基本医保药品目录现场谈判竞价,上百家内外资企业现场参与,124个目录外药品入围谈判竞价环节,一些社会关注的肿瘤、罕见病、慢性病,以及儿童用药等重点领域创新药参与谈判,并有望纳入医保目录。同时,商业健康保险创新药品目录调整工作也同步开展,12个药品入围现场价格协商。2026年国家医保药品目录和商保创新药目录预计将于今年11月发布,2027年1月1日起正式施行。
市场观点认为,今天港药整体偏弱,是因为国谈收官日的定价预期兑现,叠加大市值创新药连续消化,以及前几日结构性轮动后的回吐。
新药方面,百济神州超级大药新适应症申报上市。9月8日,CDE官网显示,百济神州泽布替尼胶囊新适应症上市申请获受理。根据临床试验进展,Insight数据库推测用于套细胞淋巴瘤(MCL)成人初治患者一线治疗。
中国生物制药核心管线公布积极临床数据。近期,中国生物制药附属公司正大天晴自主研发的TQC3721吸入粉雾剂,在欧洲呼吸学会2026年会上公布了两项I期临床研究数据,结果显示产品可明显改善慢性阻塞性肺疾病患者肺功能,安全性和耐受性良好,支持后续临床开发。
诺华AOC疗法首个Ⅲ期临床失败。当地时间9月8日,诺华宣布,Del-desiran治疗1型强直性肌营养不良症(DM1)患者的全球III期HARBOR研究未达到其主要终点Del-desiran是诺华通过收购Avidity Biosciences公司获得的三种抗体寡核苷酸偶联物(AOC)疗法之一。根据Insight数据库,HARBOR研究也是Del-desiran的首个Ⅲ期临床。
【港股通创新药ETF汇添富(159570)标的指数热门成分股】
港股通创新药ETF汇添富(159570)标的指数热门股多数飘绿:石药集团、中国生物制药跌超4%,翰森制药跌超3%,信达生物、百济神州跌超2%,康方生物、三生制药、科伦博泰生物跌超1%。
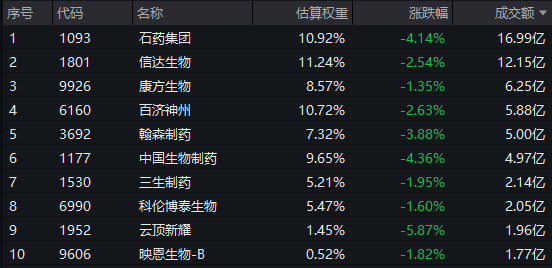
注:成分股仅做展示,不作为个股推介。
【产品商业化与BD共同驱动业绩释放,全球临床进入兑现期】
中国创新药行业是否完成从“BD与临床预期”驱动向“商业化、全球临床和利润兑现”驱动的切换?
招商证券认为,1)商业化端已切换——可拆出创新药收入的33家公司内生收入同比中位+25.0%,增长来自新适应症进医保与24~25年新分子放量,成熟大单品普遍进入低增长;2)利润端未切换——91家中44家盈利,但盈利额前五占盈利公司利润之和48%,石药、荣昌、康诺亚等本期净利润主要由授权收入和公允价值收益构成,授权收入占样本总收入的比重由25H1的6.4%升至13.1%;3)全球临床进入核心验证期——至少9项资产处于合作方主导的全球III期或申报前阶段,里程碑触发条件已前移至首例给药/入组。
中报全景来看,景气向上、盈利分化,产品商业化+BD收入加速行业利润释放。2026H1创新药板块收入延续增长,约三分之二公司利润同比改善,商业化Biotech成为业绩增长的重要来源。产品收入保持两成增长,BD集中确认进一步放大利润弹性;与此同时,多数公司股价表现仍弱于报表改善。板块内部已呈现商业化增速、海外开发进度及估值水平的多重分化。
1、总量:91家AH创新药公司2026H1合计收入2239亿、归母净利润387亿。Pharma 23家贡献收入 71%,但收入同比仅+5.8%;商业化Biotech 31家收入+43%、归母由20亿增至101亿。市场对创新药的定价仍集中于少数大市值龙头和具备明确催化的个股,基本面改善与股价表现之间仍存在显著分化。
2、广度:2026H1创新药企业收入端延续较高景气度,利润端整体呈现广泛改善。港股样本中,48/72家公司归母净利润同比改善,占比67%。说明随着核心产品放量、费用率优化及部分BD收益确认,行业已逐步进入利润修复阶段。
港股的改善更多来自研发型Biotech的减亏与扭亏:严格口径下12家实现扭亏为盈,另有23家亏损收窄或收窄至盈亏平衡,反映商业化放量和费用控制正在改善现金消耗与盈利路径。
3、收入质量:2026H1产品销售仍是最大增量来源,但BD对报表收入增速的拉动明显上升。34家样本公司总收入同比增加277亿元至1,401亿元,其中创新药产品收入增加171亿元至976亿元,贡献约62%的收入增量;BD收入增加120亿元至192亿元,贡献约43%的收入增量;其他收入减少15亿元。本期总收入同比增长25%,产品端增长为21%,BD收入占总收入的比重则由2025H1的6%升至2026H1的14%。这意味着行业收入扩张的方向仍然健康,但本期报表增速较往年更受BD集中确认影响。
综合看,2026H1已完成切换的是商业化端,利润端仍依赖授权收入与一次性收益,估值端尚未反映经营改善,随着2026H2-2027H1的全球临床读出与注册申报,产业趋势、报表与估值的背离有望得到修复。
(招商证券20260907《创新药板块2026年中报总结》)
关注中国硬核创新药力量,新质生产力代表,认准创新药含量100%的港股通创新药ETF汇添富(159570),场外联接(A类:021030;C类:021031)!
风险提示:基金有风险,投资需谨慎。文中个股仅作为指数成份股客观展示,不代表任何投资建议。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。上述基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于国证生物医药指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96