锂电池超级工厂扩产:全球电气化驱动产能重构


 收藏
 举报
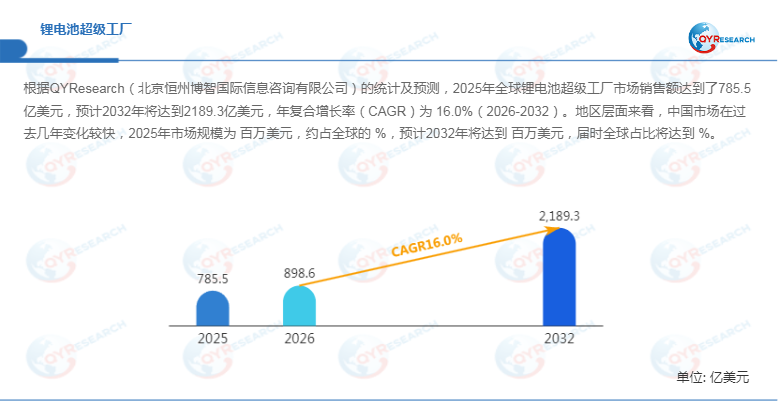
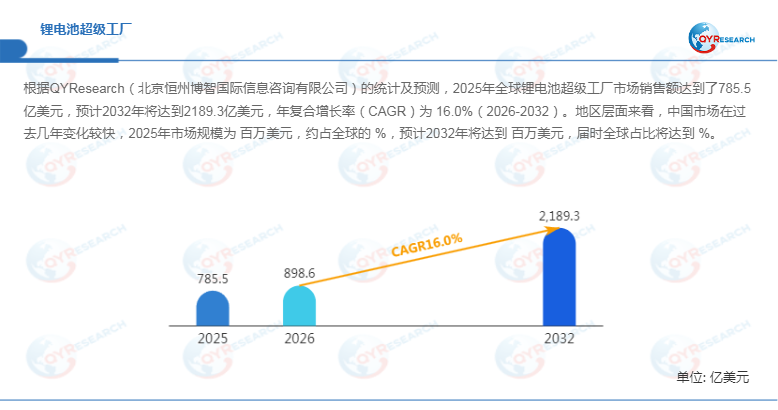
根据QYResearch的统计及预测,2025年全球锂电池超级工厂市场销售额达到785.5亿美元,预计2032年将增长至2189.3亿美元,2026—2032年年复合增长率(CAGR)为16.0%。随着新能源汽车、储能系统及消费电子市场持续扩大,锂电池制造正由单体产能扩张转向超大规模、区域化和柔性化生产。对于电池企业而言,传统小规模产线面临单位成本高、自动化程度不足及供应链响应效率有限等问题,建设以GWh级产能为核心的超级工厂,并通过智能制造、规模采购和垂直整合降低单位制造成本,已成为参与全球电池产业竞争的重要路径。
超级工厂:GWh级制造成为电气化产业基础设施
锂电池超级工厂是专门用于大规模生产锂离子电池的大型制造设施,主要服务于电动汽车(EV)、储能系统(ESS)和消费电子等市场。“超级工厂”通常以GWh作为年度产能计量单位,其核心价值不仅体现在单一工厂产能规模,更体现在自动化生产、工艺标准化、供应链协同及单位成本控制能力。
首先,全球电池制造仍处于扩张阶段。国际能源署(IEA)2026年数据显示,截至2025年底,全球锂离子电池名义制造产能已经超过4TWh,同比增加约30%;其中中国占全球总产能80%以上,美国和欧盟分别约占6%—7%。2023—2025年,中国、欧洲和北美合计贡献了约95%的全球电池产量。
其次,超级工厂建设正在从“追求规模”转向“提高产能利用率”。IEA指出,大多数新建电池工厂从投产到接近额定产能通常需要超过5年,因此项目选址、客户锁定、产品路线和产线爬坡能力成为决定投资回报率的重要因素。
需求结构变化:汽车仍占核心,储能成为第二增长曲线
从应用端来看,汽车仍是锂电池超级工厂最重要的应用领域。新能源汽车销量增长直接带动动力电池装机需求,同时高镍三元、磷酸铁锂(LFP)等技术路线并存,使超级工厂需要具备更强的产品切换和柔性生产能力。
与此同时,储能正在成为超级工厂产能消化的重要新增场景。2026年以来,AI数据中心建设带动电力基础设施和储能需求增长,部分原本面向新能源汽车的电池工厂开始调整产品结构。以LG Energy Solution为例,其2026年计划将北美地区8座工厂中的5座主要转向ESS产品生产,反映出电池超级工厂正由单一动力电池生产基地向“汽车+储能”双市场平台转型。
因此,从产品类型来看,报告将市场划分为30—60GWh、60—100GWh及其他类别,其中60—100GWh产能等级占据重要地位,预计2032年仍将保持较高市场份额。随着单厂投资规模不断提升,未来超级工厂的竞争重点将从“能建多少GWh”进一步转向“实际能够稳定生产多少GWh”。
区域格局重构:中国保持领先,海外本地化加速
从区域市场来看,报告重点关注北美、欧洲、中国、日本、东南亚和印度。原报告中部分地区2025年市场份额、2032年占比及CAGR数据尚未披露,因此相关指标仍以QYResearch最终报告数据为准。
目前,中国仍是全球锂电池超级工厂最集中的生产基地。IEA数据显示,2025年中国占全球电池电芯产量超过80%,同时中国企业在全球电动汽车电池部署中的份额进一步升至接近75%。中国的优势来自完整的锂电产业链、成熟的材料供应体系、较低的制造成本以及大规模电池制造经验。
但另一方面,北美、欧洲、东南亚和印度正在加快本地化布局。全球电池制造产能在2025年出现明显区域扩张,欧盟和美国的产能增速均达到约50%,高于中国超过25%的增速。这意味着未来全球超级工厂竞争将形成“中国规模优势+海外本地化制造”并行发展的格局。
2026年7月,CATL与Stellantis在西班牙阿拉贡推进的电池超级工厂项目进一步体现这一趋势,该项目计划满产后雇佣并培训约4000名当地员工,成为中国电池技术与欧洲本地汽车产业链结合的代表性项目。
竞争格局:头部企业从产能竞争转向全球制造网络竞争
从企业来看,全球锂电池超级工厂核心厂商主要包括Tesla、LG Chem、Contemporary Amperex Technology、比亚迪、三星、比克电池、General Motors、Volkswagen、Panasonic、宁德时代、SK On和中创新航等。
原报告数据显示,2025年全球第一梯队厂商主要包括相关头部企业,第一梯队市场份额及第二梯队企业份额以报告最终披露数据为准。当前企业竞争已经不再局限于单座工厂的产能,而是逐步延伸至全球工厂网络、核心材料供应、设备自动化、产品技术路线以及下游客户绑定。
其中,中国企业凭借产业链完整性和规模制造优势保持领先;韩国、日本企业则在高端动力电池、材料及海外制造方面具有长期积累;欧美汽车企业则更加重视通过合资建厂和本地化生产保障供应安全。
中长期趋势:16%增长背后的产能重构与智能制造升级
从2026—2032年看,全球锂电池超级工厂市场预计保持16.0%的较高复合增长率,市场规模将由2025年的785.5亿美元增长至2032年的2189.3亿美元。市场增长动力将由单纯的新能源汽车需求扩张,逐步转向新能源汽车+储能+区域供应链重构的多重驱动。
值得注意的是,IEA 2026年研究认为,目前全球已经公布的电池项目管线总体上足以满足2030年全球部署需求,但中国和美国短期内可能出现较明显的产能过剩。这意味着未来行业真正的竞争核心不是简单增加GWh产能,而是提升产线利用率、产品切换效率和制造成本控制能力。
因此,下一阶段超级工厂建设将更加重视数字化生产、自动化检测、AI质量控制、柔性产线和能源管理。尤其对于60—100GWh级大型工厂而言,任何单位良率、设备稼动率和材料损耗的小幅改善,都可能转化为显著的规模经济效益。
总体来看,锂电池超级工厂正从“扩产工具”升级为全球新能源产业链的核心基础设施。中国、北美、欧洲、日本、东南亚和印度之间的产能重新布局,将推动全球电池制造由高度集中向多区域供应体系演进,而具备规模化产能、柔性制造、供应链协同和全球交付能力的企业,有望在下一轮产业竞争中获得更强的成本和市场优势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96