中国首个且唯一!司美格鲁肽又一重磅适应症在中国获批上市!港股通创新药ETF汇添富(159570)标的指数回调超3%,弱势两连阴!


 收藏
 举报
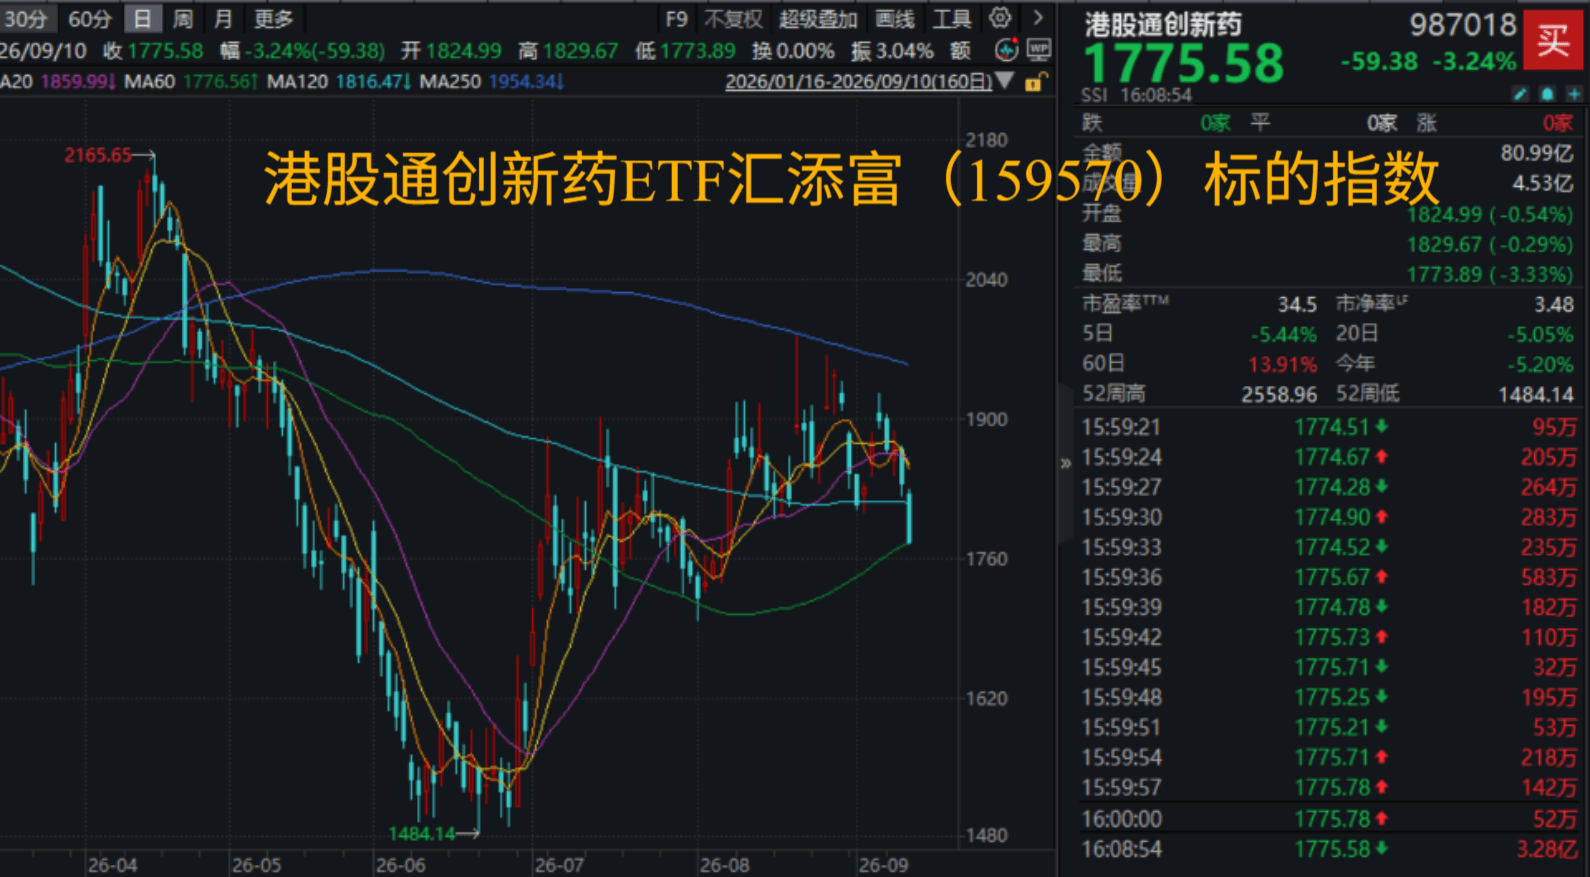
今日港股再度集体下挫,恒生指数跌超1%,恒生科技指数跌超2%。“创新药纯度100%”的港股通创新药ETF汇添富(159570)标的指数回调超3%,连续第二日调整。
【港股通创新药ETF汇添富(159570)标的指数热门成分股】
港股通创新药ETF汇添富(159570)标的指数热门股多数飘绿:云顶新耀跌超8%,映恩生物-B跌超7%,翰森制药跌超4%,石药集团、信达生物、三生制药跌超3%,中国生物制药跌超2%,康方生物、科伦博泰生物跌超1%,百济神州跌近1%。
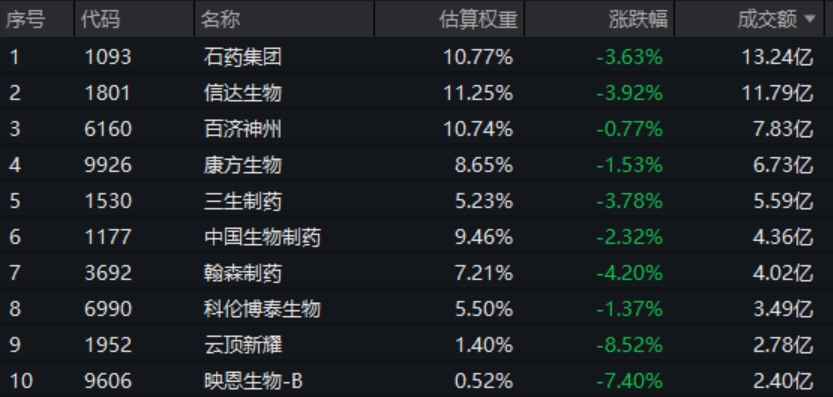
注:成分股仅做展示,不作为个股推介。
消息面上,2026年国家基本医保药品目录谈判竞价协商收官,共124个目录外药品入围谈判竞价环节,一些社会关注的肿瘤、罕见病、慢性病,以及儿童用药等重点领域创新药参与谈判。商保创新药目录调整同步开展,12个药品入围现场价格协商。新版目录预计将于今年11月发布,2027年1月1日起正式施行。
9月10日,诺和诺德宣布,司美格鲁肽注射液(商品名:诺和盈®)的代谢相关脂肪性肝炎(MASH)适应症上市申请获得中国国家药品监督管理局(NMPA)批准,适用于治疗代谢相关脂肪性肝炎(MASH)伴中重度肝纤维化(符合F2-F3期纤维化)的非肝硬化成人患者,成为首个且唯一获批用于治疗MASH的GLP-1RA类药物。
恒瑞1类新药新适应症申报上市。9月9日,CDE官网显示,恒瑞医药瑞普泊肽注射液新适应症上市申请获受理,用于成人2型糖尿病患者(T2DM)血糖控制。
会议方面,WCLC大会即将召开,关注肺癌相关双抗与ADC投资机会。2026年WCLC大会将于9/12-9/15召开,此前已有部分新药以摘要的形式公布相关数据,其中重点双抗和ADC数据表现良好,NSCLC领域疗法更迭趋势进一步确定。WCLC大会主角仍为IO2.0和ADC,肺癌领域尤其是1LNSCLC的标准治疗范式处于迭代前夜,当前以PD-1/VEGF双抗为首的IO2.0基石疗法正逐步积累相对单抗的效优证据,IO2.0+ADC的更进一步迭代也处于即将PoC阶段,而国产双抗和ADC目前进度全球领先。
【复盘Moderna事件:生命科学二元态假说被证实与资金面共振】
复盘Moderna事件,本质是生命科学二元态假说被证实与资金面共振的结果。
问题一:本次Moderna数据读出是否事先给出时间指引?
本次读出时间有明确指引:2025年11月20日Analyst Day明确指引2026Q3,7月31日Q2电话会再度确认。
问题二:本次Moderna数据读出是否可以提前对终点结果进行预期?
本次Ⅲ期数据具有较强的事前可预测性:KN-942的RFS在主分析、3年、5年随访稳定于0.56/0.510/0.510,DMFS为0.35/0.38/0.41未见衰减,样本量由157例扩至1,137例。
综上,中泰证券判断Moderna此轮上涨或更多源于资金行为,而非基本面催化。6月22日以来SOX指数最大回撤-28.6%,同期XBI+12.63%、IGV+16.8%,科技硬件和软件分化约35pct,科技外溢资金为医药板块同样提供承接力。历史上KN-942三次读出均未获正反馈;本轮兼具天时(资金外溢)、地利(AI驱动新抗原预测的叙事贴合)、人和(III期统计学显著),本质是从未被证明的科学假说被一次性证实的二元态事件。
【如何把握下一个全球创新药的重大催化剂?】
一类初步判断重点在于改善幅度,或是否延长/保持早期获益(EZH2/C1s)。如辉瑞mevrometostat的MEVPRO-1(26Q4)Ph1数据亮眼:联合恩扎卢胺中位rPFS 14.3vs6.2个月(HR0.51)、PSA50 34.1%vs15.4%,对标2027年专利到期的XTANDI(约60亿美元);Dianthusclaseprubart的CIDPPh3中期已以30/40(75%)应答触发,MMNPh2年底读出,可能外推gMG对VYVGART(2025年41.51亿美元、+90%)的替代空间。
此外,还有一类在于高二元性、成败决定峰值(STAT6/c-Kit/31价PCV/PD-1+ADC/PD-1×VEGF双抗)。KT-621的BROADEN2关键在16周EASI-75,如果达到50%,可能冲击dupixent近200亿美元存量;barzolvolimab的CSUPh3需复制Ph2的UAS7=051.1%(安慰剂6.4%),若回落至35%附近将难胜Rhapsido(约33%)。
(中泰证券20260909《复盘Moderna事件,展望2026年9-12月全球创新药重大催化剂》)
【创新药出海渐入佳境,板块进入盈利拐点】
2026年以来,中国创新药国内市场快速放量,从中报来看头部创新药企业在新产品驱动下,创新药收入快速增长,biopharma陆续进入盈利拐点。出海创新药开始进入三期/注册研究兑现阶段。近期多个国际学术大会将至,众多创新药管线进入密集的数据催化期。
中信证券认为,中国创新药进入全球价值兑现阶段,建议关注:(1)头部国际化创新药企业有望迎来产品全球价值兑现期;(2)头部创新药企业产品放量进入新的成长阶段;(3)具有全球潜力的管线资产国际化有望加速兑现。
1、Pharma:创新业务贡献持续提升,收入利润增长提速,研发与全球化打开长期空间。
2026H1 Pharma板块营业收入、归母净利润及扣非归母净利润分别同比增长9.00%、26.25%、21.02%,较2025H1明显改善,利润增速持续快于收入增速,创新业务放量与经营效率优化共同推动盈利能力提升。创新业务收入占比进一步提高,根据创新药销售收入与BD收入合计口径测算,创新药销售与BD逐步成为头部Pharma的核心增长来源。2026H1板块毛利率、净利率分别提升至72.03%、22.73%,销售费用率同比下降3.04pcts至23.44%,而研发费用同比增长10.13%、研发费用率维持15.73%的高位,体现企业在释放商业化规模效应的同时继续保持创新投入。
展望未来,随着存量仿制药集采影响逐步消化、创新产品持续放量、后期管线陆续兑现及海外关键临床推进,Pharma创新转型有望进一步由收入结构优化传导至利润增长和全球价值兑现。
2、Biotech/Biopharma:板块加速演进,国内商业化与全球价值兑现共振,盈利和现金流迎来明显改善。
2026H1样本Biotech/Biopharma板块营业收入同比增长47.71%,较2025H1的14.12%显著提速;毛利率达到87.21%,净利率由去年同期的-7.86%提升至15.21%,经营现金流/营业收入由2025H1的-4.52%提升至12.46%,创新药销售放量、商业化规模效应以及License-out、NewCo等海外合作共同推动板块由收入增长进一步向利润和现金流改善传导。
国内创新药商业化呈多点开花态势,肿瘤仍为收入基本盘,伏美替尼、特瑞普利单抗和芦康沙妥珠单抗2026H1国内销售额分别达到31.38、12.99、5.26亿元,同比增长33%、36%和74%;自免和代谢成为新增量,司普奇拜单抗销售额同比增长132%,玛仕度肽亦推动代谢/减重正式进入Biotech商业化增长主线。
与此同时,头部企业产品组合逐渐多元化,并加速全球化布局,科伦博泰sac-TMT已布局17项全球III期研究,康方生物核心产品合计可确认9项以上海外注册性/III期研究,亚盛医药亦有9项注册III期在全球开展;中国创新药全球化正从单纯License-out进一步向全球临床、Co-development及NewCo等多路径拓展。
展望2026H2,WCLC、ESMO、ASH等国际会议将迎来密集数据读出,中信证券认为具备国内规模商业化能力、持续造血能力和全球注册开发能力的头部Biopharma有望进一步建立全球竞争优势。
(中信证券20260910《创新药出海渐入佳境,板块进入盈利拐点》)
关注中国硬核创新药力量,新质生产力代表,认准创新药含量100%的港股通创新药ETF汇添富(159570),场外联接(A类:021030;C类:021031)!
风险提示:基金有风险,投资需谨慎。文中个股仅作为指数成份股客观展示,不代表任何投资建议。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。上述基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于国证生物医药指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96