Baker Hughes Co(BKR)股票9月10日盘中下跌5.92%:原因全解读



 收藏
 举报
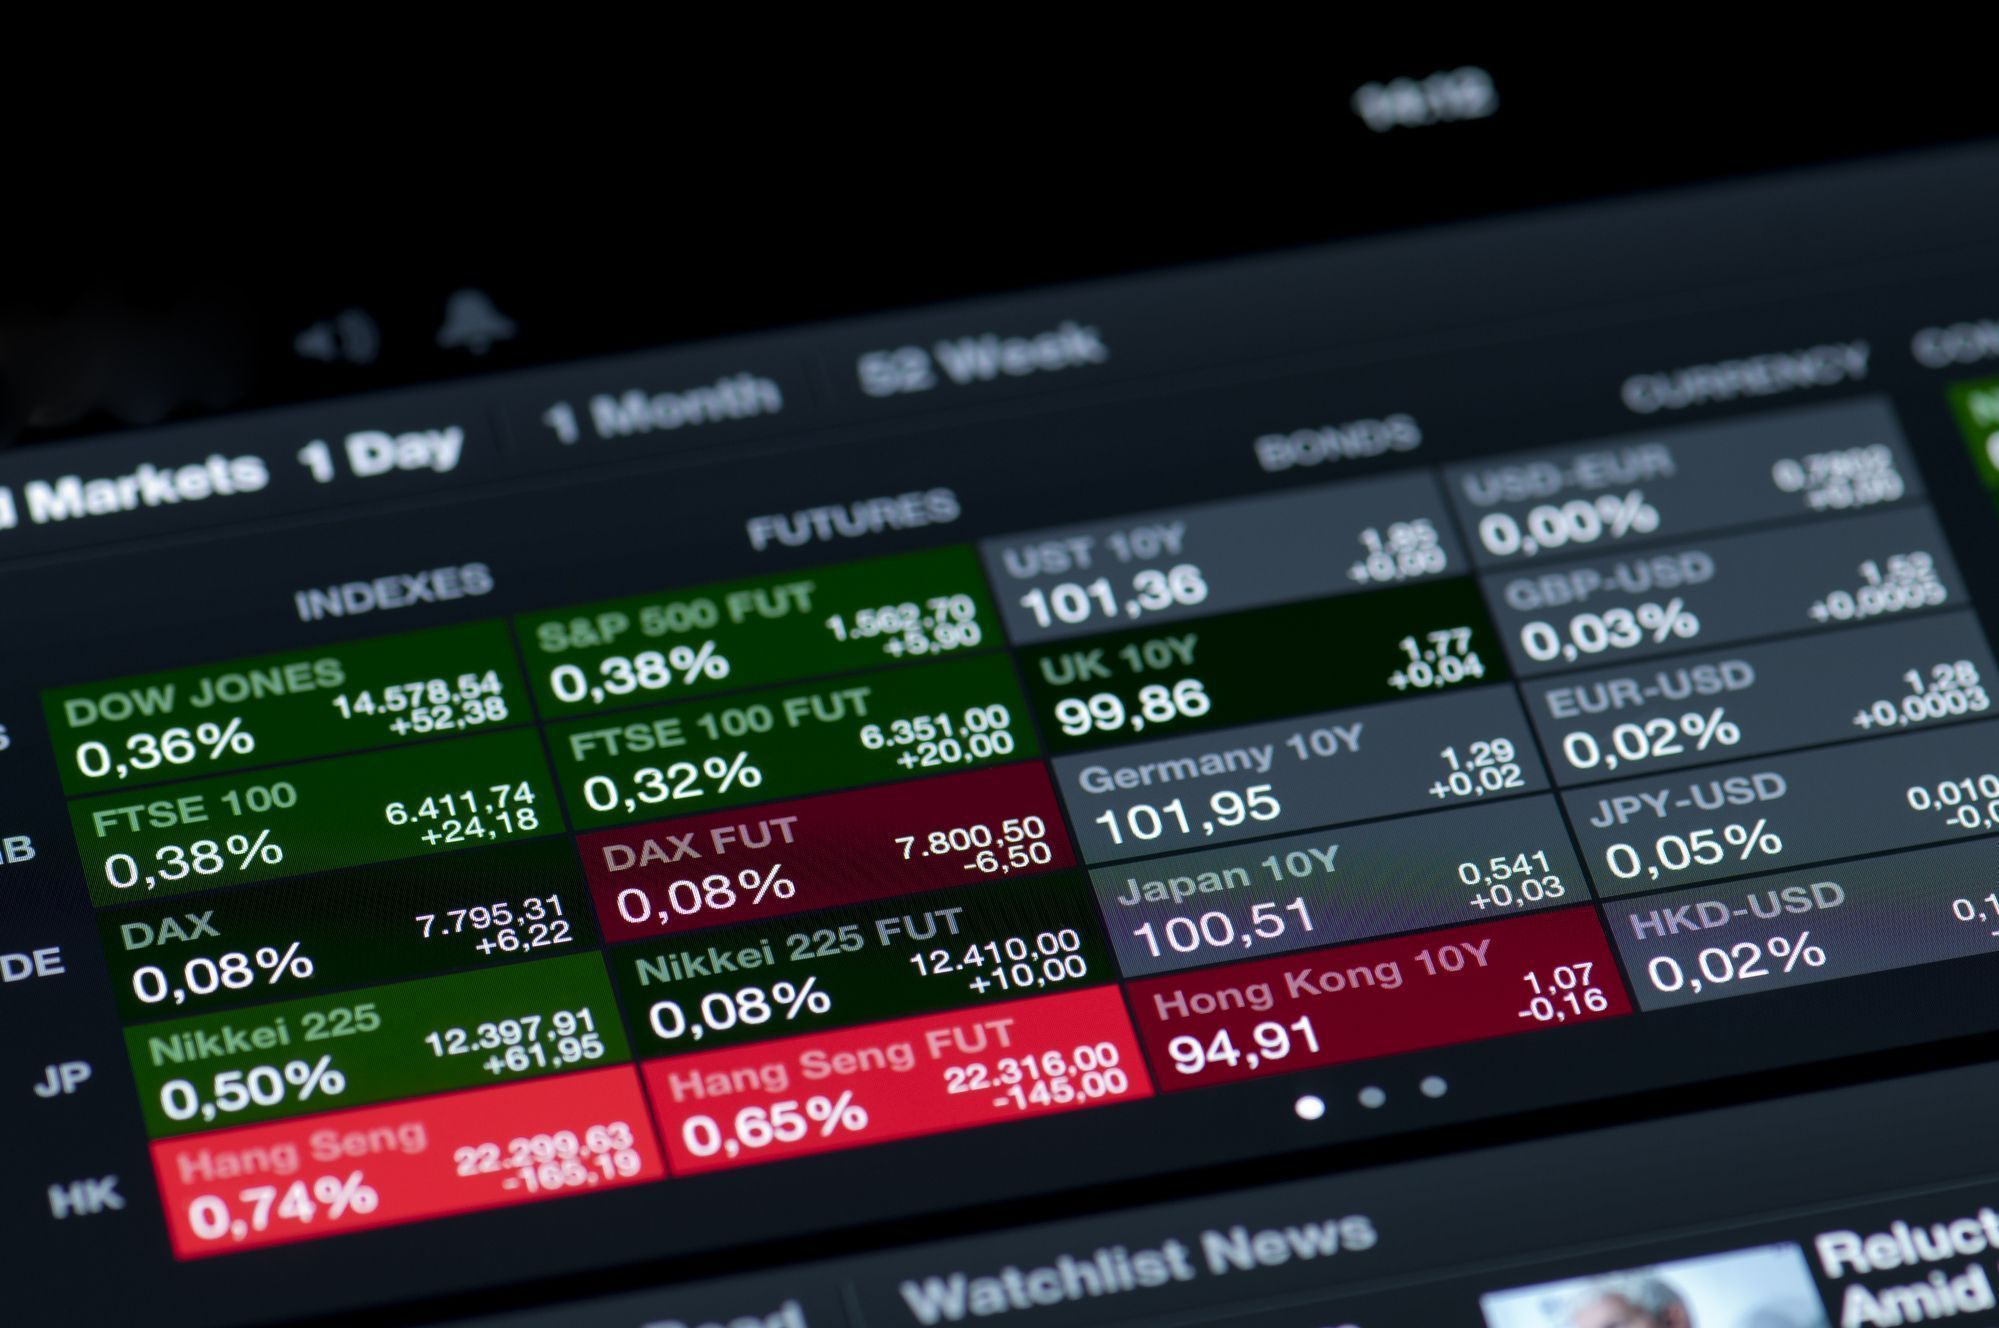
Baker Hughes Co (BKR) 盘中下跌5.92%, 所属行业能源 - 化石燃料下跌0.47% ,公司涨幅跑输行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 下跌 0.15%;雪佛龙 (CVX) 下跌 0.61%;西方石油 (OXY) 下跌 0.83%。
今日是什么导致了Baker Hughes Co(BKR)股价下跌?
贝克休斯股价面临的下行压力主要源于投资者对该公司更新后的财务指引以及在巴克莱能源电力会议上演示报告的反应。尽管贝克休斯上调了全年营业收入和调整后EBITDA预测,以反映并表新收购的查特工业的影响,但更新后的展望凸显了近期利润率和现金流面临的关键阻力。管理层指出,氢能需求疲软、液化天然气设备的项目推进时间考量以及初期执行费用,均对查特工业的近期利润率表现有所抑制。此外,自由现金流转化率预测被下调,以消化与收购相关的交易、利息及整合成本,从而引发了投资者的短期谨慎情绪。
分析师的重新评估加剧了抛售情绪。华尔街机构开始下调对该公司的近期盈利预期和目标价,以反映被收购资产初期盈利能力偏弱的影响,尽管它们同时也认可其长期成本与商业协同效应目标。在该股经历长达数月的强劲上涨、年初至今取得显著涨幅之后,市场对近期整合磨合与现金流稀释的容忍度有所下降;随着投资者根据执行风险重新调整估值预期,股价盘中波动性明显加剧。
从更广泛的基本面来看,贝克休斯的核心业务板块基础依然稳固,其油田服务与设备板块以及工业与能源技术板块的独立指引均重申了运营稳定性与强劲的积压订单。机构投资者正在权衡短期内的利润率拖累和交易成本,与管理层提出的结构性成本协同效应多年目标以及液化天然气设备订单的预期复苏。然而在短期内,市场参与者仍将焦点集中在整合风险上,从而对股价构成了下行压力。
Baker Hughes Co(BKR)技术分析
Baker Hughes Co (BKR) 技术面来看,MACD(12,26,9)数值-0.696,处于中性状态,RSI数值38.237处于中性状态,Williams%R数值92.920处于超卖状态,注意关注。
Baker Hughes Co(BKR)媒体舆情
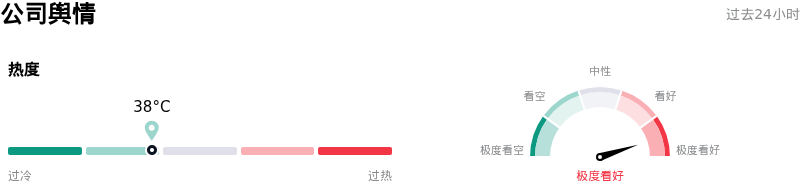
Baker Hughes Co (BKR) 公司舆情热度来看,当前热度38,处于很冷状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Baker Hughes Co(BKR)基本面分析
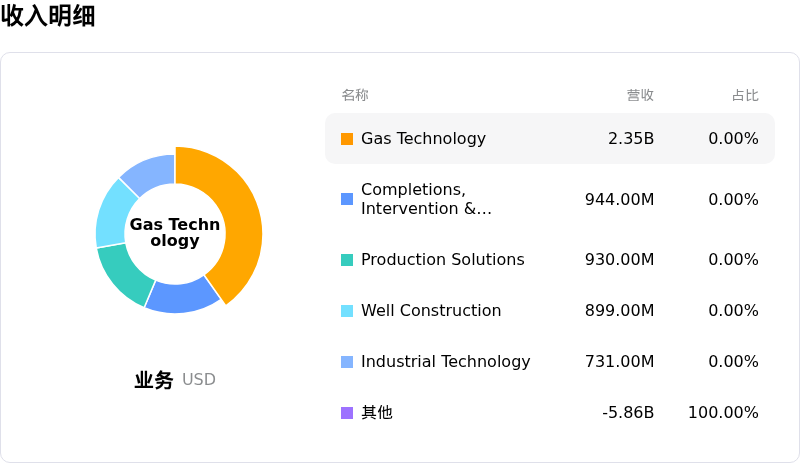
Baker Hughes Co (BKR) 处于能源 - 化石燃料行业,最新年度营业收入$27.73B,处于行业8,净利润$2.59B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$72.12,最高价为$85.00,最低价为$51.00。
关于Baker Hughes Co(BKR)的更多详情
公司特定风险:
- 查特工业收购整合与现金流拖累: 根据2026年9月9日提交的SEC 8-K文件,将对查特工业(Chart Industries)136亿美元的收购纳入2026财年指引后,预计的自由现金流转化率降至40%–45%,因为交易成本、利息负担以及较低的初始利润率(下半年约为17%)对近期经营现金流产生拖累。
- LNG项目推迟与氢能需求疲软: 管理层在2026年9月9日举行的巴克莱能源与电力大会上承认,查特工业(Chart Industries)的近期盈利能力正受到LNG项目批准推迟和氢能客户需求低迷的制约,导致该板块55%–65%的核心利润预期集中在2026年第四季度,从而构成了显著的运营风险。
- 原油价格回调与上游资本支出风险: 随着美伊局势缓和以及霍尔木兹海峡油轮通行恢复,基准原油价格下跌逾4%,近期盘中抛售压力加剧,这有可能引发勘探和生产客户削减预算,直接影响贝克休斯(Baker Hughes)的油田服务与设备(OFSE)收入。
- 估值倍数与内部人士减持: 在9月9日更新业绩指引后,机构估值分析强调,BKR目前的市盈率为20.5倍,高于其18.5倍的5年中位数,安全边际极小,而近期总计2750万美元的内部人士减持放大了下行波动风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96