Teck Resources Ltd(TECK)股票9月10日盘中下跌7.24%:投资者必看的核心信息


 收藏
 举报
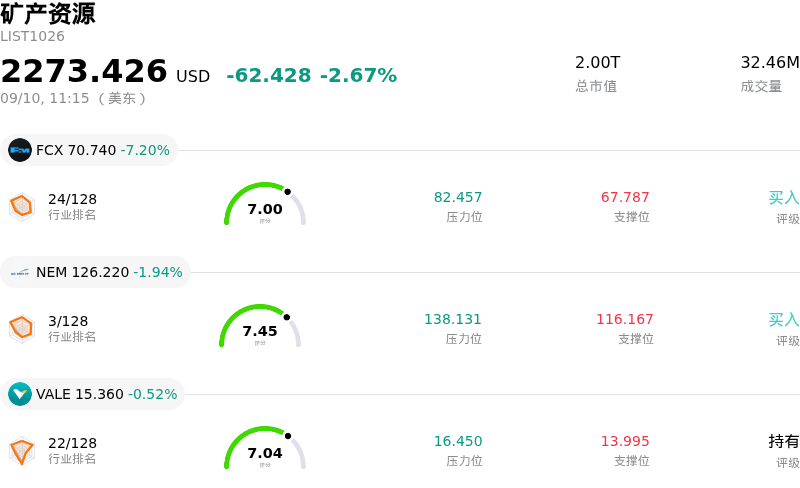
Teck Resources Ltd (TECK) 盘中下跌7.24%, 所属行业矿产资源下跌2.67% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 下跌 7.20%;纽蒙特 (NEM) 下跌 2.06%;淡水河谷 (VALE) 下跌 0.52%。
今日是什么导致了Teck Resources Ltd(TECK)股价下跌?
泰克资源股价出现大幅下跌,主因在于市场围绕其与英美资源集团未决合并案的摩擦再度加剧。此前,该股经历了数月的强劲上涨并于近期创下新高,随后投资者纷纷获利了结。此次抛售反映出一种战术性回调,套利部门与机构基金正在结合基础材料板块偏高的短期估值倍数,重新评估监管时间线风险。
股价下跌的主要催化因素在于该笔英美资源集团交易所需的全球反垄断审批不确定性加剧,尤其是中国的监管审查流程。随着媒体报道强调交割时间线可能延长至2027年,投资者开始反映更为扩大的并购套利价差。此外,有关债务同意征求及交易条件的程序性更新,也让交易员意识到在最终完成交易前仍面临诸多复杂障碍,进而打压了短期市场情绪。
在此次回调之前,受强劲的季度业绩超预期、铜需求高企以及关键矿产业务组合战略调整的支撑,泰克资源的表现显著优于同业竞争对手。然而,这场长期的上涨导致该股交易价格相对于历史估值倍数和公允价值预估存在明显溢价。随着更广泛的工业金属价格出现波动,加上宏观经济逆风压制市场风险偏好,机构投资经理纷纷借监管消息获利了结。
从机构视角来看,在铜产量持续扩大和健康资产负债表的支持下,泰克资源保持着稳健的长期基本面。尽管如此,其短期股价表现可能仍将维持剧烈波动,并对关键国际司法管辖区的进一步监管动态以及相关大宗商品基准价格的波动高度敏感。
Teck Resources Ltd(TECK)技术分析
Teck Resources Ltd (TECK) 技术面来看,MACD(12,26,9)数值-0.733,处于中性状态,RSI数值46.243处于中性状态,Williams%R数值88.133处于超卖状态,注意关注。
Teck Resources Ltd(TECK)基本面分析
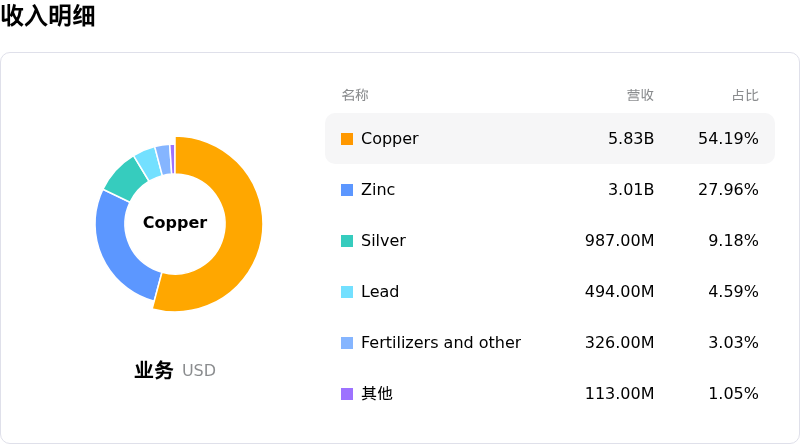
Teck Resources Ltd (TECK) 处于矿产资源行业,最新年度营业收入$7.86B,处于行业24,净利润$1.02B,处于行业19。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$85.18,最高价为$105.00,最低价为$48.32。
关于Teck Resources Ltd(TECK)的更多详情
公司特定风险:
- 监管与合并完成延迟:关于与英美资源集团悬而未决的350亿美元合并案不确定性重现,引发了对时间表和交易风险的重大担忧,因为该交易能否完成仍取决于中国监管机构截至2027年初的反垄断审批。
- 精炼铜政策与关税风险敞口:围绕白宫对精炼铜关税审议的不确定性令基础铜大宗商品市场情绪承压,使泰克资源(Teck)的核心金属收入面临即刻的市场下行风险。
- 估值溢价过高与获利回吐风险:该股近期在52周高点72.56美元附近交易,市盈率接近19.6倍,股价高于内在合理价值估计,使其极易受到盘中剧烈获利回吐的影响。
- 营收收缩与增长前景逆风:机构分析师强调了潜在的运营风险,多年预测显示年收益可能下降近11.7%,反映出在剥离非核心资产组合后面临的营收逆风。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96