高温压力化成设备升级:精准化成驱动动力电池制造增长


 收藏
 举报
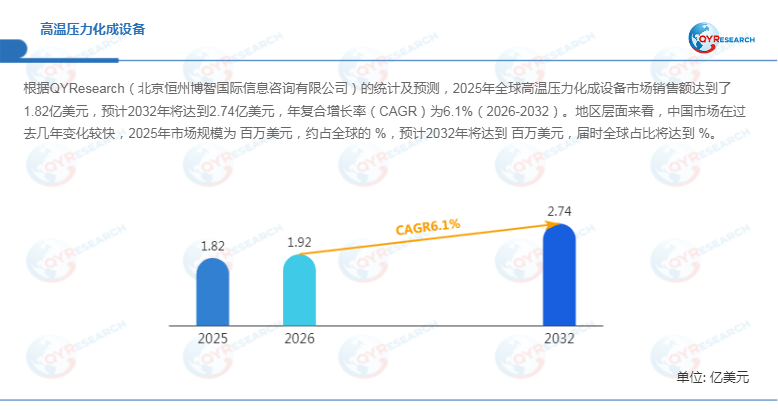
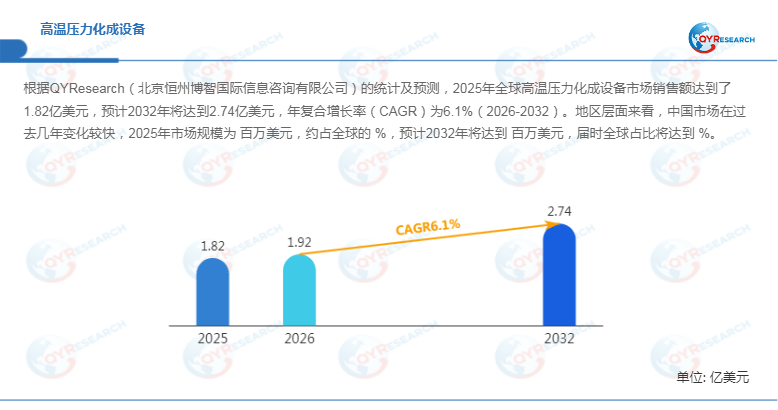
根据QYResearch统计及预测,2025年全球高温压力化成设备市场销售额达到1.82亿美元,预计2032年将增长至2.74亿美元,2026—2032年年复合增长率(CAGR)为6.1%。随着动力电池向高能量密度、长循环寿命和高一致性方向发展,传统化成设备面临温度、压力与充放电参数协同控制难度提升的问题。高温压力化成设备通过对电芯施加受控温度和机械压力,并同步执行精确充放电,可改善电极界面反应和SEI膜形成的一致性,成为动力电池制造环节提升产品稳定性的重要装备。
技术升级:高温、压力与化成参数协同控制
高温压力化成设备主要用于锂离子电池化成工序,通过在设定的高温及压力环境下对电池进行充放电,促进电极材料活化以及固体电解质界面膜(SEI)的形成,从而改善电池初始性能、循环寿命及一致性。设备通常由温控系统、压力加载机构、充放电模块、夹具、电芯检测单元及控制软件组成,需要对温度、压力、电流、电压和时间等关键参数进行同步管理。
其中,压力控制正在成为化成设备技术竞争的重要变量。2026年发表于《Nature Energy》的研究显示,在石墨/NMC811体系中,电芯堆叠压力存在明显的优化窗口;研究测试的12.5 bar条件下,电池循环稳定性明显优于过低或过高压力条件,说明压力并非越高越好,而需要与电极孔隙率、离子传输及电芯膨胀行为协同匹配。
这意味着高温压力化成设备的核心价值已由简单“加热+加压+充放电”向精准压力控制、温度均匀性及电化学过程协同控制转变。设备需要避免压力不足导致电极接触和SEI稳定性下降,也需要防止压力过高造成电解液传输受限、隔膜孔隙受压等问题。
市场驱动:动力电池制造推动设备需求增长
首先,新能源汽车产业持续提升动力电池对化成质量的要求。电动汽车电池通常具有更大的容量、更高的能量密度和更复杂的电芯结构,化成过程中任何温度、压力或电流控制偏差,都可能被放大为容量差异、内阻差异和循环寿命差异。因此,电池企业需要通过更加精细的化成工艺提高批次一致性。
其次,高镍正极、硅基负极等新型材料体系对化成工艺提出了更高要求。材料在首次充放电期间可能出现更明显的体积变化和界面反应,化成设备需要根据不同材料体系调整温度、压力及充放电曲线。2026年相关研究进一步表明,机械压力与电化学衰减机制之间存在明显耦合关系,压力控制已经从辅助工艺参数逐渐转变为影响电池寿命的重要制造变量。
此外,储能电池市场的发展也为设备提供新的应用空间。与消费电子电池相比,储能电芯更加关注长期循环稳定性和一致性,因此化成过程中的参数控制、数据追溯和异常筛选具有较高价值。
产品结构:立式热压成为重要技术路线
从产品类型来看,市场主要分为卧式热压和立式热压两类,其中立式热压占据重要地位,预计2032年份额将达到原报告预测水平。两种结构的差异主要体现在电芯装夹方式、设备空间利用率、压力传递路径及自动上下料设计等方面。
随着电芯尺寸增大及生产线自动化程度提高,化成设备不仅需要满足单体电芯的压力一致性,还需要保证多通道、多工位之间的温度均匀性和压力一致性。对于大型动力电芯而言,夹具平面度、压力反馈精度以及热场均匀性都会直接影响化成质量。
从设备升级方向来看,未来产品将进一步向自动上下料、多通道独立控制、实时压力反馈和工艺配方管理发展。通过对电压、电流、温度、压力等数据进行全过程记录,设备能够建立电芯化成档案,为后续分容、检测及质量追溯提供数据基础。
应用分化:电动汽车仍是核心需求来源
从应用端来看,电动汽车在2025年市场份额约为原报告待披露水平,未来几年CAGR同样待进一步核实;消费电子、储能系统、航空航天及其他领域共同构成需求市场。
其中,电动汽车是高温压力化成设备最重要的应用场景之一。动力电池规模化生产要求设备具备高通道数、高稳定性和较强自动化能力,同时还要降低单GWh设备投资和单位电芯化成时间。消费电子电池则更加重视小型化、多规格兼容及快速换型;储能电池强调长循环和一致性;航空航天等高可靠性领域则更加关注极端环境下的稳定性和质量追溯。
因此,行业未来不会形成完全统一的设备技术路线,而是呈现“动力电池强调效率与一致性、储能强调寿命与稳定性、高端电池强调精密工艺控制”的细分发展格局。
区域与竞争:亚洲制造链优势持续释放
从消费端来看,目前全球最大消费地区、2025年市场份额及第二、第三大消费地区的具体份额,原报告暂未披露;预计未来增长最快地区及2026—2032年CAGR亦待进一步核实。
生产端方面,北美和欧洲是两个重要生产地区,2025年市场份额分别为原报告待披露水平;预计未来增速最快地区及2032年份额同样待进一步核实。中国则依托完整的锂电池产业链、庞大的动力电池产能以及自动化装备制造能力,在化成设备供应体系中具有较强产业基础。
全球核心厂商主要包括Gelon Lib Group、AOT Battery Equipment Technology、Tico Technology、MTI Corp、Lith Machine等;此外还有Tmax Battery Equipments、Acey Intelligent Equipment、广东Xiaowei新能源科技、宝大国际仪器、东莞红木棉、厦门特普特新能源科技、珠海泰坦新动力电子、浙江杭可科技、广东恒翼能科技、新威、广州擎天实业、亿昇达集团、深圳市创优自动化设备、东莞市喆锠实业、兴业智能、深圳市迪斯普设备及AME Energy等企业参与竞争。
2025年全球第一梯队厂商主要包括原报告所列三家企业,第一梯队市场份额约为原报告待披露水平;第二梯队包括原报告所列四家厂商,共占有原报告待披露份额。未来竞争焦点将从单纯设备制造进一步延伸至压力控制精度、热场均匀性、充放电协同、软件算法、产线集成和售后服务。
中长期趋势:从单机设备向智能化工艺平台演进
根据QYResearch预测,全球高温压力化成设备市场将由2025年的1.82亿美元增长至2032年的2.74亿美元,CAGR达到6.1%,整体保持稳健增长。首先,设备将持续提高温度、压力和电流的协同控制能力;其次,在线数据采集和数字化工艺管理将成为标准配置,通过建立“设备参数—化成曲线—电芯性能”的关联模型,提高异常识别能力;此外,设备还将向更高通道密度、更短化成周期及更低单位能耗方向发展。
值得关注的是,2025年美国关税政策增加了全球电池制造及设备供应链的不确定性。高温压力化成设备涉及加热系统、压力执行机构、传感器、电源模块、控制器及自动化零部件等多个环节,关税和区域贸易政策变化可能影响关键部件采购成本、跨区域设备交付及电池企业产能布局。因此,设备厂商需要通过供应链本地化、核心零部件多元采购以及区域化服务体系降低外部风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96