三重压力叠加,10年期收益率逼近5%!有色ETF汇添富(159652)标的指数重挫近5%,是危是机?美联储议息会议下周召开,权威机构观点速览


 收藏
 举报
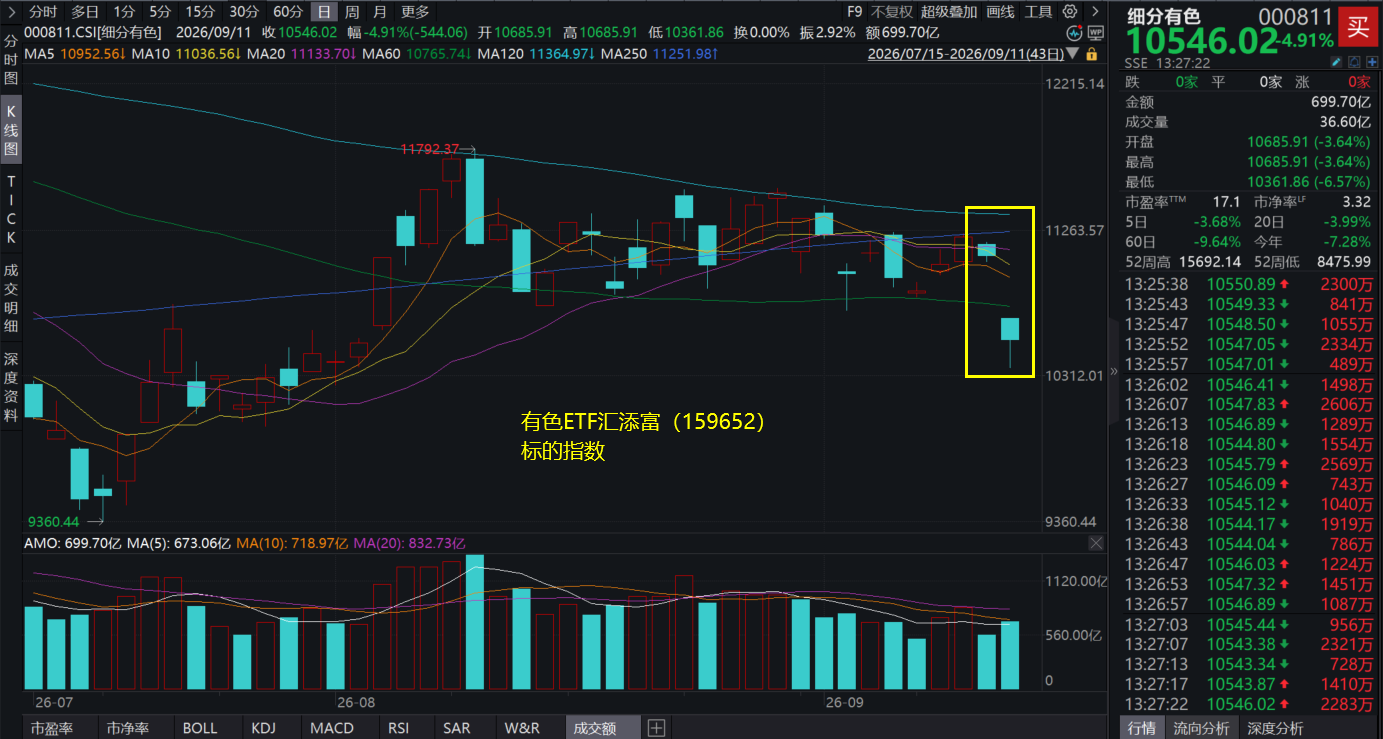
隔夜油价、美债、PPI等因素叠加,美国上演"股债双杀",美债利率飙升,昨夜金铜价同步回调。受外围市场拖累,9月11日,A股市场同样受挫,有色ETF汇添富(159652)标的指数低开回调,当前跌4.91%。
有色ETF汇添富(159652)标的指数成分股多数回调,西部矿业跌停,紫金矿业、洛阳钼业跌超5%,中国铝业、中金黄金等跌超4%,山东黄金、云铝股份等跌超3%,北方稀土等回调。
【有色ETF汇添富(159652)标的指数前十大成分股】
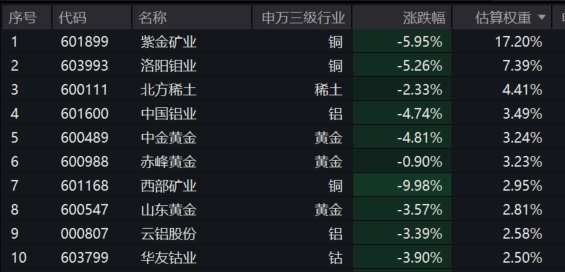
截至13:39,成分股仅做展示使用,不构成投资建议。
油价飙升至四个月高位、财政部债券回购操作令市场大失所望、美国高层豪掷逾万亿美元"派钱"承诺——三重压力叠加,美债收益率全线急升,30年期美债收益率触及19年新高,10年期收益率逼近5%关键心理关口。
受此影响,有色板块普跌,隔夜COMEX黄金期货跌2.29%,COMEX白银期货跌6.64%,LME期铜跌3.96%。当前中东地缘不确定性推升避险,但市场押注美联储继续加息,叠加加息预期已提前消化,通胀难压的宏观环境共同施压贵金属走势。
【三重压力来袭!美联储下周议息会议怎么看?】
美联储将于9月15日至16日召开议息会议。在周四公布的报告显示美国8月批发价格超预期,同时美国原油价格突破每桶100美元之后,据CME“美联储观察”,交易员们将下周加息的概率推高至70%上方,较此前一日的约60%大幅攀升。交易员还将12月再度加息的概率推高至近 60%,因为通胀形势被证明粘性十足,越来越可能引发央行采取紧缩行动。
而这背后是三重压力:1、PPI数据超预期:美国劳工统计局公布的追踪批发成本的美国8月生产者价格指数(PPI)数据呈现能源价格推高整体通胀,但剔除食品和能源口径的核心PPI依然温和的局面。美国8月整体PPI环比上涨0.4%,符合预期;同比上涨5.4%,略高于预期的5.3%。此外,7月PPI环比数据由此前公布的持平上修至上涨0.1%,同比由4.7%修正至4.8%。批发价格反映的是企业为生产商品和提供服务所采购原材料的成本,其上涨往往预示着消费者价格也将走高。
2、油价持续高涨:中东地区敌对行动的升级令大宗商品交易员感到恐慌,推动美国原油价格突破100美元/桶关口。
3、海外加息:欧洲央行宣布加息25个基点,并上调了通胀预期,原因是担忧伊朗战争将产生更深层的经济影响,并对消费者价格造成更长期的冲击。
而美国劳工统计局将于北京时间周五晚20点30分发布8月消费者价格指数(CPI),这将是美联储官员在议息会前获得的最后一份通胀数据。市场预计,美国8月整体CPI环比上涨0.4%,同比涨幅维持在3.4%附近——这一水平远高于美联储的目标。相比之下,剔除食品和能源的8月核心CPI同比涨幅预计将从7月的2.5%放缓至2.4%,环比上涨0.2%。
不过,相较于CPI,美联储更加青睐商务部公布的个人消费支出价格指数(PCE)。美联储主席沃什近期再次强调,PCE价格指数是美联储衡量通胀的官方基准。此前公布的数据显示,美国7月核心PCE为3.3%,整体PCE为3.7%。
【美联储加息预期扰动下,有色价格怎么看?关注中长期不确定性】
东海证券指出,从资产配置角度,市场对于美联储加息预期仍将在美联储的鹰派表态与政府债务之间平衡,海外债券收益率仍偏高,黄金短期受美元指数和实际利率波动影响,但是长期因美国债务规模扩大,仍将上涨以保护购买力。长期而言,对于与商品价格关联度较高的标的,如农业、有色等,建议资源属性优先,叠加价格弹性。(来源于东海证券20260906《美联储加息预期波动下,资产价格联动的关系》)
中泰证券指出,变化因素在累积,等待9月FOMC验牌。在当前市场震荡的背后,多方面变化因素正在累积。地缘层面,在当前双方军事行动持续,霍尔木兹海峡问题暂时没有解决方案的情况下,地区局势在短时间内仍将动荡,市场对冲突时长的定价仍有偏差。利率层面,上周市场最值得关注的事件并非超预期的就业数据,而是全球债券市场的全面失守。除美债外,日、德、法、意等国债券收益率飙升至二十年高位,已成为AI资本支出热潮的最大威胁。商品层面,美联储信誉和独立性持续受损,各类大宗商品的金融属性接连绽放。虽然9月FOMC之前,市场的实际波动或仍被压制,但水面之下的是暗流涌动。我们对下周会议结果不设立场,但从应对中长期不确定性角度,作为通胀与地缘政治风险的对冲工具,建议关注贵金属,以及受中东供给影响较高的铜、铝。
黄金:黄金股或随金价回调,建议逢低关注。8月22日美联储沃什在杰克逊霍尔会议上发表演讲,强调需看到潜在通胀“明确且足够快”地向2%靠拢。市场对9月加息的担忧重新走高,金价回调。上周COMEX金价报收4477.2美元/盎司,周环比小幅下降0.6%,短期来看黄金股或跟随金价回调。但长端美债利率回落不取决于FOMC,取决于全球资本愿不愿意重新回流美债,这远超出美联储能力范围。如果美国不改变现有的扩张性财政路径,长端债券利率的结构性压力不会因为几次降息或加息消退。可逢低关注美元信用的对立面贵金属板块。
铜:美国“抢铜”再起,全球铜供需有望中期维持偏紧格局。美国商务部原计划于6月30日前提交最新的铜市场评估报告,对美国是否对精炼铜征收进口关税给出建议。市场预期美国可能决定从2027年起分阶段对精炼铜加征15%关税,2028年再提至30%。受此影响今年5月以来COMEX与LME铜价差持续走阔,前者价格一度高出约400美元/吨,阶段高点触及500美元。仅5月22日单日,LME就有超过5万吨铜被从仓库提走并运往美国,创下2013年以来最大规模的一次集中提货。在美国与世界铜库存持续分化的背景下,全球铜供需有望在中期内维持偏紧格局,建议持续关注矿产铜企业的投资机会。
铝:社库去化印证供需格局,分红高企强化股息防御。美伊冲突再起之后,除海峡通航前景不确定性抬升外,不确定性同样抬升的还有占全球供给9%的中东地区电解铝供给。对于全球电解铝行业来说,海外供给缺口的放大时期或将进一步延长,行业供需格局或在中期维持紧缺。而海外铝供给减少的结果,直接体现为5月国内铝出口进一步增长,以及电解铝社会库存在7月传统需求淡季持续去化至100.7万吨。另一方面,原油价格再度上行意味着海外能源价格低位逐步确定,作为电能实物载体的电解铝,商品价格底部同样有望逐步确定。自今年年初以来早已完成“去杠杆”的主要电解铝企业,当前均具备较高的股息率。(来源于中泰证券20260908《有色刘洋:变化因素在累积,等待9月FOMC验牌》)
布局金铜等稀缺资源品,认准“金铜含量”更高的有色ETF汇添富(159652),金铜含量高达48%,同类领先,龙头更集中,弹性更强,全面覆盖金、铜、铝、锂、稀土等子板块,有望全面受益于有色超级周期,场外投资者可关注联接基金(A:019164;C:019165),可7*24申赎。
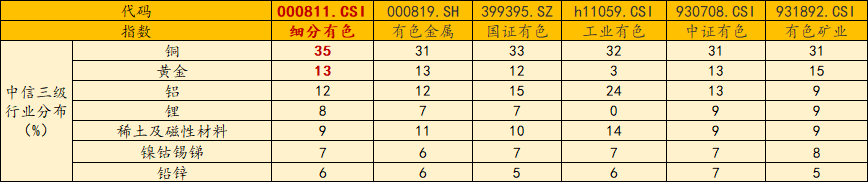
数据截至20260831,按中信三级行业分布
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于细分有色指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96