30万亿!两部门重磅发布!寒武纪涨超6%,科创芯片ETF汇添富(588750)标的指数飙涨超3%,Token经济火热,今年我国消耗量将达10亿亿!


 收藏
 举报
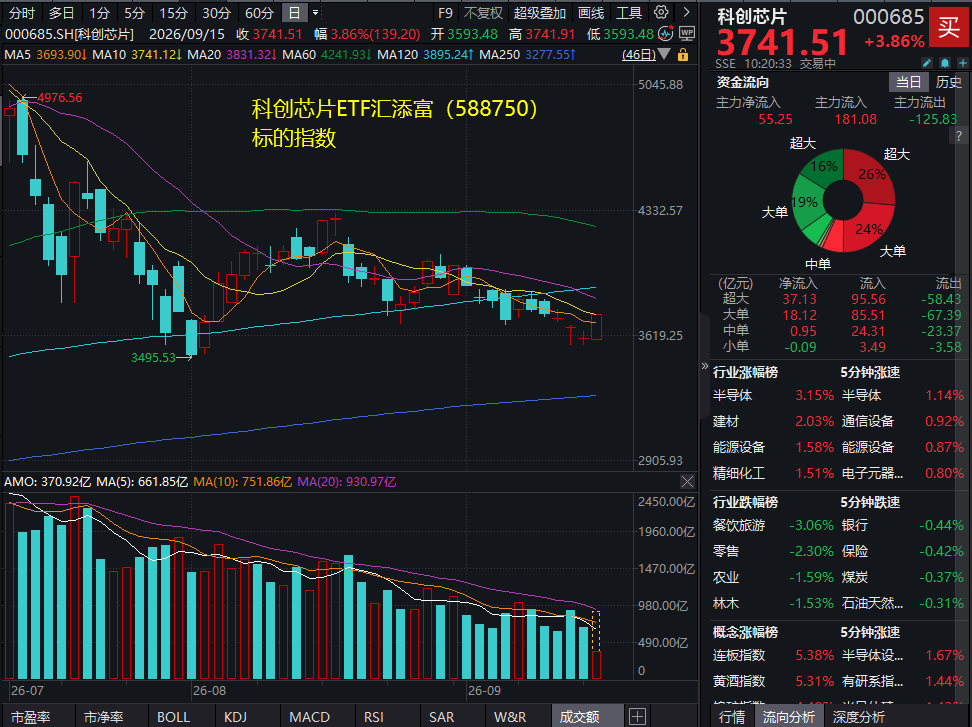
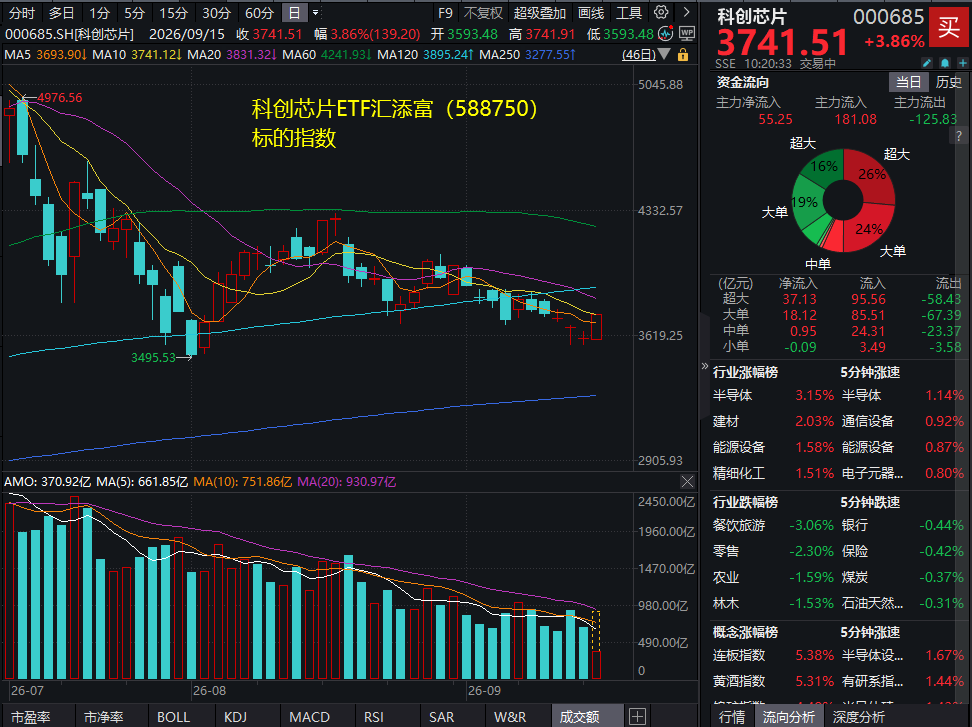
9月15日,A股市场窄幅震荡,硬科技板块逆势冲高!截至10:20,科创芯片ETF汇添富(588750)标的指数直线飙升,涨超3%。
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,华海清科涨超10%,寒武纪涨超6%,拓荆科技涨超5%,中微公司、澜起科技等涨超2%,中芯国际等涨幅居前。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
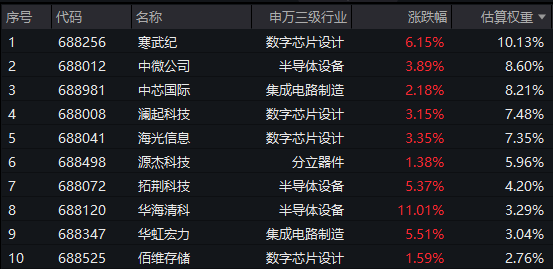
截至10:22,成分股仅做展示使用,不构成投资建议。
政策方面,电子信息制造业发展重要规划发布,目标到2030年规上营收突破30万亿元、研发投入强度达3.5%,并将集成电路全链条攻关列为首要方向之一。
国内方面,中国电信研究院报告预计,2026年我国Token年消耗量将达到10亿亿,到2030年将超过3500亿亿,年复合增长率接近12倍。预计未来2~3年,我国算力需求平均每年将增长近10倍,2029年推理算力市场占比将达到80%。
此外,上海启动“明珠星座计划”,加快对太空算力的布局。上海东方天算科技有限公司联合创始人、总裁周求实表示,“明珠星座计划”的目标是打造吉瓦级天基计算星座,建设覆盖全球的近地轨道算力网,成为未来AI的算力底座。
海外方面,美国高层称,所谓人工智能将接管世界、毁灭人类等一系列负面说法都是骗局。人工智能与数据中心将成为有史以来最强劲的经济发展引擎,其影响力将超过石油、黄金、钻石乃至互联网,在其任期内,这项产业不会被那些蓄意破坏的势力阻拦。
近期“AI危险论”使得市场担忧AI芯片需求的可持续性,叠加A股前期拥挤度与杠杆资金出清,形成阶段性回撤。但本轮回调偏交易扰动而非需求塌陷,可见积极催化正在累积,特别是国内侧,Token经济加速落地,推理成为主引擎,供给与生态协同升级。
当前从高频数据来看,模型端出现边际修复,用量继续创新高且增量来源重新扩散。大语言模型Token支出指数在连续回落后明显反弹,OpenRouter周度Token用量继续上行,且增量贡献不再集中于少数模型厂商,模型端此前“用量强、支出弱”的背离有所收敛。
【政策端、产业端与资本市场端三重共振,AI基础设施仍处于高景气阶段】
东方证券指出,政策端、产业端与资本市场端共同强化了AI基础设施仍处于高景气阶段,但信用市场对高强度资本开支的约束开始更加清晰。国内方面,工信部发布《信息通信行业发展“十五五”规划》,首次以五年维度明确智能算力、信息基础设施投资和5G-A等目标,为算力、网络和数据中心建设提供中期政策锚点;产业端,国产存储实现新一代低功耗内存量产商用,机器人企业继续推进资本化,国产AI芯片企业上市进程加快,显示从存储、机器人到算力芯片的技术验证与融资闭环持续完善。海外方面,台积电营收创新高、CPO相关设备出现缺货,甲骨文云基础设施收入和剩余履约义务继续快速增长,OpenAI进一步上调长期算力支出预期,均说明AI训练与推理需求仍在推动芯片、光通信、数据中心和电力基础设施扩张;特斯拉Cybercab商业化落地、苹果发布折叠屏新品,也显示AI正继续向自动驾驶和终端设备渗透。但另一方面,标普开始从信用视角系统性提示超大规模云厂资本开支、ROI和循环融资风险,意味着市场对AI基建的关注正在从单纯的需求增长,逐步转向现金流、融资成本和投资回报能否匹配高强度资本开支。总体来看,本周产业趋势仍偏强,但“需求高增长”与“融资约束上升”正在同时强化。(来源于东方证券20260912《算力景气延续,融资约束渐显》)
【AI硬件内部:逻辑与存储呈现结构性供需紧张】
国盛证券指出,AI主导本轮景气周期,逻辑与存储呈现结构性供需紧张。从产业基础看,逻辑与存储芯片分别承担计算与数据存取职能,是AI算力体系的两大核心硬件环节。北美云厂商资本开支持续上修,需求沿AI服务器向先进逻辑、HBM及企业级存储传导。逻辑端,先进制程产能扩张仍受CoWoS等先进封装能力制约;存储端,AI需求非线性增长叠加HBM对传统DRAM产能的挤占,供给释放相对缓慢,共同强化本轮上行周期的持续性。
半导体设备受益:扩产与技术升级+国产替代。半导体设备行业当前的景气周期,主要围绕“AI需求、存储扩产、高端制程与先进封装、国产替代”四条主线展开。一是AI服务器与国产算力芯片加速发展,带动逻辑和存储芯片需求增长。二是制程升级和CoWoS等先进封装扩产,进一步拉动刻蚀、薄膜沉积、量测检测、清洗、测试及封装等设备投入。三是不同芯片路线形成差异化需求:先进逻辑更依赖光刻和量测,3DNAND层数提升重点拉动刻蚀、薄膜沉积及CMP,DRAM微缩与HBM发展则进一步增加量测检测、深孔加工、晶圆减薄、先进封装和测试设备投入。四是半导体设备国产化率也在持续提升,随着海外设备出口限制持续收紧,国内晶圆厂对供应链安全和设备自主可控的需求增强,这会为国产设备提供更多验证和批量导入机会,叠加本土厂商技术成熟度提升,国产设备厂商正迎来进口替代的黄金窗口。(来源于国信证券20260907《AI需求爆发叠加进口替代,国产设备厂商的黄金窗口》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达86%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96