


 收藏
 举报
2026厨房管理软件升级:云端系统如何重塑餐饮运营
餐饮数字化进入深水区,云端厨房管理成为效率提升抓手
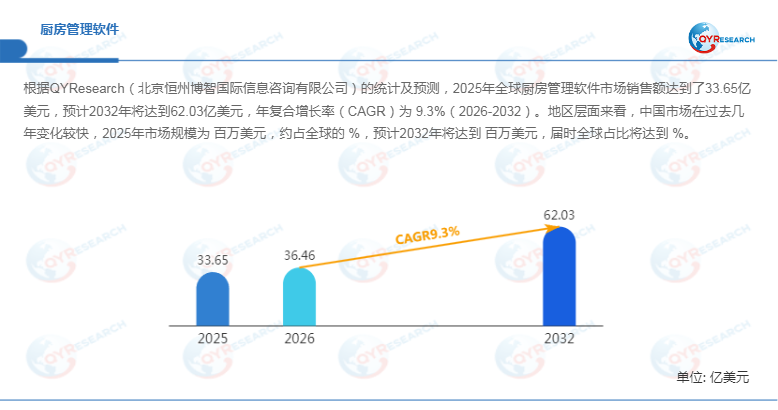
根据QYResearch的统计及预测,2025年全球厨房管理软件市场销售额达到33.65亿美元,预计2032年将达到62.03亿美元,2026—2032年复合增长率(CAGR)为9.3%。在餐饮企业面临人工成本上升、原材料价格波动、库存损耗以及食品安全管理压力的背景下,传统依赖人工记录和分散系统的厨房运营模式正逐渐暴露效率瓶颈。厨房管理软件通过订单、采购、库存、成本、生产流程和食品安全数据的统一管理,为餐饮企业提供从前端经营到后厨执行的数字化解决方案,成为餐饮数字化升级的重要组成部分。
中国市场近年来变化较快,2025年市场规模为百万元,约占全球%,预计2032年将达到百万元,届时全球占比将达到%。本文研究全球及中国厨房管理软件市场现状与未来发展趋势,重点分析全球及中国主要企业,同时对比北美、欧洲、中国、日本、东南亚和印度等市场的竞争格局与发展方向。
一、厨房管理软件从信息记录走向全流程运营管理
厨房管理软件是面向餐饮行业、食品加工企业及各类厨房场景开发的数字化管理工具,通过信息技术、数据处理和流程优化,实现厨房运营全过程的数字化和智能化。其核心目标包括提升运营效率、控制经营成本、保障食品安全和优化管理决策。
首先,软件能够将采购、库存、菜品、订单和厨房生产流程连接起来,使管理者能够更加及时地掌握原材料消耗和经营数据。其次,通过标准化配方、库存预警、成本核算及任务分配,可减少人为操作造成的数据偏差和原材料浪费。此外,食品安全要求持续提高,也推动厨房管理从单纯的效率管理向供应商、原料批次、储存温度、加工流程及责任追溯等环节延伸。
从行业发展阶段来看,厨房管理软件正在由“单点工具”向“运营中台”演进。早期系统主要解决POS、订单或库存记录问题,而当前大型餐饮集团更关注不同门店之间的数据统一、中央厨房协同、供应链管理及经营分析。这意味着软件厂商的竞争边界正在从厨房内部向采购、供应链和企业经营管理延伸。
二、市场驱动:餐饮数字化与云端部署释放增长空间
首先,餐饮行业连锁化提升了数字管理需求。 单店经营可以依靠人工完成库存盘点和成本核算,但随着门店数量增加,传统管理方式容易形成数据孤岛。连锁餐饮企业需要统一管理菜品标准、采购价格、库存水平和厨房作业流程,因此对厨房管理软件的需求更加明确。
其次,云端部署正在成为重要产品方向。 原文数据显示,基于云的厨房管理软件占据重要地位,预计2032年份额将达到%。与本地部署相比,云端系统通常能够降低前期IT基础设施投入,并支持跨门店数据同步、远程管理和软件持续更新,更符合连锁餐饮企业快速扩张的需求。对于拥有大量门店的企业而言,云端架构能够减少不同门店重复部署系统的管理成本。
此外,食品安全与精细化成本控制进一步提高软件价值。 餐饮企业利润受到食材成本、人工成本和损耗率多重影响,软件如果能够将采购数量、实际消耗、标准配方和销售数据进行关联,就能够帮助管理者识别异常损耗和成本偏差。未来厨房管理软件的价值评价标准,也将由“功能多少”逐步转向“能够帮助企业节省多少成本、提高多少运营效率”。
三、应用分化:餐饮、酒店与食品加工需求存在差异
从应用结构来看,餐饮行业是核心应用领域,2025年市场份额约为%,未来几年CAGR约为%。餐饮场景强调订单处理速度、菜品标准化、库存周转及门店协同,因此软件需要具备较强的实时性和操作便捷性。
酒店行业则具有餐饮、客房及宴会等多业务协同特点,对厨房管理系统与酒店管理系统、POS及采购系统之间的数据互通要求更高。食品加工企业的管理重点则进一步向批次追踪、生产计划、原料管理及质量控制延伸,其需求更接近生产管理系统。
因此,未来市场不会形成完全统一的软件产品模式,而是呈现明显的场景化和专业化趋势。面向单店餐饮的软件更重视低成本和易操作,连锁餐饮更加关注多门店管理,而食品加工企业则更加重视生产追溯和质量管理。
四、竞争格局:全球厂商加速布局餐饮运营数字化
目前全球厨房管理软件市场主要参与者包括Apicbase、Supy、Centegra Plus、Vita Mojo、TASK、Restaurant365、OOLIO、Kafoodle、Flipdish、Syrve、Oracle、JD Softvera、Foodics、GOFRUGAL Technologies、Dineout、LimeTray、Linga、Ambiosys Labs、SlickPOS、TrufflePOS、Gofrugal、Petpooja、RomioTechnologies、LS Central、HashMicro、Restroworks、Melba、Galley、Posist、Xenia和Wisk等。
2025年,全球第一梯队厂商主要有、和,第一梯队占有约%市场份额;第二梯队包括、、和等,共占有%份额。由于原始资料未给出具体企业及梯队份额,本报告不对空缺数据进行推算。
从竞争方式来看,软件厂商已经由单纯销售软件许可证逐步转向SaaS订阅、模块化服务和生态合作。大型企业更重视ERP、POS、供应链和财务系统之间的数据连接,中小型餐饮企业则更加关注部署速度、使用成本和实际运营效果。因此,厂商能否形成“厨房管理+库存+采购+成本+数据分析”的完整解决方案,将成为市场竞争的重要因素。
五、未来趋势:AI、物联网与数据闭环推动智能厨房发展
展望2026—2032年,厨房管理软件市场预计保持9.3%的较快增长。未来产品升级将集中在三个方向。
首先,云端部署将继续扩大渗透率,多门店企业能够通过统一平台完成数据汇总和经营分析。其次,AI和数据分析技术有望进一步用于销量预测、采购建议、库存预警和菜品成本分析,使软件从“记录经营数据”转向“辅助经营决策”。此外,物联网设备与厨房管理软件结合后,可以将温度、库存、设备运行状态等数据实时接入系统,进一步提升食品安全和运营管理能力。
值得关注的是,智能化并不意味着所有企业都需要部署复杂系统。大型连锁餐饮企业适合构建统一数字化平台,而中小餐饮门店更适合采用轻量化云服务。由此形成的分层需求,将推动厨房管理软件市场同时向“企业级综合平台”和“低门槛SaaS工具”两个方向发展。
总体来看,全球厨房管理软件市场销售额预计由2025年的33.65亿美元增长至2032年的62.03亿美元,CAGR达到9.3%。这一增长反映出餐饮数字化正在由前台点餐、支付等单一环节进一步深入后厨生产和供应链管理。未来,云端部署、食品安全、成本控制和智能分析将成为行业竞争的核心关键词。对于软件企业而言,真正具有长期竞争力的产品不只是完成厨房数据数字化,而是能够将采购、库存、生产、销售和经营决策连接起来,形成可持续优化的数字闭环。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96