两年涨9倍!全球钨资源争夺升温!厦门钨业涨超4%,资金连续4日涌入有色ETF汇添富(159652)!10年期美债涨破5%,金、铜回调,如何解读?


 收藏
 举报
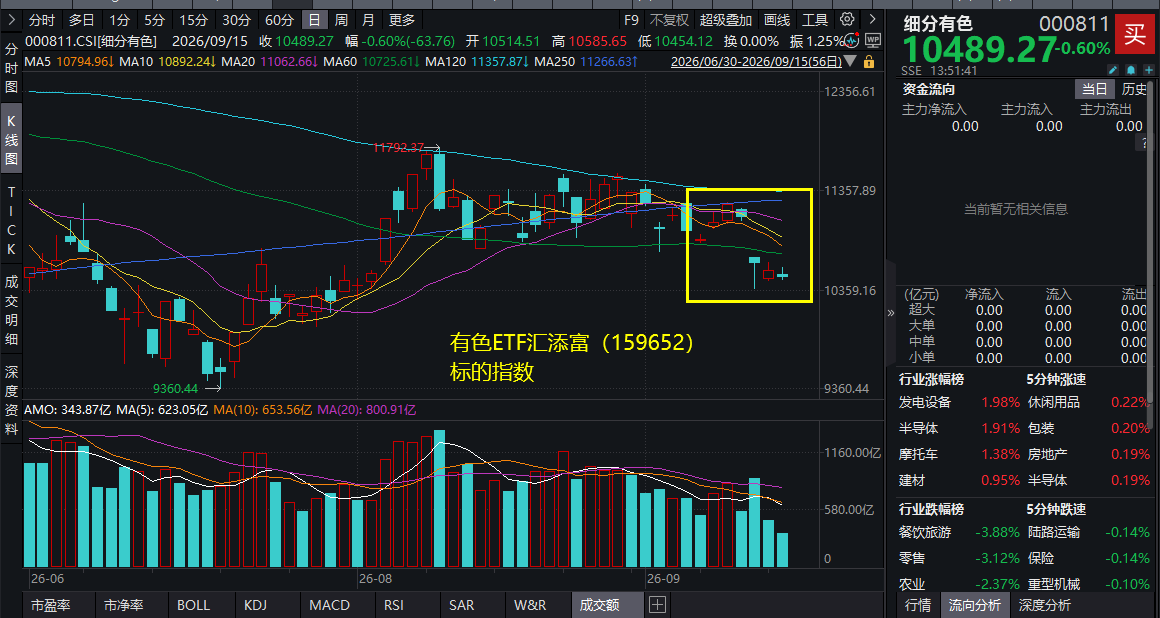
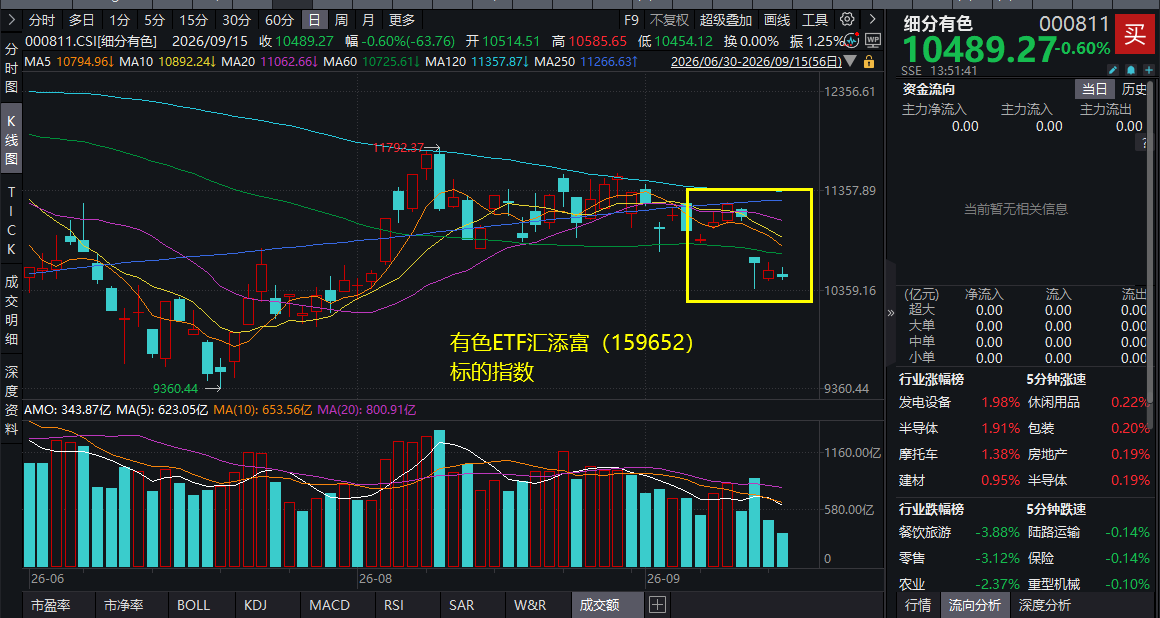
9月15日,A股市场震荡回调,高油价压制以及美联储加息预期升温背景下,金、铜双双回落,有色板块应声回调。截至13:51,有色ETF汇添富(159652)标的指数跌0.6%,有色ETF汇添富(159652)获资金坚定涌入,截至盘中发稿已连续4日吸金超6700万元。
截至13:52,成分股仅做展示使用,不构成投资建议。
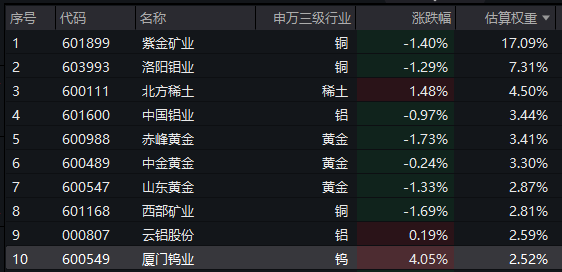
有色ETF汇添富(159652)标的指数成分股多数回调,钨矿股冲高,厦门钨业涨超4%,北方稀土涨超1%,云铝股份等微涨,紫金矿业、洛阳钼业等回调。
当前有色战略价值依旧突出,国际市场钨产业链中间产品价格两年内上涨约9倍。近期,美国、英国、越南、津巴布韦等国相继调整钨相关政策,全球钨资源争夺正在升温。钨是自然界熔点最高的金属,熔点达3422℃,属于熔点极高的稀有金属。它硬度大、耐高温、抗腐蚀,被称作“工业牙齿”,是国防军工、半导体、AI算力领域不可替代的关键矿产。其中,我国手握八成产量。
【有色ETF汇添富(159652)标的指数前十大成分股】
截至13:55,成分股仅做展示使用,不构成投资建议。
隔夜,10年期美债收益率盘中一度升至5.012%,创2007年以来最高盘中水平,随后回落至4.960%收盘,叠加高油价引发通胀担忧、美联储加息预期快速升温,昨夜国际贵金属期货、伦敦基本金属普遍收跌。
此外,周一,伦敦金属交易所仓库迎来了近四周来最大规模的铜交割。三个月期铜较即期铜转为每吨85.75美元的溢价,这种市场结构被称为“期货升水”(contango),通常意味着供应充裕。
【贵金属:美债体系脆弱性上升,黄金价值锚属性强化】
东海证券表示,美元—美债体系正面临更强的资产负债表约束。美国财政融资和私人信用扩张创造美元负债,美债收益率、期限溢价及套保成本影响全球资产配置,美元升值则会加重境外借款人的偿债压力。截至2025年末,美国以外非银行借款人的美元信用约14.3万亿美元。美元信用扩张并不必然意味着金融条件宽松,高利率、强美元和信用扩张可能并存,并放大全球融资压力。
美债体系脆弱性上升,黄金价值锚属性强化。CBO预计2026财年美国财政赤字约1.9万亿美元,相当于GDP的5.8%,公众持有债务约为GDP的101%,“高赤字—高利息—高发债”循环持续强化;美债供给增长快于市场中介能力,高杠杆基差交易可能在融资收紧时放大市场波动。2000—2025年,全球官方黄金储备市值份额由11.35%升至24.71%,美元外汇储备份额由69.74%降至56.42%;2025年境外官方黄金市值已与境外官方长期美债持有规模接近。美元的交易和融资地位尚未被替代,但黄金在长期储值及尾部风险保险领域对美元—美债的边际替代已经发生。(东海证券20260910《拆解黄金定价逻辑与美元美债体系——大周期系列黄金定价研究(一)》)
【工业金属:美国铜关税扰动,将如何落地?】
长城证券指出,近期关税预期出现明显转向带动铜价高位大幅回落。据9月10日消息,美国尚未就精炼铜关税作出最终决策,顾虑集中于征税将推高本国制造业成本、加剧国内通胀压力——而这一顾虑在临近中期选举的政治窗口下被进一步放大。但铜关税本身存在明确的必要性:扶持本土精炼冶炼产能、降低铜资源对外依赖、夯实关键矿产供应链安全。基于此,我们认为关税大概率不会不征,政策方向总体确定。真正的变数在于落地方式与节奏。更可能的情形是:延后生效、分阶段实施、对盟友或特定品类设置豁免,或是仅保留关税威慑、暂不全面落地——即在寻求折中,而非直接放弃或即刻全面征收。(长城证券20260914《铜:美国铜关税不征概率低,但落地方式将是折中博弈》)
【稀有金属:钨资源静待二浪,材料国产替代】
国金证券指出,美废钨出口禁令再强化战略备库逻辑,格局重构利好国产钨材。两用物项出口管制强化,日企钨原料供给承压。据日本财务省数据,2026年1-7月日本钨材进口137.8吨,同比-41.1%;日本钨酸盐进口708.1吨,同比-15.0%,钨原料供给显著趋紧。美国钨资源战略储备与供应链保障力度进一步升级,钨的战略属性持续强化,有望支撑钨价中枢上移;与此同时,日本钨原料供应紧张局面或进一步加剧,高端钨棒、六氟化钨等半导体关键钨材料的产能释放可能持续受限。海外供应约束为国内厂商加快产品验证、客户导入和产能扩张创造重要窗口,高端钨材国产化进程有望提速。
钨资源:供应趋紧是常态,需求爆量迎二浪。供给端:国内开采约束趋严,海外供给增量有限。国内开采总量控制约束持续增强,钨精矿供给整体收缩,据中国有色金属工业协会数据,2026H1国内钨精矿产量为5.37万吨(折65%WO3),同比-14.75%;海外目前仅有巴库塔钨矿、Sangdong矿、Dolphin矿能形成实际增量供给,供给弹性亦有限。需求端:AI引领新增长,传统需求焕新生。据安泰科,2025年国内钨需求合计约7.57万金属吨,同比+5.0%;2026H1国内钨消费3.85万吨,同比+7.3%。①硬质合金:下游制造业回暖,硬质合金需求持续改善。AI服务器PCB板厚度提升、层数增加、钻针寿命缩短,三因素共同驱动PCB钻针需求增长,进而拉动硬质合金棒材需求。②六氟化钨:3DNAND向更高堆叠层数演进,叠加AI带动存储需求提升,推动六氟化钨需求增长。③光伏用钨丝:渗透率仍有增量空间,有望贡献钨需求增量。④钨基材料:可控核聚变工程化进程加速,钨基材料前景可期。供需平衡:预计2026-2028年国内钨需求分别为8.17/8.77/9.31万金属吨,同比+8.0%/+7.3%/+6.1%;国内钨供给分别为5.0/5.0/5.2万金属吨,同比-10%/0%/+5%,国内钨供需紧平衡格局有望延续。钨价:供给收紧重塑定价,需求放量有望催化新一轮上涨。2026年以来钨价历经快速上涨与大幅回调,截至2026年9月9日,国内黑钨精矿(65%)主流均价为41.40万元/吨;中期需求稳步抬升叠加供给约束延续,海外战略备库升级背景下,价格中枢有望继续上移。
钨材:钻针棒材、六氟化钨国产替代有望加速。中美钨出口限制升级,日本钨原料供应承压;2026年1-7月日本钨粉/钨酸盐进口量同比-17%/-15%。PCB微钻棒材原料碳化钨粉、六氟化钨原料高纯钨粉均被纳入两用物项管制范围。日系厂商在上述高端产品领域占据重要份额,其中住友、三菱等日企在0.2mm以下高端PCB微钻棒材领域占据主导地位,关东电化与中央硝子的六氟化钨产能合计约占全球25%;其供给承压有望为国内企业加快产品验证、客户导入及产能扩张创造窗口,推动高端钨材料国产替代提速。(国金证券20260909《钨:资源静待二浪,材料国产替代》)
布局金铜等稀缺资源品,认准“金铜含量”更高的有色ETF汇添富(159652),金铜含量高达48%,同类领先,龙头更集中,弹性更强,全面覆盖金、铜、铝、锂、稀土等子板块,有望全面受益于有色超级周期,场外投资者可关注联接基金(A:019164;C:019165),可7*24申赎。
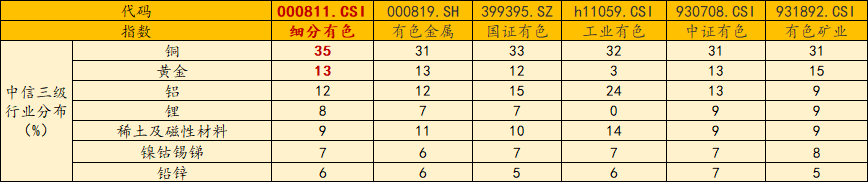
数据截至20260831,按中信三级行业分布
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于细分有色指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96