Arm Holdings PLC(ARM)股票9月15日开盘上涨3.20%:原因全解读



 收藏
 举报
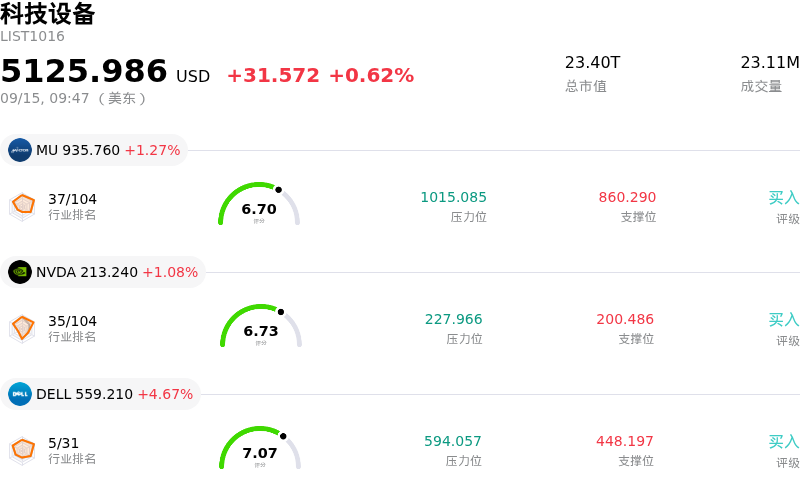
Arm Holdings PLC (ARM) 开盘上涨3.20%, 所属行业科技设备上涨0.62% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.15%;英伟达 (NVDA) 上涨 1.27%;Dell Technologies Inc (DELL) 上涨 4.67%。
今日是什么导致了Arm Holdings PLC(ARM)股价上涨?
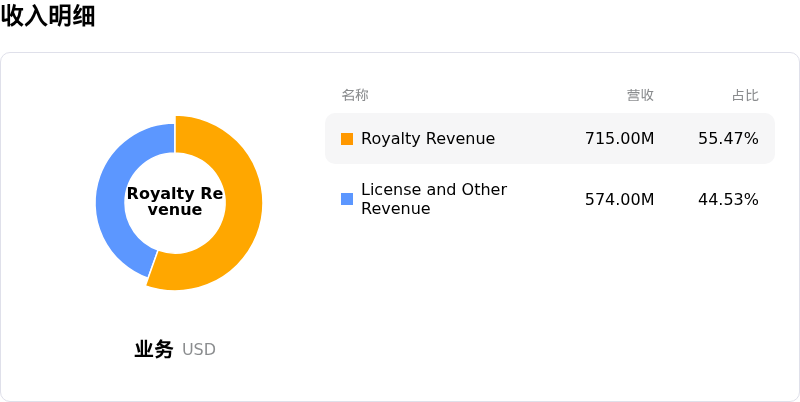
Arm Holdings在半导体市场情绪普遍企稳以及近期板块回调后针对性逢低买入的推动下,在盘中剧烈波动中展现出显著的股价上涨动能。随着市场参与者重新评估有关人工智能部署时间表的短期噪音与Arm韧性商业模式之间的脱节,投资者纷纷重新买入该股。由于Arm的营业收入主要依赖于固定技术许可协议和按芯片出货量计收的版税,其商业模式依然不受软件模型发布日程短期波动的影响,从而提振了买家重新建仓的信心。
支撑这一买盘兴趣的是Arm持续向利润率更高的芯片架构进行结构性转型,以及不断扩大的服务器市场份额。全球半导体合作伙伴向Arm v9架构的持续迁移,进一步提升了移动、计算和边缘设备的综合版税率。此外,各大超大规模云厂商和云服务提供商迅速采用基于Arm设计定制的中央处理器——特别是与AI加速器协同运行的通用服务器处理器——继续推动数据中心计算领域的版税收入实现跨季度的加速增长。
尽管相较于整个芯片板块偏高的估值倍数加剧了盘中波动,但机构投资组合的再平衡反映出市场对基础计算层提供商的持续青睐。围绕Arm的市场情绪依然紧紧锚定在其于定制芯片路线图和长期许可合作伙伴关系中的核心地位。尽管更广泛的科技股波动和硬件需求周期带来了短期摩擦,但这一积极走势凸显了投资者对Arm不断提升的版税提成率及其在全球计算栈中总体地位的坚定信心。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值3.604,处于中性状态,RSI数值47.041处于中性状态,Williams%R数值53.304处于中性状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$278.58,最高价为$450.00,最低价为$125.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- AI基础设施资本支出放缓:股价下跌超过9%,主要是因为AI高管之间关于安全性与开发节奏的行业争论引发了机构担忧,即超大规模云厂商可能会放缓数据中心基础设施的资本支出,这直接威胁到Arm服务器CPU及计算子系统IP授权的增长预期。
- 极端的估值倍数与技术面脆弱性:该股目前的预测市盈率高达110倍至120倍,且Beta值较高(~3.89),几乎没有估值安全边际,导致在大盘下跌期间,关键短期均线的跌破极易引发动量驱动型抛售加速出逃。
- 智能手机终端市场特许权使用费增长放缓:移动应用处理器约占特许权使用费总收入的43%。由于存储芯片成本上升以及智能手机需求疲软,管理层将全年特许权使用费增长目标下调至10%-20%的高段区间(15%-19%),持续对盈利预期施加压力。
- 监管审查与专利诉讼阴霾:美国联邦贸易委员会(FTC)针对Arm授权许可行为展开的持续反垄断调查,加之其与主要被许可方高通(Qualcomm)的违约纠纷即将在法庭开庭,共同构成了持续存在的法律与合同履约不确定性。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96