


 收藏
 举报
紧急照明灯具升级:集中供电如何提升建筑消防安全
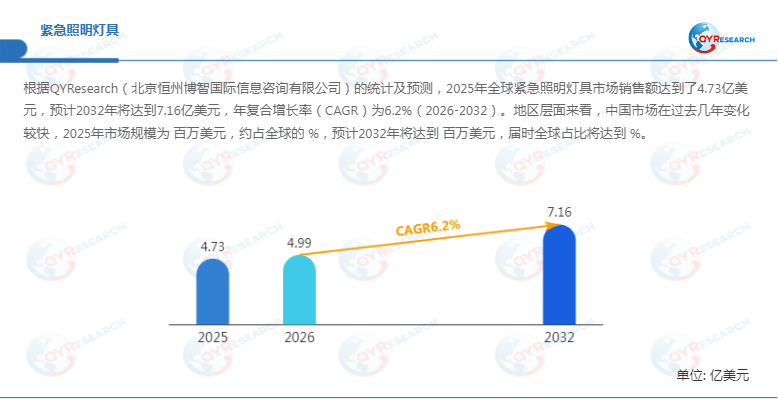
随着大型公共建筑、工业设施、交通枢纽及医疗场所对消防安全和人员疏散可靠性的要求持续提升,紧急照明灯具正从单一的“断电后照明设备”向集中供电、智能监测和自动化运维系统升级。对于医院、商场、机场、地铁及大型工业建筑而言,传统人工巡检面临设备数量多、故障定位效率低、蓄电池状态难以及时掌握等问题,推动行业向可测试、可监控、可追溯方向发展。根据QYResearch的统计及预测,2025年全球紧急照明灯具市场销售额达到4.73亿美元,预计2032年将达到7.16亿美元,2026—2032年CAGR为6.2%,市场保持稳定扩张。
紧急照明灯具从“备用光源”向智能消防安全节点演进
紧急照明灯具是指正常照明系统因停电、设备故障或其他异常情况失效后,能够自动启动并持续提供必要照明的安全设备,主要承担人员疏散、逃生引导和应急操作等功能。其基本结构包括LED光源、电池组、充电电路、控制模块及外壳,并具备自动切换、持续供电和状态监测能力。
从技术标准来看,IEC 60598-2-22:2021已经针对紧急照明灯具提出专门要求,并进一步明确锂电池、超级电容、高温运行、阻燃及出口标志对比度等方面的测试要求;IEC 61347-2-7则针对独立供电式紧急照明的电池电子控制装置提出安全要求。 这意味着紧急照明灯具的技术评价已不再局限于光通量,而是逐渐延伸至电池寿命、故障检测、切换可靠性和系统安全性。
集中供电成为大型建筑的重要技术路径
首先,从产品类型来看,市场主要包括独立供电式和集中供电式两类,其中集中供电式占据重要地位,预计2032年份额将达到%。集中供电模式通过中央电池、集中逆变器或其他应急电源向多个紧急照明回路提供电力,相较于每盏灯具独立配置电池,更适用于大型公共建筑和复杂工业设施。
Signify旗下Bodine的相关产品能够与发电机或中央逆变器系统配合,在正常电源失效时自动将照明负载切换至应急电源,并可应用于医院、学校、办公室、剧院及政府设施等场景。 Signify近期产品资料也显示,部分照明产品已经同时支持直流集中供电和独立电池两种应急照明方案,体现出系统架构的兼容化趋势。
对于大型公共建筑而言,集中供电的核心价值不仅在于统一供电,还在于降低维护复杂度。其技术难点在于中央电源容量配置、回路冗余、电池健康状态、故障隔离以及长距离供电压降控制,需要照明设计与消防、电气系统协同完成。
智能监测推动紧急照明进入数字化运维阶段
其次,智能监测正在成为紧急照明灯具的重要升级方向。传统紧急照明系统依赖人工定期测试,面对大型建筑中数百乃至数千个灯具节点,人工巡检存在工作量大、故障发现滞后等问题。
目前市场已经出现具备自动测试和远程监测功能的产品。Signify的自测试紧急照明方案能够自动执行每月30秒测试和每年90分钟测试,同时持续监测充电电流及电池电压,并通过指示灯或系统报告反馈设备状态。 其DALI紧急照明产品进一步支持控制、测试、状态监测和合规报告生成,可通过数字化管理平台进行统一运维。
因此,未来紧急照明灯具的竞争将逐渐从“灯具本体性能”延伸至“灯具+电源+通信+软件平台”。尤其在大型医院、机场、商业综合体等场景,故障自动报警、远程测试、电子化记录和维护工单管理将成为采购评价的重要指标。
公共建筑需求支撑市场持续增长
从应用端来看,公共建筑是紧急照明灯具最重要的应用领域之一,2025年份额约为%,未来几年CAGR约为%。商场、办公楼、学校、酒店、体育场馆、机场和交通枢纽具有人员密集、空间复杂和疏散要求高等特点,对应急照明覆盖范围、持续时间和故障可靠性提出更高要求。
与此同时,工业场所、交通场所和医疗场所的需求也在持续释放。医疗机构对连续供电和故障可视化要求较高;交通设施则更加关注疏散路径、出口标志及复杂环境下的可靠运行;工业场所则需要考虑高温、粉尘、潮湿及机械冲击等环境因素。因此,不同应用场景正在推动紧急照明灯具形成差异化技术路线。
关税变化加速全球供应链本地化调整
此外,2025年以来美国关税政策变化增加了全球照明产业供应链的不确定性。本报告将进一步分析最新关税调整及各国应对策略对紧急照明灯具市场竞争、区域经济联动和供应链重构的影响。
紧急照明灯具虽然属于照明设备,但其供应链涉及LED芯片、驱动电源、锂电池或其他蓄电池、控制器、通信模块、塑胶及金属结构件等多个环节。UL Solutions指出,当前LED已经成为紧急照明的主流光源,锂电池正在逐步替代铅酸及部分传统镍系电池,同时DALI、PoE及无线控制等数字化通信方式正在更多应用于紧急照明系统。
地区层面,中国市场近年来变化较快,2025年市场规模为 百万美元,约占全球的 %,预计2032年将达到 百万美元,全球占比达到 %。消费端目前 地区为全球最大市场,2025年占有 %份额,其次为 和 ,分别占有 %和 %;预计2026—2032年 地区增长最快,CAGR约为 %。生产端方面,北美和欧洲2025年分别占有 %和 %市场份额,预计未来 地区增速最快,2032年份额达到 %。
厂商竞争转向“产品+系统+运维”综合能力
从竞争格局来看,全球紧急照明灯具核心厂商主要包括Acuity Brands、Aimoxi Lighting、Cooper Lighting、Cree Lighting、Daiko Electric、Tridonic、OSRAM、Panasonic、Signify、Schneider Electric、Toshiba及Teknoware等。2025年全球第一梯队厂商主要有 、 和 ,第一梯队占有约 %市场份额;第二梯队包括 、 、 和 等,共占有 %份额。
总体来看,2026—2032年紧急照明灯具市场的增长逻辑将由建筑消防安全需求、公共建筑投资、LED技术升级和智能运维共同驱动。产品端将进一步向高可靠LED光源、锂电池、集中供电、自动测试和数字化监控发展;应用端则从单体灯具采购转向建筑级应急照明系统建设。未来真正具备竞争力的企业,不仅需要提供符合安全标准的紧急照明灯具,还需要具备集中供电设计、故障监测、通信联网及全生命周期运维能力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96