【深度】什么信号?工商银行、建设银行、中国银行、交通银行被港股红利低波ETF招商(520550)全部踢出?


 收藏
 举报
2026年9月14日,港股红利低波ETF招商(520550)标的指数——恒生港股通红利低波动指数完成例行定期调整,本轮调仓力度之大、方向之明确,引发市场广泛关注。16只股票调入、15只被剔除,最令人瞩目的一组变化是:工商银行、建设银行、中国银行、交通银行四大国有银行H股被悉数剔除,合计涉及市值超过8万亿港元;与此同时,招商银行以逾1.3万亿港元市值被纳入,成为调入组中唯一的银行股。
| 方向 | 代码 | 简称 | Wind一级行业 | 总市值(亿HKD) | 股息率TTM | PE_TTM | PB_LF |
| 调入 | 3968.HK | 招商银行 | 金融 | 13,303.47 | 2.25% | 7.68倍 | 0.98倍 |
| 调入 | 1919.HK | 中远海控 | 工业 | 2,508.55 | 6.19% | 8.09倍 | 0.93倍 |
| 调入 | 6690.HK | 海尔智家 | 可选消费 | 1,951.79 | 4.87% | 9.54倍 | 1.42倍 |
| 调入 | 1988.HK | 民生银行 | 金融 | 1,576.17 | 5.52% | 5.46倍 | 0.23倍 |
| 调入 | 0293.HK | 国泰航空 | 工业 | 864.74 | 6.46% | 6.31倍 | 1.46倍 |
| 调入 | 0270.HK | 粤海投资 | 公用事业 | 579.58 | 5.54% | 11.74倍 | 1.25倍 |
| 调入 | 2688.HK | 新奥能源 | 公用事业 | 556.19 | 6.12% | 7.92倍 | 1.01倍 |
| 调入 | 1193.HK | 华润燃气 | 公用事业 | 379.50 | 5.73% | 10.73倍 | 0.83倍 |
| 调入 | 0392.HK | 北京控股 | 公用事业 | 374.13 | 5.39% | 6.32倍 | 0.36倍 |
| 调入 | 0576.HK | 浙江沪杭甬 | 工业 | 363.49 | 7.52% | 5.97倍 | 0.61倍 |
| 调入 | 0552.HK | 中国通信服务 | 通讯服务 | 273.92 | 6.32% | 7.09倍 | 0.51倍 |
| 调入 | 1585.HK | 雅迪控股 | 可选消费 | 270.64 | 6.03% | 9.64倍 | 2.30倍 |
| 调入 | 0956.HK | 新天绿色能源 | 公用事业 | 147.38 | 6.89% | 7.84倍 | 0.53倍 |
| 调入 | 1999.HK | 敏华控股 | 可选消费 | 109.94 | 8.26% | 6.19倍 | 0.79倍 |
| 调入 | 2669.HK | 中海物业 | 房地产 | 108.53 | 6.01% | 7.32倍 | 1.52倍 |
| 调入 | 1368.HK | 特步国际 | 可选消费 | 96.14 | 7.86% | 6.70倍 | 0.78倍 |
| 剔除 | 1398.HK | 工商银行 | 金融 | 27,265.08 | 4.93% | 6.41倍 | 0.59倍 |
| 剔除 | 0939.HK | 建设银行 | 金融 | 25,872.28 | 4.86% | 6.40倍 | 0.61倍 |
| 剔除 | 3988.HK | 中国银行 | 金融 | 19,606.63 | 4.58% | 7.04倍 | 0.61倍 |
| 剔除 | 3328.HK | 交通银行 | 金融 | 7,210.48 | 4.84% | 6.78倍 | 0.53倍 |
| 剔除 | 1109.HK | 华润置地 | 房地产 | 2,089.37 | 4.71% | 7.54倍 | 0.60倍 |
| 剔除 | 0006.HK | 电能实业 | 公用事业 | 1,310.63 | 4.73% | 7.10倍 | 1.23倍 |
| 剔除 | 0322.HK | 康师傅控股 | 日常消费 | 677.61 | 7.81% | 12.39倍 | 4.48倍 |
| 剔除 | 6862.HK | 海底捞 | 可选消费 | 555.17 | 7.88% | 11.52倍 | 4.79倍 |
| 剔除 | 2588.HK | 中银航空租赁 | 金融 | 504.55 | 5.32% | 7.89倍 | 0.90倍 |
| 剔除 | 2386.HK | 中石化炼化工程 | 能源 | 237.50 | 6.97% | 13.33倍 | 0.65倍 |
| 剔除 | 0371.HK | 北控水务集团 | 公用事业 | 160.75 | 9.42% | 10.85倍 | 0.50倍 |
| 剔除 | 0639.HK | 首钢资源 | 能源 | 149.42 | 5.51% | 18.10倍 | 0.90倍 |
| 剔除 | 0590.HK | 六福集团 | 可选消费 | 125.29 | 7.50% | 6.00倍 | 0.82倍 |
| 剔除 | 0303.HK | 伟易达 | 信息技术 | 123.33 | 8.63% | 11.59倍 | 2.40倍 |
| 剔除 | 1083.HK | 港华智慧能源 | 公用事业 | 113.44 | 6.30% | 7.35倍 | 0.42倍 |
数据来源:Wind终端,调仓基准日2026-09-14,估值数据截至2026-09-15。
这场调仓并非突然之举,而是指数在"红利+低波动"双重约束下的自然演化。从核心指标看,调入组与剔除组呈现出清晰的分化:调入组平均股息率6.06%,与剔除组的6.03%基本持平;但调入组平均PE仅7.78倍,远低于剔除组的9.67倍;平均PB更从剔除组的1.37倍降至0.97倍,整体进入"破净"区间。换言之,指数在未牺牲股息收益的前提下,实现了估值的全面下移——市场中的确存在一批"既便宜又肯分红"的港股标的。
四大行被"请出",核心原因并非基本面恶化,而是波动率上升。过去一年,国有大行H股在"中特估"行情推动下经历显著的价值重估,股价波动明显放大。对一只以"低波动"为名的指数而言,成分股波动率上升是致命伤。与此同时,四大行盈利增长趋于停滞,分红虽稳定但缺乏增长弹性,在指数定期审视中,"低波动"属性已弱化至不再满足纳入标准。
招商银行的纳入则是一笔典型的"以质换量"交易。其2.25%的股息率远低于四大行约4.8%的水平,但招行在资产质量、零售业务护城河和盈利稳定性上的优势,构成了更有可持续性的分红基础。与之相呼应的是民生银行也被纳入,其PB仅0.23倍、股息率5.52%,以极低估值提供了足够的安全边际。招行与民生构成了"优质+深度价值"的银行股双配置,取代了此前以体量取胜的四大行格局。
公用事业板块成为本轮调仓的最大赢家,新奥能源、华润燃气、北京控股、粤海投资等6只公用事业股集体调入。公用事业天然具备特许经营权壁垒、现金流可预测性高、分红政策稳定等特征,与"红利+低波动"策略高度契合。相比之下,海底捞、康师傅控股等高估值消费股,以及北控水务、首钢资源等在盈利质量或估值上存在短板的标的,则被剔除出局。
值得关注的是,调入组中的可选消费标的选择颇具匠心——特步国际PE仅6.70倍、股息率7.86%,敏华控股PE 6.19倍、股息率8.26%,雅迪控股PE 9.64倍、股息率6.03%。这些公司并非市场热捧的消费龙头,而是各自细分领域的"隐形冠军",估值长期被忽视,但分红持续、现金流稳健。这种"在无人问津处捡金子"的思路,恰恰是红利低波策略的精髓所在。
站在投资价值角度,调仓后的指数呈现出三层吸引力:其一,估值安全垫扎实——指数PE仅7.78倍、PB 0.97倍整体破净,处于全球主要红利指数的极低水平;其二,股息现金流丰厚——约6%的股息率在当前10年期国债收益率约1.7%的环境下,提供了约430个基点的股息溢价;其三,低波动属性增强——公用事业权重上升、高波动消费股出清,有助于降低组合回撤、改善持有体验。
| 指标 | 调入组均值 | 剔除组均值 | 方向 |
| 股息率TTM | 6.06% | 6.03% | ≈ 持平 |
| PE_TTM | 7.78倍 | 9.67倍 | ↓ 估值降低 |
| PB_LF | 0.97倍 | 1.37倍 | ↓ 破净加深 |
数据来源:Wind终端,截至2026-09-15。均值为简单算术平均,未按市值加权。
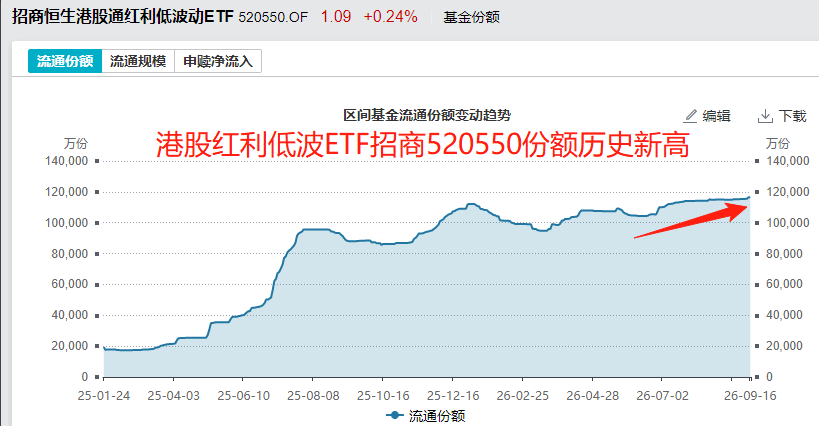
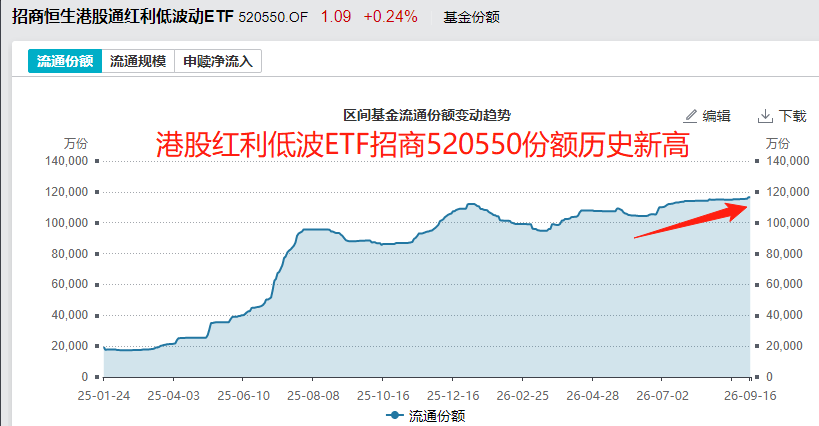
当然,风险同样不容忽视。港股受海外流动性及汇率波动影响较大,银行股权重切换可能导致短期跟踪误差,部分调入标的如民生银行存在低估值陷阱风险,需持续跟踪资产质量变化。相关ETF产品——港股红利低波ETF招商(520550)年内收益仍在水下,然而资金已逢低买入趋势鲜明,截至最新份额已来到历史新高,这种背离显示了红利资产作为长期底仓,投资者敢于越跌越买的底气。
整体而言,这是一次方向鲜明、逻辑清晰的质量型调仓。指数选择牺牲体量,换取更低的估值、更稳定的波动、更可持续的分红。在A股红利类ETF之外,港股红利敞口的这一变化,值得配置型资金认真审视。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96