加密支付平台JangoPay:致力打造稳定币与外贸之间的桥梁


 收藏
 举报

过去两年,稳定币在支付行业的存在感突然变得非常强。
Visa、Stripe、PayPal、银行、支付公司、卡组织以及大量金融科技创业公司都开始谈 Stablecoin。美国在 2025 年通过 GENIUS Act,为支付型稳定币建立联邦监管框架;香港也从 2025 年 8 月开始实施稳定币发行人持牌制度。稳定币正在从一个主要服务 Crypto 交易市场的资产,逐步进入正规金融机构的产品路线图。
但讨论很容易走向两个极端。
一边认为稳定币会很快“取代 SWIFT、银行卡和银行”。
另一边认为稳定币只是 Crypto 市场自娱自乐,和真实支付没有关系。
这两个判断都过于简单。
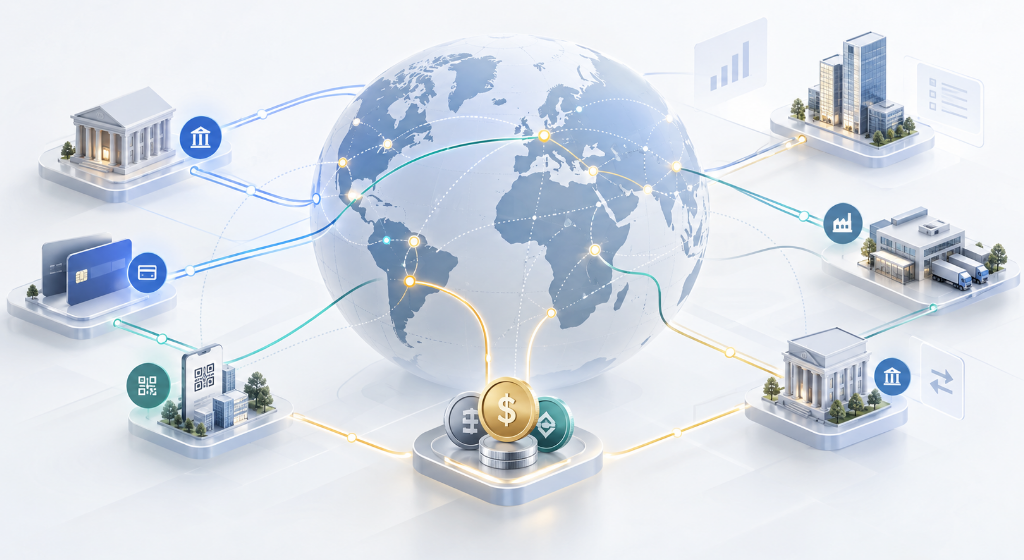
稳定币真正值得关注的地方,可能不是它会不会取代现有支付系统,而是它正在给全球支付增加一个过去并不存在的开放式结算层。
先把一个最容易误导人的数字说清楚
稳定币的链上交易量很大。
根据国际清算银行BIS的数据,2025 年稳定币链上交易额可能达到数十万亿美元;Visa 的研究也显示,2025 年稳定币供应量从约 1860 亿美元增长到 2740 亿美元,经调整后的链上交易量有望超过 10 万亿美元。
看到这些数字,很容易得出:稳定币已经成为全球最大的支付系统之一。
但这是错误的。
链上“转账”不等于商业“支付”。大量稳定币交易其实是交易所内部资金调拨、套利、DeFi 操作、钱包之间转移以及自动化程序产生的链上活动。
McKinsey 与 Artemis 对数据重新分类后估算,2025 年真正可以识别为支付用途的稳定币交易大约只有 3900 亿美元。其中 B2B 约 2260 亿美元,是最大的单一类别。按照 McKinsey 的测算,稳定币支付目前只占全球支付规模约 0.02%。
BIS 在 2026 年也引用了类似估算:稳定币 2025 年支付相关资金流约为 3900 亿美元,与传统支付体系相比仍然非常小。
这个数字反而比“几十万亿美元”更值得关注。
因为它告诉我们:稳定币还远没有取代传统支付,但真实支付需求已经出现。
而且增长最快的不是咖啡店扫码支付,是 B2B。
为什么第一个真正跑出来的场景,会是跨境 B2B?
答案其实和区块链关系没那么大,因为跨境支付本身就存在结构性摩擦。
G20 在 2020 年启动跨境支付路线图,就是因为全球跨境支付长期存在四个问题:成本、速度、透明度和可获得性。到 2025 年,金融稳定领事会FSB 对进展的评价仍然相当克制:虽然很多政策工作已经完成,但全球终端用户感受到的改善依然有限,按照当前速度,到 2027 年实现既定目标仍然困难。
这不是说今天所有国际汇款都需要三五天。
大型银行、实时支付网络和 SWIFT gpi 已经把很多支付场景做得非常快。真正的问题是,全球并不是一个统一支付市场。
一个纽约公司给伦敦公司付款,与一家东南亚小企业给拉美供应商付款,完全不是同一种支付体验。
跨境支付的复杂程度取决于币种、银行覆盖、中间行、当地金融基础设施、合规审核、资本项目政策以及收款方能否方便取得某种货币。
这正是稳定币的切入点。
它把一个美元计价资产放在公共区块链上,使双方可以在没有共同开户银行的情况下转移价值,而且网络可以 7×24 小时运行。
这解决的是结算可达性。
稳定币的真正创新,是把“钱”和“银行账户”部分解耦
传统国际支付基本围绕银行账户展开。
A 公司有一家银行,B 公司有另一家银行。如果两家银行之间没有直接关系,就通过代理行继续连接。整个体系经过几十年发展已经非常成熟,它的优势是合规、信用和法律框架都非常明确。
但它也意味着跨境资金流动很依赖“谁和谁已经建立账户关系”。
稳定币改变的地方在于:接收美元价值,不再一定要求收款人先拥有一个美国银行美元账户。一个互联网连接的钱包就可以在技术层面接收美元稳定币。
BIS 也指出,稳定币目前约 98% 的市值仍然与美元挂钩。这意味着稳定币目前不是一个“去美元化”的故事,恰恰相反,它很可能是美元进入数字世界、尤其是新兴市场的一种新分发方式。
这也是为什么美国政府对稳定币的态度近年来发生明显变化。
2025 年通过的 GENIUS Act 要求受监管支付稳定币维持高流动性资产的 100% 储备,并进行定期储备披露。美国官方甚至明确把稳定币与“强化美元国际地位”联系在一起。
换句话说:稳定币不是试图创造一种新的全球货币。
目前的现实是,它正在把美元变成一种更容易在互联网和区块链上移动的资产。
这是稳定币最大的机会,同时也是最大的争议
对于一家跨境公司来说,一个 24 小时可转移、可以程序化处理、可以直接进入软件系统的美元价值载体,非常有吸引力。
但对于一个国家的中央银行来说,同一件事可能意味着完全不同的问题。
如果居民可以轻易把本地货币换成美元稳定币,那么稳定币同时拥有了支付工具、储值工具和外币入口三种属性。这可能削弱本币使用、影响资本流动管理,并加剧所谓“数字美元化”。
IMF 和 BIS 近年来都反复提醒这一风险。IMF 的研究估算,2024 年全球国际稳定币流量约为 2 万亿美元,其中亚洲和太平洋地区规模达到 5190 亿美元;BIS 则认为,在宏观稳定性较弱的新兴市场,美元稳定币可能强化现有国际货币层级,而不是改变它。
所以,稳定币在跨境支付上的增长,不可能脱离监管。
这也是为什么美国、香港、欧盟等市场的政策方向逐渐从“要不要稳定币”变成:谁可以发行、储备是什么、谁可以销售、如何赎回、怎样执行 AML/KYC。
中国恰好提供了另一种非常值得研究的路径
如果只看 Crypto 社区,很容易形成一种错觉:跨境支付效率提升只有两条路——要么用稳定币,要么继续忍受传统银行。
实际上,中国过去几年提供了第三条路径:改造传统金融基础设施本身。
义乌就是一个很好的案例。
当地银行通过与跨境电商平台直接连接订单、物流和交易数据,把过去需要人工提交材料的结汇流程变成自动化审核;市场采购商户的跨境人民币收款可以做到 0.5 个工作日以内,单笔手续费低至几元人民币;“义支付”等机构也在服务大量“一带一路”市场。
这说明一个重要问题:稳定币并不是天然比传统金融基础设施更高效。
如果两个国家之间已经拥有成熟的实时支付、低成本本币结算和数字化合规体系,稳定币的优势会迅速缩小。
BIS 甚至特别提醒,把入金和出金费用全部计算进去以后,一些稳定币跨境交易的总成本可能与银行转账相当,甚至更高。
所以稳定币真正有竞争力的地方通常不是“最成熟的支付走廊”。
恰恰是传统基础设施最薄弱、跨时区最明显、银行覆盖不足、客户已经数字化的那部分市场。
中国大陆对稳定币的政策边界尤其明确
这也是讨论“中国企业+稳定币”时最不能忽略的一部分。
2026 年 2 月发布的新规再次明确,将泰达币等稳定币纳入虚拟货币监管范围,境内开展相关兑换、交易以及相关金融活动属于非法金融活动,境外机构也不得非法向中国境内主体提供虚拟货币相关服务。
因此,在中国大陆语境下,把稳定币包装成:“解决企业外汇管理的捷径”或者:“绕过银行直接收海外货款”,都是非常危险而且错误的理解。
真正值得中国跨境企业关注的,是全球客户的支付基础设施正在变化。
企业本身可能在中国生产,但客户、海外仓、国际销售主体、渠道伙伴和结算实体可能分布在香港、新加坡、欧美和其他市场。
所以稳定币对于中国跨境产业的影响,首先发生的很可能不是中国大陆本土支付,而是在境外业务网络。
香港的路径尤其值得关注。2025 年 8 月生效的《稳定币条例》正式建立法币稳定币发行人监管制度,对储备资产、赎回、客户资产隔离、AML/CFT 和风险管理提出要求。
这形成了一个很有意思的格局:
中国大陆继续强化虚拟货币业务监管;与此同时,香港尝试在明确牌照和监管边界下建立数字资产金融基础设施。
两者并不矛盾。
稳定币究竟处在全球跨境支付的什么位置?
在这个背景下,面向华语跨境商户的稳定币支付平台 JangoPay(坚果支付)提供了一个很有意思的行业视角。
JangoPay 管理层认为,现在讨论稳定币,很容易把注意力全部放在“消费者以后会不会用 USDT 购物”上,但这可能并不是最重要的变化。
他们的判断是:
“稳定币最大的机会未必是让普通消费者每天用 USDT 买东西。更值得观察的是企业、平台和支付机构之间,资金最终如何完成跨境结算。”
什么意思呢?就是说:稳定币不是新的 Visa,也不是新的 SWIFT。至少现在都不是。更准确的定位是:一种新的结算轨道。
Visa、Mastercard、本地钱包解决的是大量消费者前端支付问题。银行账户和 SWIFT 体系解决传统机构之间的资金传递。
稳定币则试图提供另一种价值传输层:任何合规接入这个网络的机构,都可以在链上进行数字美元结算。
一旦这样理解,很多事情就清楚了。
商户不一定需要知道自己底层是不是区块链。消费者也不一定要操作钱包。
稳定币最终可能越来越像云计算里的 TCP/IP:绝大多数人不会直接接触底层协议,但支付公司、银行和 FinTech 会在上面继续构建产品。
其实链上转账很简单,但商业支付很复杂。
一个商户真正需要的是订单金额、币种、网络、客户、支付状态、异常处理、Webhook、对账和资金管理。
JangoPay 所处的位置,本质上就是把底层稳定币网络包装成商户可以使用的业务接口。商户可以先通过 Payment Link 生成一笔有明确金额和业务上下文的收款,也可以通过 API 创建订单,再通过 Webhook 把支付确认状态同步到网站或后台。
这看起来只是软件层,但恰恰可能是稳定币走向真实商业最重要的一层。
因为全球支付史一直证明:资金能够移动,不等于商户能够使用。
互联网银行转账早就存在,但 Stripe 仍然有价值;银行卡网络早就存在,但 Shopify Payments、Adyen、Checkout仍然有存在空间。
原因就是支付真正困难的地方从来不只是移动钱,而是把钱和:订单、客户、履约、退款、风控、对账、财务 连接起来。
JangoPay不做稳定币,其目的就是把稳定币变成“支付”。这一长期价值如果成立,也应该建立在这里,而不是建立在“USDT 可以转账”这件早已成立的事情上。
稳定币真正的竞争对手,其实不是银行卡
未来几年更倾向于看到一个“多轨并存”的跨境支付世界。
成熟市场之间,银行和实时支付网络继续提高效率。区域贸易中,本币结算的重要性继续上升。消费者支付仍然主要依赖银行卡和本地钱包。
而在跨境 B2B、全球数字服务、平台结算、跨时区资金管理以及传统银行覆盖不足的走廊里,稳定币可能逐渐占据一部分市场。
这种判断看起来没有“Stablecoin will replace banks”那么刺激,但更接近现在的数据。
2025 年,稳定币真实支付规模约 3900 亿美元,而 IMF 估计 2024 年整个全球跨境支付市场规模已经接近 1 quadrillion(约 1,000 万亿美元)。
两者根本不在一个数量级。
但如果只看今天的市场占比,又可能低估了变化。因为真正重要的不是 3900 亿和 1,000 万亿之间的差距。
而是:过去稳定币几乎全部活在 Crypto 体系内部,现在已经有数千亿美元开始进入真实支付。
这个方向一旦持续,就意味着支付行业增加了一条新的基础设施。
稳定币会不会赢不重要,是否融入商业体系才重要
稳定币从 Crypto 资产走向支付基础设施,至少还要跨过三个门槛。
第一个是监管。资产储备、赎回机制、AML、制裁和身份识别必须逐渐接近传统金融标准。
第二个是出入金。链上转账可能几秒完成,但如果客户把本币换成稳定币要付 3%,商户再换回法币又付 2%,所谓“低成本支付”就不存在。
第三个是商业软件。企业不能每天拿区块浏览器做财务。
这也是为什么未来真正值得观察的,不只是 USDT、USDC 的市值。
而是 Visa、银行、支付机构、稳定币发行商,以及 JangoPay 这类商户基础设施如何把这些环节连接起来。
稳定币最后是否成功,很可能不是取决于:有多少人愿意学习区块链。
而是取决于:有一天企业已经在使用稳定币,但财务甚至感觉不到自己在使用区块链。
到了那个阶段,它才真正成为支付基础设施,而不再只是一个 Crypto 产品。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96