英特尔(INTC)股票9月17日开盘上涨5.08%:背后推手曝光


 收藏
 举报
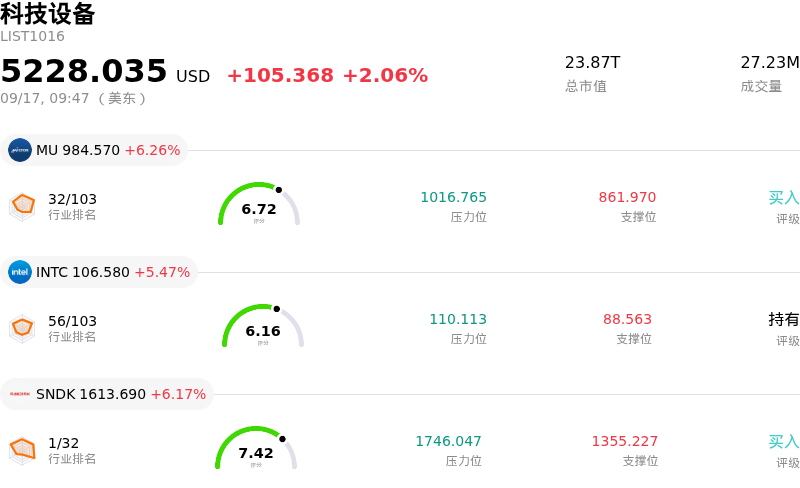
英特尔 (INTC) 开盘上涨5.08%, 所属行业科技设备上涨2.06% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.74%;英特尔 (INTC) 上涨 5.08%;闪迪 (SNDK) 上涨 6.17%。
今日是什么导致了英特尔(INTC)股价上涨?
在华尔街一系列知名机构密集上调评级和目标价的推动下,英特尔展现出强劲的上行势头。多家大型投资研究机构的分析师转向明显看多立场,强调该公司困境反转的进程正在加速。促成分析师重新评估评级的关键驱动因素包括:先进制程节点的执行力提升、制造能力扩大,以及市场对人工智能基础设施需求日益增长的乐观情绪。这波华尔街的看多研报提供了直接催化剂,引发了高成交量和显著的盘中波动。
有报道称英特尔可能达成潜在的战略制造合作伙伴关系,包括与SK海力士就利用英特尔本土厂房设施生产本土存储芯片展开初步讨论,这进一步提振了市场情绪。尽管这些谈判仍处于探索阶段,但投资者将本土代工合作的前景视为对英特尔长期制造战略的重大肯定。允许外部芯片制造商和云服务提供商利用英特尔的本土晶圆厂,为优化产能利用率以及从巨额基础设施投资中开拓新收入来源提供了清晰路径。
英特尔各产品业务线的运营进展也提供了底层支撑。核心处理器产品线预期的价格调整反映出定价能力的重塑和潜在的毛利率提升空间,而面向人工智能工作负载的服务器处理器需求持续强劲,巩固了该公司在数据中心建设中的地位。尽管过去的股权稀释和持续的市场份额竞争仍是相关风险,但分析师上调评级、代工业务势头以及战略定位共同推动了股价的上行。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值2.718,处于买入状态,RSI数值59.776处于中性状态,Williams%R数值4.360处于超买状态,注意关注。
英特尔(INTC)媒体舆情
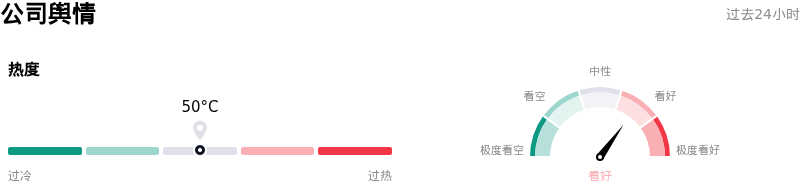
英特尔 (INTC) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业5,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$114.77,最高价为$200.00,最低价为$75.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 估值过高与获利回吐: 包括近期出具“中性”初始评级的派珀·桑德勒(Piper Sandler)在内的机构分析师强调,英特尔的困境反转进展以及智能体AI服务器带来的利好因素已充分反映在股价中。该股目前远期市盈率高达57倍以上,市销率接近17.5倍,一旦执行进度放缓,更容易面临盘中剧烈波动和获利回吐压力。
- 资本支出激增与现金流拖累: 管理层将2026年资本支出预期上调至200亿美元以上,并预告2027年将加大资本投入,以资助18A和14A等先进制程节点的建设。这些巨额资本投资继续严重拖累自由现金流的生成,并对净盈利能力构成压力。
- 数据中心市场份额遭竞争对手侵蚀: 行业份额预测显示,到2027年,英特尔在数据中心和服务器CPU领域的市场份额将继续让给AMD以及基于ARM架构的定制芯片等竞争对手。分析师警告称,代工客户的采纳速度可能无法足够快地扩大规模,以抵消核心企业硬件市场份额的损失。
- PC CPU涨价引发的需求弹性风险: 行业报告显示,计划自10月初起对客户端PC CPU全面涨价10%,这带来了需求风险。如果消费者或企业硬件更新换代周期放缓,屡次实施涨价可能会疏远PC OEM合作伙伴,并打压出货量。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45