集成数码显微镜市场达9.37亿美元:智能成像推动工业检测升级


 收藏
 举报
数字化成像需求增长,集成数码显微镜进入智能检测时代
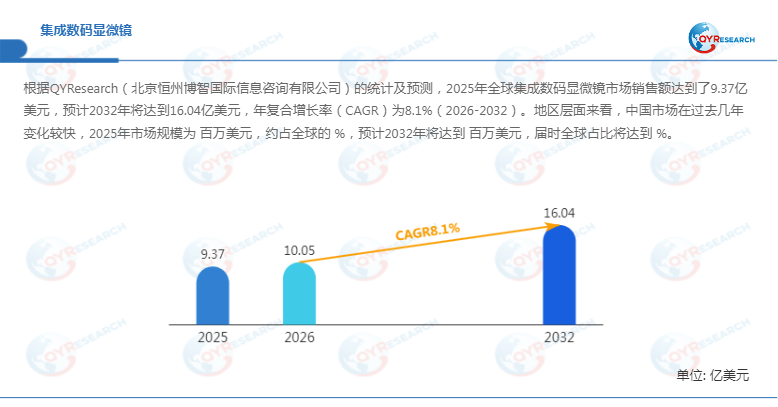
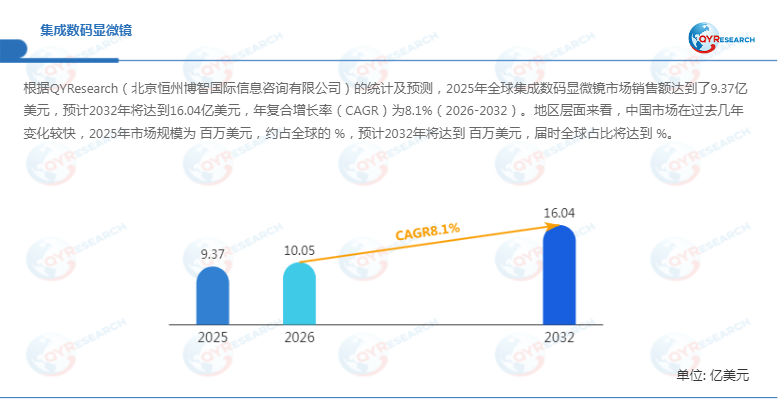
根据QYResearch的统计及预测,2025年全球集成数码显微镜市场销售额达到9.37亿美元,预计到2032年将增长至16.04亿美元,2026—2032年期间年复合增长率(CAGR)为8.1%,市场整体保持稳定增长态势。
随着制造业数字化转型、精密检测需求提升以及科研实验设备智能化发展,传统光学显微镜在图像记录、远程协作、数据分析等方面逐渐面临效率瓶颈。集成数码显微镜通过融合光学成像技术与数字处理能力,将显微观察、图像采集、数据分析和结果输出整合于单一设备中,为工业检测、生物医学、教育科研等领域提供更加高效的可视化解决方案。
与传统显微镜需要额外连接外部摄像设备不同,集成数码显微镜通常内置高分辨率数码相机、图像处理芯片以及专业分析软件,同时支持LCD显示、USB/HDMI输出和数据存储功能,可实现实时观察、自动测量、图像标注以及检测结果共享。该类设备正在由单纯观察工具向智能检测终端演变,成为精密制造和实验分析环节的重要基础设备。
智能检测应用扩展,工业制造成为核心增长领域
集成数码显微镜的市场增长主要受益于工业质量控制、微电子检测和智能制造升级需求推动。在半导体、电子元器件、精密机械、汽车零部件等行业中,产品尺寸不断微型化,对缺陷识别、表面分析以及质量追溯提出更高要求,推动企业采用具备数字化能力的显微检测设备。
首先,在工业与制造领域,集成数码显微镜能够辅助完成焊点检测、材料分析、微结构观察以及装配质量评估。例如,在电子制造过程中,设备可通过高清成像快速识别PCB线路缺陷、元器件焊接异常等问题,提高生产线检测效率。相比传统人工目视检测,数字化显微系统能够减少人为误差,并支持检测数据长期保存,为智能工厂质量管理提供数据基础。
其次,在生物医学与生命科学领域,集成数码显微镜凭借便捷操作和数字记录能力,被广泛应用于细胞观察、样本分析以及实验教学。通过图像处理算法,研究人员能够对样本特征进行量化分析,提高实验效率。
此外,在教育与科研场景中,设备的实时显示和远程共享功能进一步降低了显微实验门槛。尤其是在数字教学和远程实验需求增长背景下,具备网络连接能力的智能显微设备正在成为实验室数字化建设的重要组成部分。
从产品结构来看,市场主要包括便携式/紧凑型和台式两类。其中,台式集成数码显微镜凭借更高稳定性、更丰富功能以及更强扩展能力,在工业检测和科研领域占据重要地位,预计未来仍将保持较高市场份额。同时,便携式设备受益于现场检测需求增加,在维修检测、教育培训和移动实验场景中具有较大发展潜力。
全球产业竞争持续深化,中国市场成为重要增长区域
从区域市场来看,中国是全球集成数码显微镜的重要消费市场之一。近年来,受制造业升级、智能检测设备国产化以及科研投入增加等因素影响,中国市场保持较快增长。
随着国内企业在半导体、新能源汽车、智能装备等领域加速布局,对高精度检测设备的需求持续提升。集成数码显微镜凭借操作便捷、数据数字化和系统集成优势,逐渐从实验室设备向工业生产环节渗透。
从产业链角度分析,集成数码显微镜涉及光学镜头、图像传感器、芯片模块、显示组件、机械结构件以及分析软件等多个环节。上游核心零部件性能直接影响设备分辨率、成像质量和稳定性;中游厂商通过软硬件融合实现产品集成;下游则覆盖工业制造、生物医学、教育科研和医疗等多个领域。
在不同应用领域中,工业制造更加关注检测速度、精度和自动化兼容能力;科研领域则强调成像质量、扩展功能和数据分析能力。未来,随着人工智能视觉算法、自动识别技术和云端数据管理的发展,集成数码显微镜有望进一步向智能分析方向升级。
国际厂商保持技术优势,本土企业加快创新布局
从竞争格局来看,全球集成数码显微镜市场主要参与者包括Olympus、Leica Microsystems、Keyence、Zeiss、Nikon Instruments等国际企业,同时Dino-Lite(AnMo Electronics)、Hirox、Meiji Techno、Vision Engineering以及深圳超眼科技、深圳海源电子、舜宇光学科技集团等企业也积极参与市场竞争。
国际厂商凭借长期技术积累,在高端光学系统、精密制造和专业软件平台方面具有优势;国内企业则依托产业链完善、成本控制能力以及快速响应能力,在中端工业检测和消费级应用领域持续扩大市场影响力。
未来,行业竞争将围绕高分辨率成像、人工智能辅助分析、自动测量能力以及设备联网能力展开。随着工业互联网和智能制造体系不断完善,集成数码显微镜将不再局限于单点观察,而是成为连接检测设备、生产系统和数据平台的重要节点。
同时,行业仍面临一定技术挑战,包括高倍率成像下的数据处理压力、复杂环境中的稳定性要求,以及人工智能算法在不同样本识别中的适应性问题。企业需要持续加强光学设计、图像算法和软件生态建设,以满足未来智能检测需求。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96