博通(AVGO)股票9月18日开盘上涨4.16%:关键驱动因素揭晓


 收藏
 举报
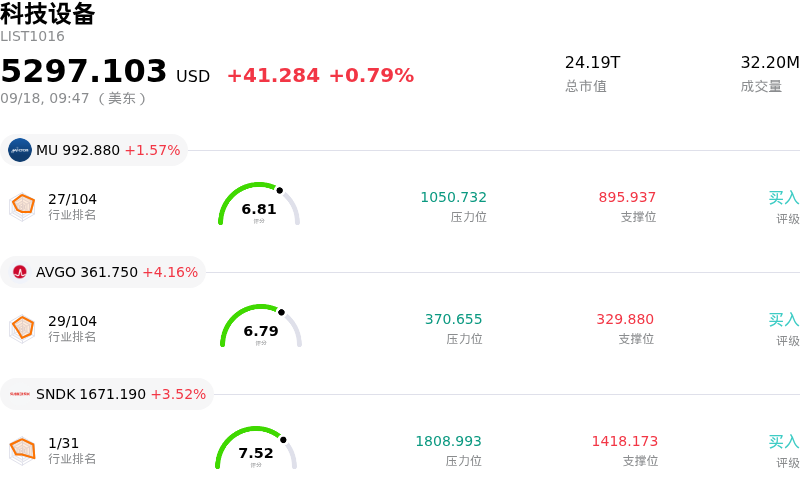
博通 (AVGO) 开盘上涨4.16%, 所属行业科技设备上涨0.79% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.44%;博通 (AVGO) 上涨 4.16%;闪迪 (SNDK) 上涨 3.56%。
今日是什么导致了博通(AVGO)股价上涨?
在经历财报公布后的抛售潮后,随着市场参与者逢低买入,博通股价迎来大幅反弹,同时伴随着剧烈的盘中波动。尽管该公司此前公布了强劲的第三财季业绩,合并总营收创历史新高且人工智能半导体收入飙升,但其股价在最近几个交易日依然承压。投资者最初对略低于华尔街最乐观预期的第四财季营收指引持谨慎态度,但技术指标逼近超卖区域,为机构和散户投资者创造了极具吸引力的买入时机。
推动本交易日上涨动能的主要催化剂是看涨分析师报告所重塑的机构信心。华尔街研究机构重申了高确信度的买入评级,强调博通扎实的业务执行力与其暂时的估值折价之间日益脱节。分析师指出,在包括Alphabet、Meta、Anthropic和OpenAI在内的主要大型科技超大规模企业对其定制人工智能加速器做出的多年部署承诺支持下,该公司已连续多个季度盈利超预期。管理层对未来几个财年AI芯片收入大幅增长的长期预测,进一步巩固了其结构性增长逻辑。
此外,知名媒体的评论强调了博通强劲的资产负债表、严格的成本控制以及半导体和企业软件两大业务板块不断扩大的营业利润率,这也进一步提振了市场情绪。随着投资者消化更广泛的宏观经济数据,并在央行利率决议后重新调整投资组合,市场焦点重新转向具备持久竞争护城河且盈利能力强劲的科技龙头。博通在定制加速器设计、高带宽互连及下一代网络交换机领域的市场领先地位,使其成为当前数据中心建设潮中的核心受益者。
展望未来,随着市场在科技板块整体轮动与长期经营业绩之间寻求平衡,盘中波动可能仍将持续。然而,本交易日的强劲反弹表明,扎实的基本面、企业级AI定制芯片的加速普及以及强大的自由现金流生成能力,依然是锚定投资者信心的坚实支柱。
博通(AVGO)技术分析
博通 (AVGO) 技术面来看,MACD(12,26,9)数值-0.128,处于卖出状态,RSI数值48.265处于中性状态,Williams%R数值28.063处于买入状态,注意关注。
博通(AVGO)媒体舆情
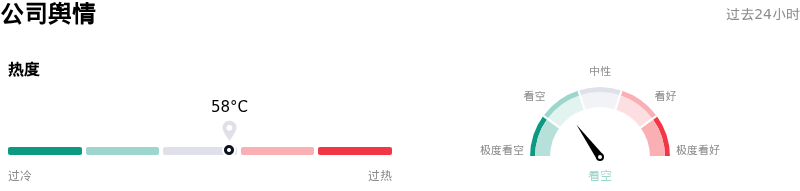
博通 (AVGO) 公司舆情热度来看,当前热度58,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
博通(AVGO)基本面分析
博通 (AVGO) 处于科技设备行业,最新年度营业收入$63.89B,处于行业4,净利润$23.13B,处于行业4。「公司简介」
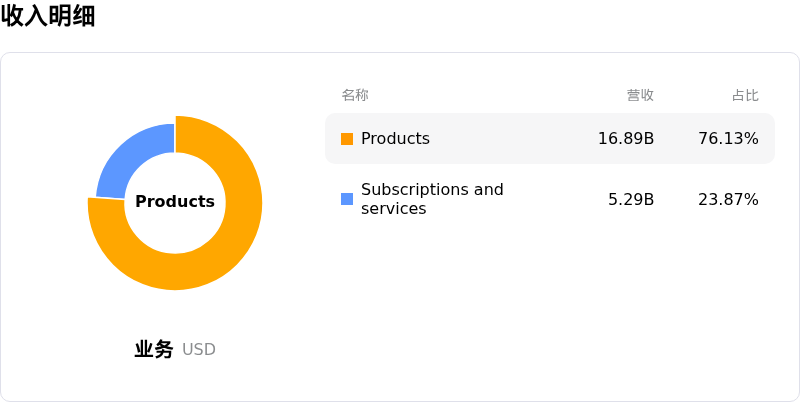
近一月多位分析师给出公司评级为买入。目标价预测平均价为$519.27,最高价为$715.00,最低价为$215.88。
关于博通(AVGO)的更多详情
公司特有风险:
- 前沿AI扩展放缓的隐忧: 包括 Anthropic 和 OpenAI 在内的主要定制芯片客户管理层关于前沿 AI 模型开发速度可能放缓的公开表态,引发了 AI 硬件供应商的新一轮抛售。由于博通预期的多年期增长高度依赖于为这些超大规模实验室扩展 XPU 定制芯片,算力扩张的任何放缓都会直接威胁其业绩指引的兑现。
- 客户集中度过高及双供应商策略风险: 博通面临着较高的客户集中度,前五大客户占其总营收的 55%,而单一客户贡献了高达一半的直接销售额。随着 Alphabet 等主要超大规模客户在定制 AI 加速器方面积极探索与联发科和 Marvell 等竞争对手的双供应商策略,这种集中度加剧了盈利波动性,并对博通的市场份额构成威胁。
- 高业绩指引预期下的估值承压: 尽管在最新季度财报中公布了营收同比激增 86% 的业绩,但该股在技术面上大幅破位,跌破了 50 周均线。机构分析师强调,高企的前瞻估值倍数容不得半点失误,使得该股对数据中心部署瓶颈、基板供应限制以及过高的增长预期极为敏感。
- 软件部门整合阻力与监管审查: 在对 VMware 进行整合后,博通基础设施软件部门的运营和法律负面影响依然存在。修改后的订阅许可模式因基础设施成本上升,引发了欧洲云提供商的欧盟反垄断投诉,与此同时,传统非 AI 半导体业务的增长依然低迷。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96