从加价到亏本甩卖!一线、二线、超豪华全线下调,沃尔沃S90跌至22万元


 收藏
 举报
一场覆盖一线、二线甚至超豪华品牌的终端降价潮,正在国内豪华燃油车市场上演。沃尔沃S90官方指导价40.69万元,部分地区终端提车价低至22万元;宝马5系分期裸车下探至28万元,奥迪A6L裸车跌破26万。多家权威汽车媒体走访市场发现,本轮豪华车降价并非常规季度促销,而是在国产高端新能源车型的直接冲击、经销商高库存压力双重倒逼之下,传统豪华品牌不得不启动的自救动作。
一、一线至超豪华全线失守,多车型价格近乎腰斩
本轮降价浪潮,已经从二线豪华蔓延至BBA一线豪华,就连保时捷这类超豪华品牌也未能独善其身。
二线豪华品牌降价幅度最为惊人。沃尔沃S90叠加各项补贴后成交价低至22万元,对比40.69万元的官方指导价,降幅逼近50%,曾经的中大型豪华轿车,终端售价直接杀入合资B级高配轿车区间。路虎揽胜极光L部分长库龄车型终端报价低至17.98万元,跌幅接近六成;林肯Z入门版优惠8万元之后裸车仅15.99万元,价格已经贴近普通合资家用轿车。
以宝马、奔驰、奥迪为代表的一线豪华同样守不住价格底线。宝马5系分期裸车跌至28万元,奥迪A6L裸车跌破26万元;奔驰C级、E级持续放大终端让利,部分高配车型综合让利突破20万元。曾经一车难求、普遍存在加价行情的超豪华品牌也加入降价行列,保时捷卡宴裸车报价落到70余万元,Macan跌破40万元。
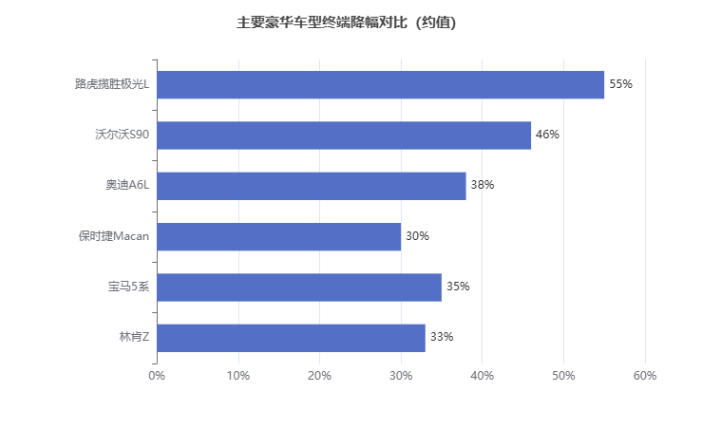
二、降价幅度一览:哪些车型跌得最狠?
| 车型 | 官方指导价 | 终端成交价 | 降幅 |
|---|---|---|---|
| 路虎揽胜极光L | ~40万 | 17.98万 | ≈55% |
| 沃尔沃S90 | 40.69万 | ~22万 | ≈46% |
| 林肯Z | ~24万 | 15.99万 | ≈33% |
| 宝马5系 | ~43万 | ~28万 | ≈35% |
| 奥迪A6L | ~42万 | ~26万 | ≈38% |
| 保时捷Macan | ~58万 | <40万 | ≈30%+ |
数据来源:各地经销商终端报价综合整理,不同地区/配置价格有差异,仅供参考
三、两大核心推手:国产新能源替代+库存高压
豪华车集体降价的底层逻辑,是30万至50万元高端汽车市场的话语权转移。燃油时代,这一价位长期被BBA、沃尔沃、路虎等外资豪华品牌把持;而近两年,国产高端新能源车型依靠智能驾驶、整车OTA、更低的长期用车成本,快速抢夺高端用户。问界M9、小米SU7等车型上市之后,直接分流原本意向购买传统豪华轿车、SUV的客户,传统豪华品牌的原有基本盘持续萎缩。
乘联会、多家汽车行业机构的调研数据显示,国内高端购车群体的消费逻辑已经发生根本性转变。过去用户购车优先看重品牌logo带来的身份属性;如今大量消费者将智能化能力、用车成本、座舱体验放在第一位,单纯依靠车标的溢价,已经很难打动国内购车人群。
高企的库存压力,成为压垮价格体系的另一重因素。大量豪华品牌经销商库存高企,资金被积压在现车上,只能依靠大幅优惠走量回笼现金流。不少门店销量出现断崖下滑,从月销300台滑落至100台,厂家下达的考核目标完成难度陡增,终端之间价格内卷进一步加剧。
四、以价换量难长久,行业生态陷入恶性循环
短期降价确实能够拉动销量反弹,沃尔沃S90在大幅降价之后,8月销量环比大涨3倍。但是销量回暖的背后,是品牌利润的大幅承压,财报数据显示沃尔沃中国区上半年营收同比下滑23%。新车持续大降价,还直接拖累二手车保值率,奥迪部分车型三年保值率已经跌破50%,新车、二手车市场形成负向循环。对于经销商而言,当前已经进入"卖一台亏一台"的恶性循环。有豪华品牌门店单月卖出130台豪车,整体亏损高达170万元。价格战没有赢家,持续让利会不断消耗豪华品牌长期构建的品牌价值。
市场共识是,单纯依靠降价换取销量的模式无法持续。当中大型豪华轿车卖到普通B级车的价位,消费者的疑问已经从"还要降多少"转向:剥离豪华车标之后,这款产品还能拿出什么样的核心竞争力。传统豪华品牌亟需回答一个关键命题:当车标溢价不复存在,产品力、电动化转型进度,能否继续支撑其豪华定位。行业定价权正在快速转移,豪华车市场的底层逻辑,已经被新能源浪潮彻底重构。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96