矩形铝电解电容器升级:22.62亿美元市场驱动新能源电源创新


 收藏
 举报
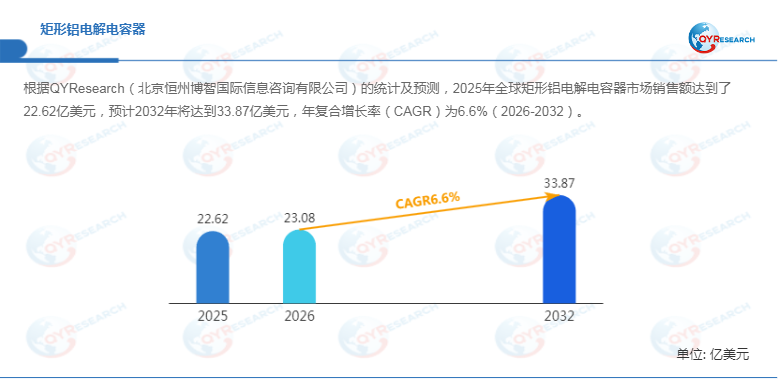
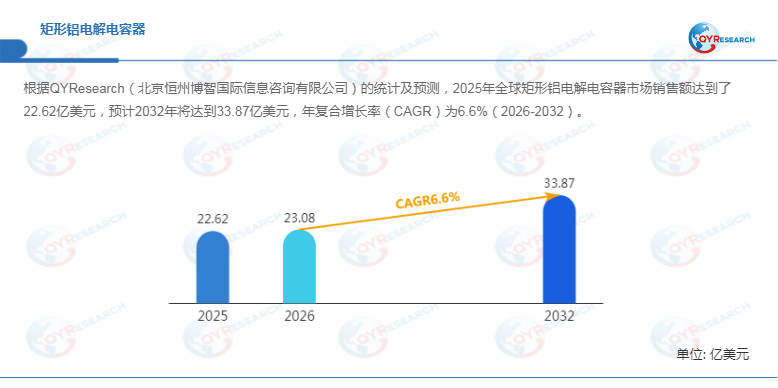
随着新能源汽车、储能系统、电力电子设备及工业自动化产业加速发展,高功率、高可靠性电子元器件需求持续提升,矩形铝电解电容器凭借大容量、高耐压、优异散热能力和空间利用率优势,正在成为新能源装备与高端电源系统中的关键基础元件。根据QYResearch的统计及预测,2025年全球矩形铝电解电容器市场销售额达到22.62亿美元,预计2032年将增长至33.87亿美元,2026-2032年期间年复合增长率(CAGR)为6.6%。2025年全球矩形铝电解电容器产量约780百万颗,平均市场售价约为2.90美元/颗。
矩形铝电解电容器是一类采用矩形金属外壳或矩形封装结构设计的高性能铝电解电容器,主要由高纯度蚀刻铝箔、氧化铝介质层、电解液(或导电聚合物电解质)、隔离纸以及矩形密封外壳组成。相较传统圆柱形铝电解电容器,矩形铝电解电容器能够更加充分利用设备内部空间,提高系统集成效率,同时具备更高的纹波电流承受能力、更好的热管理性能以及更稳定的机械安装性能。
新能源驱动应用扩张,矩形铝电解电容器成为高功率系统核心组件
首先,新能源汽车产业快速发展成为矩形铝电解电容器市场增长的重要推动因素。在新能源汽车逆变器、电驱系统和充电基础设施中,电容器需要承担直流支撑、滤波、能量缓冲等功能,对耐压能力、寿命周期和高温环境适应性提出更高要求。矩形结构不仅能够满足高功率密度设计需求,也有助于整车电子系统实现轻量化和紧凑化布局。
其次,储能系统和新能源发电领域的发展进一步扩大了市场需求。随着光伏逆变器、储能变流器(PCS)、智能电网设备规模持续增长,电力电子系统对于高容量、高可靠性电容器的需求不断提升。矩形铝电解电容器能够在高负载、高频率运行环境下保持稳定性能,因此逐渐成为大型储能设备和工业电源的重要选择。
此外,工业自动化、轨道交通、通信电源等领域也为市场提供持续增长动力。工业变频器、UPS电源以及大型机械装备对于电源稳定性要求不断提高,推动矩形铝电解电容器向更高容量、更低等效串联电阻(ESR)以及更长使用寿命方向发展。
技术升级推动产品向高可靠性、小型化方向演进
从技术趋势来看,矩形铝电解电容器正在围绕材料创新、结构优化和制造工艺升级展开竞争。一方面,高耐温电解液、新型密封材料以及高纯度铝箔技术持续发展,使产品能够适应更加严苛的工作环境。例如,在新能源汽车和储能设备中,电容器需要长期承受高温、高电流冲击,因此企业不断提升材料稳定性和热循环寿命。
另一方面,制造企业正在推动自动化生产和精密加工能力提升。通过优化铝箔蚀刻工艺、电极结构设计以及封装技术,产品逐渐向高容量、高耐压、小型化方向发展。同时,随着智能电网和新能源装备向数字化方向升级,电容器不仅需要满足基础储能功能,还需要具备更高的一致性和可靠性。
从应用结构来看,不同领域对于产品性能需求存在明显差异。新能源汽车和储能设备更加关注高纹波电流、高温寿命和体积优化;工业自动化领域则更强调长期稳定运行能力;航空航天与军工领域则对环境适应性、可靠性和安全标准提出更高要求。因此,企业需要针对不同应用场景进行差异化产品开发。
全球竞争格局形成,多元化企业加速产业链布局
从市场竞争格局来看,全球矩形铝电解电容器行业形成了国际企业与中国本土企业共同发展的竞争体系。主要厂商包括松下、Nippon Chemi-Con、太阳诱电-ELNA、尼吉康、TDK Electronics、台湾立隆电子,以及珠海格力新元电子有限公司、南通江海电容器股份有限公司、湖南艾华集团、上海永铭电子股份有限公司等企业。
国际厂商长期积累了材料研发、制造工艺和高端应用认证优势,在新能源汽车、电力电子和工业设备领域具备较强竞争能力。本土企业则依托完整电子产业链、规模化制造能力和成本优势,加快向高端矩形铝电解电容器领域突破。
未来,行业竞争将不仅集中于产品价格,而将更多体现在核心材料技术、自动化生产能力、产品一致性控制以及新能源客户供应链认证能力方面。具备自主研发能力和规模制造优势的企业,有望在未来市场扩张过程中获得更大市场空间。
中国市场增长潜力突出,新能源产业链带来发展机遇
从区域市场来看,中国是全球矩形铝电解电容器的重要消费市场之一,市场规模增长速度高于全球平均水平。随着国内新能源汽车产业链完善、储能装机规模扩大以及工业自动化水平提升,中国市场对于高性能铝电解电容器需求持续增加。
未来,中国企业将在新能源车载电源、光伏储能、工业控制等领域迎来更多发展机会。同时,随着国内电子元器件产业向高端化升级,矩形铝电解电容器产业链将进一步向材料研发、精密制造和系统应用方向延伸。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96