甲骨文股价预测:180亿美元数据中心贷款大幅折价,ORCL还会继续下跌吗?


 收藏
 举报
TradingKey - 甲骨文(ORCL)在新墨西哥州租用的Project Jupiter数据中心,正面临一项新的融资压力。与该项目相关的约180亿美元银团贷款分销陷入停滞,显示投资者对项目进度、融资成本以及甲骨文信用状况的担忧正在升温。
据《金融时报》报道,包括桑坦德银行和杰富瑞在内的银团银行,目前对这笔贷款的私下报价仅为面值的89至91美分,对应市值约160亿至164亿美元。相比通常接近面值交易的健康债务,如此明显的折价意味着投资者正在要求更高的风险补偿。
需要说明的是,这笔贷款与甲骨文租用的Project Jupiter数据中心有关,属于项目融资,并不等同于甲骨文直接发行的180亿美元公司债。不过,甲骨文是项目的核心承租方,贷款分销停滞仍会加深市场对其租赁承诺、资本开支和信用风险的担忧。
贷款折价暴露甲骨文AI扩张的融资压力
Project Jupiter位于新墨西哥州Doña Ana County,占地约1400英亩,是甲骨文为OpenAI提供AI算力的重要基础设施,也与OpenAI、软银和甲骨文共同推进的“星际之门”计划密切相关。项目去年底获得约180亿美元银团贷款,并引入Blue Owl提供数十亿美元股权资金。
银行原本计划将贷款进一步出售给机构投资者,以释放自身资产负债表空间。然而,市场对项目进度、甲骨文信用质量及OpenAI付款能力的担忧升温,导致债务分销停滞,相关银行只能保留比原计划更多的风险敞口。
贷款报价跌至89至91美分,并不意味着项目已经违约,但说明信用市场正在重新评估其风险。如果银行长期无法完成分销,未来类似项目可能需要支付更高利率、提供更多抵押或引入更厚的股权资本,甲骨文进一步扩建AI数据中心的资金成本也可能随之上升。
这种担忧并非没有背景。
标普全球评级已在7月将甲骨文长期信用评级由BBB下调至BBB-,距离非投资级仅一步之遥。评级机构认为,甲骨文迅速扩大的AI基础设施支出及其对OpenAI的高度依赖,正在削弱公司的信用状况。
地方阻力与OpenAI现金消耗放大不确定性
Project Jupiter面临的问题不仅来自融资端。
该项目原计划使用2.2吉瓦燃气轮机供电,但新墨西哥州土地管理部门否决了天然气管道建设申请。甲骨文随后转向Bloom Energy燃料电池方案,相关燃料供应和排放许可同样遭到质疑。
当地居民及环保组织担心,大型数据中心可能影响水资源、空气质量和电力供应。项目排放许可一度因诉讼暂停,虽然法院随后允许审批程序继续,但建设时间表已经受到影响。市场情报机构SynMax估计,项目初期进度较原计划至少延迟七个月。
政治风险也在上升,新墨西哥州州长候选人Deb Haaland表示,如果当选,将暂停批准新的大型数据中心,并要求开发商增加可再生能源投资。当地民调显示,反对大规模数据中心建设的居民明显多于支持者。即使现有项目不会被直接取消,审批放缓和额外环保要求也可能推高建设成本。
更大的问题在于OpenAI能否长期承担庞大的算力采购承诺。据《金融时报》援引公司内部预测,OpenAI预计2026年至2030年累计负自由现金流约2780亿美元,期间计算和基础设施支出可能达到8560亿美元。虽然公司预计收入将由2026年的360亿美元增至2030年的3500亿美元,但融资需求仍然非常庞大。
这并不代表OpenAI无法履行与甲骨文的合同,却意味着双方的风险已经深度绑定。如果OpenAI融资保持顺畅,甲骨文积压订单有望逐步转化为云收入。若OpenAI融资、产品商业化或AI发展节奏发生变化,甲骨文可能仍需承担规模庞大的数据中心租赁及基础设施承诺。
甲骨文股价技术分析
来源:TradingView
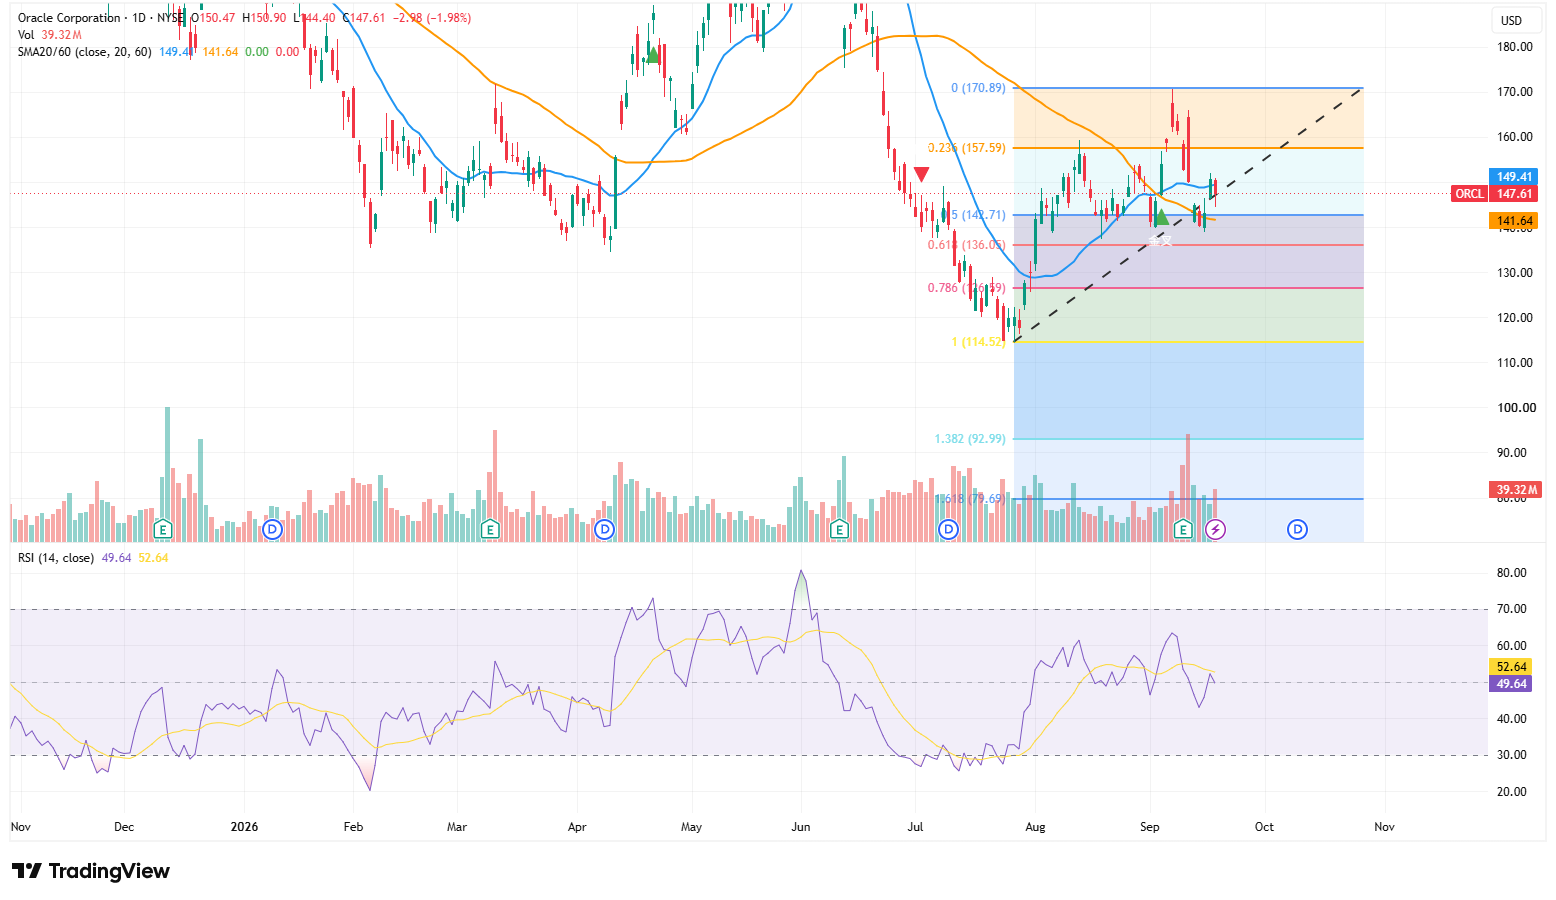
技术面上,ORCL最新下跌1.98%,收于147.61美元,盘中一度跌至144.40美元,短期卖压有所增强。
股价目前已经跌破20日均线149.41美元,同时回到短期上升趋势线附近,说明此前从114.52美元展开的反弹正在降温。不过,20日均线仍高于60日均线141.64美元,股价也尚未跌破60日均线,因此中期反弹结构还没有完全被破坏。
约149美元的0.382位置与20日均线重合,已经成为短线第一道压力。ORCL需要重新站稳149—150美元,才能缓解当前下跌压力;进一步突破后,上方可关注157.59美元。只有重新突破170.89美元前高,才意味着中期上涨趋势恢复。
动能方面,14日RSI下降至49.64,低于50强弱分界线及信号线52.64,显示空头力量略占优势,但尚未进入超卖状态。因此,股价仍存在继续测试下方支撑的可能,目前还没有出现明确的超跌反弹信号。
下方最重要的支撑位于141.64—142.71美元,该区域由60日均线和斐波那契0.5回撤位共同构成。如果股价能够守住这一带,仍可能在141—150美元之间整理;若日线放量跌破141美元,下一支撑将下移至136.05美元,进一步则可能测试126.59美元。114.52美元是本轮反弹不能轻易失守的中期防线。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96